投資信託のトレンドが分かる!
2026年7月 投資信託の資金フロー
提供元:三菱アセット・ブレインズ
- TAGS.
投資信託は個人の資産形成における中心的な金融商品として多くの人が利用している。投資信託の資金流出入などの動向は、資産形成を考えるうえで重要な情報だろう。
そこで、毎年1000ファンド以上の投資信託を評価・分析する三菱アセット・ブレインズより、以下で2026年7月における投信市場の動向(注)についてご紹介する。
(注)ETF、DC専用、SMA専用、公社債投信等を除いた公募投信
1.投信市場における資金の流出入動向
「資金流入超過額は前月比で増加、国内株式への流入が大幅に拡大」
7月の資金流出入は約2兆3,450億円の資金流入超となり、前月(約2兆1,290億円の流入超)から増加した。
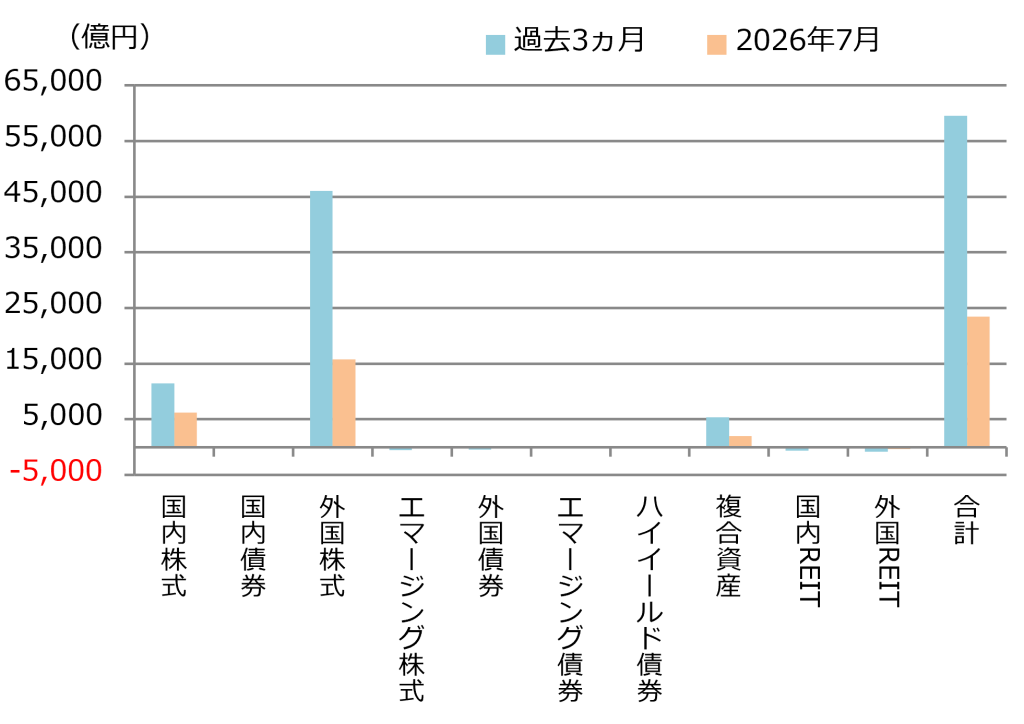
資産別の資金流入では、流入額の多い順に「外国株式」(約1兆5,750億円)、「国内株式」(約6,180億円)、「複合資産」(約1,960億円)となった。「外国株式」は前月(約1兆7,470億円)から流入額が減少したものの、引き続き全体の資金流入をけん引した。一方、「国内株式」は前月(約3,600億円)から大幅に増加しており、7月の流入超過額を押し上げる主な要因となった。
資産別の資金流出では、流出額の大きい順に「外国REIT」(▲約340億円)、「エマージング株式」(▲約230億円)、「外国債券」(▲約210億円)となった。「外国REIT」は前月(▲約310億円)から流出額がやや拡大し、「エマージング株式」も前月(▲約150億円)から拡大した。「外国債券」は前月のわずかな流入超から再び流出超に転じた。
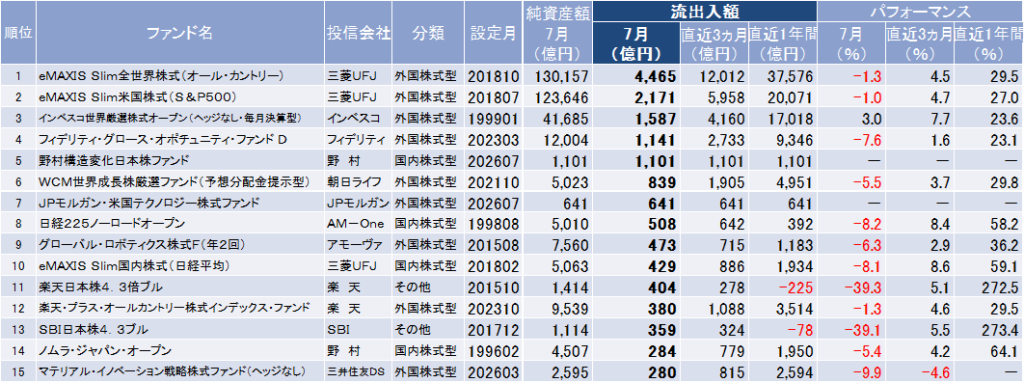
個別ファンドの資金流入では、1位は「eMAXIS Slim全世界株式(オール・カントリー)」(三菱UFJ、約4,470億円)、2位は「eMAXIS Slim米国株式(S&P500)」(三菱UFJ、約2,170億円)、3位は「インベスコ世界厳選株式オープン(ヘッジなし・毎月決算型)」(インベスコ、約1,590億円)となり、前月に続き同じ3ファンドが上位を占めた。5位には7月に新規設定された「野村構造変化日本株ファンド」(野村、約1,100億円)がランクインした。このほか、「日経225ノーロードオープン」(AM-One、約510億円)が8位、「eMAXIS Slim国内株式(日経平均)」(三菱UFJ、約430億円)が10位、「楽天日本株4.3倍ブル」(楽天、約400億円)が11位、「SBI日本株4.3ブル」(SBI、約360億円)が13位と、日本株関連ファンドが複数ランクインした。
7月の国内株式市場が下落する中、日経平均株価への連動を目指すパッシブファンドや、相場の値動きを増幅させるレバレッジ型ファンドへの流入が目立っており、短期的な反発を見込んだ投資家の動きがうかがえる。一方、国内株式ファンドへの資金流入の拡大は「海外一辺倒」から「日本株再評価」へのシフトも影響していると推察される。2026年1月から当月までの流入超過額は約2兆3,100億円と、2025年通年の約3,620億円に比べ、既に6倍以上の水準となっている。背景には、日本企業の資本効率改善、ガバナンス改革、インフレ定着などを受け、日本株を優良な投資対象として見直す動きが着実に広がっていることが考えられる。
主要資産の資金流出入動向(過去3ヵ月と直近月)
資金流入上位15ファンド一覧
2.投信市場のパフォーマンス動向
「中東情勢の緊迫化や金利上昇を受け株式・債券は軟調、内外REITは堅調に推移。為替は介入により円高に転じる」
7月の金融市場では、中東情勢の緊迫化に伴う原油高やインフレ懸念、国内外の長期金利上昇が株式・債券市場の重石となった。一方、内外REITは堅調に推移した。為替市場では、月末に日米協調による円買い介入が実施されたことから、米ドル・円、ユーロ・円ともに円高となった。
株式市場では、国内株式が下落し、海外株式は概ね横ばいとなった。
国内株式は、月上旬に米国や韓国のメモリ関連銘柄や半導体製造装置関連銘柄の下落を受け、AI・半導体関連銘柄を中心に軟調となった。月中旬も、同関連銘柄に対する高値警戒感や中東情勢の緊迫化から売りが続いた。月下旬には韓国総合株価指数の下落が重石となったほか、月末には米大手ハイテク企業や韓国のメモリ半導体企業の好決算を受けて反発する場面もみられたが、月間では下落した。
米国株式は、月前半に大型ハイテク株への見直し買いを背景に上昇したが、月後半は原油高や長期金利の上昇を受けて下落した。月末には大手ハイテク企業の好決算を受けて持ち直したものの、月間では概ね横ばいとなった。欧州株式は、月前半に防衛・金融関連銘柄が買われて一時上昇したが、中東情勢の緊迫化などを背景に下落し、上昇分を戻した。月後半には財政拡張政策への期待から小幅に上昇する場面がみられたものの、月間では概ね横ばいとなった。
債券市場では、日本10年債利回り、米国10年債利回りともに上昇した。
日本10年債利回りは、月前半に財政拡張への懸念や中東情勢の緊迫化に伴う原油高によるインフレ懸念から上昇した。その後、財務大臣による年金基金の国内金融資産への投資拡大を巡る発言などを受け、国内債券市場への資金流入が期待されたことから低下し、一時は上昇分を戻した。月後半は、原油高や円安を受けて日銀の早期利上げ観測が高まり、再び上昇した。米国10年債利回りは、月前半に原油高によるインフレ懸念から上昇し、月後半もFOMCでインフレに対する警戒姿勢が維持されたことなどから上昇が続いた。
REIT市場では、内外REITともに堅調に推移した。特に、国内REITは賃料収入の増加など良好な不動産市況を背景に上昇が目立った。株式・債券が軟調となる中、REITの相対的な好調さが目立つ月となった。
為替市場では、米ドル・円、ユーロ・円ともに円高となった。米ドル・円は、月前半に米雇用統計が市場予想を下回ったことから一時的に円高となったものの、すぐに戻して概ね横ばいで推移した。月後半には円安が進んだが、月末の日米協調による円買い介入を受けて大きく円高に転じた。ユーロ・円も、月前半は横ばいで推移し、月後半は円安が進んだが、月末の円買い介入により大幅に円高に転じた。
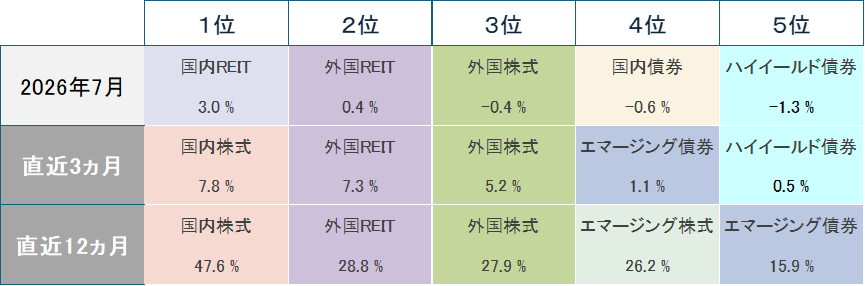
パフォーマンス上位5資産のランキングと実績
3.新規設定ファンドの動向
「新規設定額は前月比で大幅増加、国内株式ファンドの大型設定が全体をけん引」
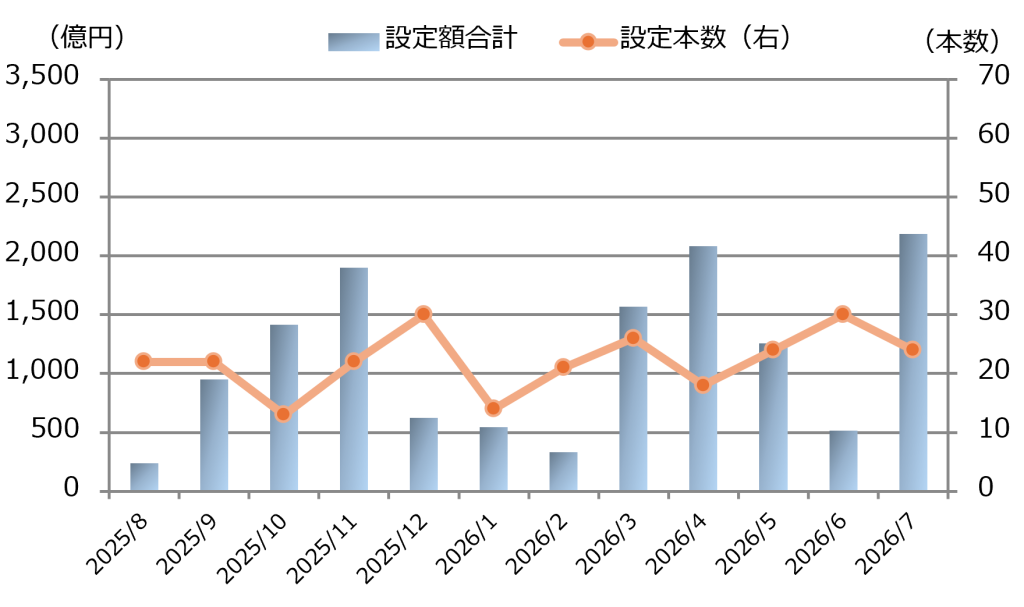
7月の新規設定額は約2,180億円となり、前月(約520億円)から大幅に増加した。一方、設定本数は24本と前月(30本)から減少した。
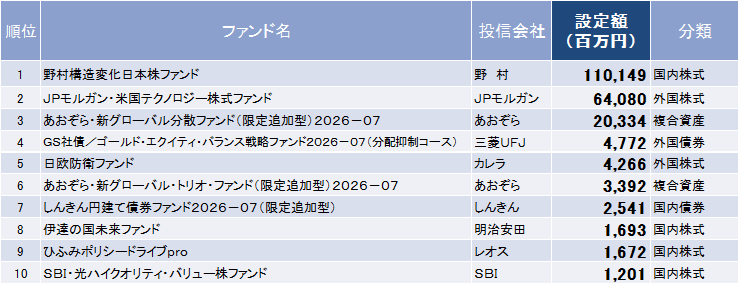
新規設定ファンドのうち、設定額が最も多かったのは「野村構造変化日本株ファンド」(野村、約1,100億円)であり、1,000億円を超える資金を集め、2026年最大の新規設定となった。2位は「JPモルガン・米国テクノロジー株式ファンド」(JPモルガン、約640億円)、3位は「あおぞら・新グローバル分散ファンド(限定追加型)2026-07」(あおぞら、約200億円)となった。
「野村構造変化日本株ファンド」は、「マクロ環境の変化」「政策・地政学の変化」「技術革新」「日本特有のビジネス機会」という4つの観点から、日本を取り巻く中長期的な構造変化に着目し、その恩恵が期待できる企業に投資するファンドである。個別ファンドの資金流入ランキングでも5位に入っており、国内株式への資金流入拡大を象徴する設定となった。
大型設定の背景の一つとして、政府の成長戦略との整合性が考えられる。高市政権の日本成長戦略、いわゆる骨太の方針では、2040年度までに17分野・62品目に対し、官民で370兆円を超える投資を行う方針が掲げられている。重点分野上位はAI・半導体、デジタル・サイバーセキュリティ、創薬・先端医療、コンテンツと続く。
これらの重点分野は、同ファンドが掲げる4つの投資観点とも親和性が高い。創薬・先端医療は高齢化などの「マクロ環境の変化」、AI・半導体やデジタル分野は「技術革新」、コンテンツ分野は「日本特有のビジネス機会」、政府による重点投資は「政策・地政学の変化」にそれぞれ対応すると考えられる。政府の成長戦略とファンドの投資テーマとの整合性が投資家への訴求力を高め、大規模な資金流入につながったと推察される。
このほか、2位の「JPモルガン・米国テクノロジー株式ファンド」は、米国のテクノロジー関連企業への投資を通じて中長期的な成長の獲得を目指すファンドである。AI関連銘柄の過熱感が意識される局面があった一方、米大手ハイテク企業の好決算などを背景に、技術革新をテーマとするファンドへの需要は引き続き根強いとみられる。
新規設定金額、設定本数の推移
新規設定額上位10ファンド一覧
(三菱アセット・ブレインズ)
関連リンク