【注目トピック】AIインフラ投資加速でAIブームはバブルへ?
提供元:野村證券 投資情報部
AIインフラへの過剰投資懸念が相場の重石に
2026年8月に入り、S&P500指数は史上最高値を更新する場面もありましたが、上値が重く推移しています。その要因の1つとして、現在積極的に進められているAIインフラ(データセンターやデータセンター間の通信網、電源設備など)への設備投資が過剰になるのではないかとの懸念があると推察されます。
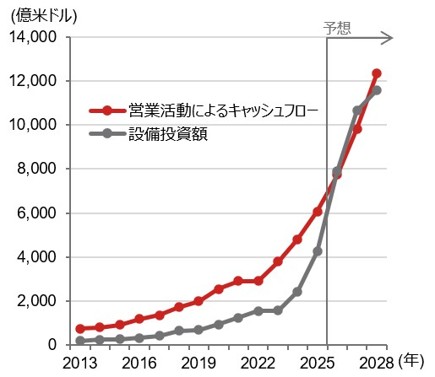
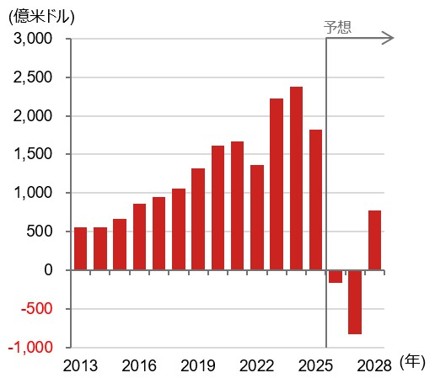
7月下旬に発表された米国企業の2026年4-6月期決算では、潤沢な営業キャッシュフローを獲得しているハイパースケーラーと呼ばれる大手情報技術関連企業の中でも、フリーキャッシュフローがマイナスとなった企業もあり、設備投資負担の重さが改めて意識されました。調査会社ファクトセットの集計では、ハイパースケーラー5社のフリーキャッシュフローは、2026年は小幅なマイナスが予想され、2027年にはマイナス幅が拡大する見通しです(図表1・2)。
図表1:ハイパースケーラーの営業活動によるキャッシュフローと設備投資額
(出所)ファクトセットより野村證券投資情報部作成
図表2:ハイパースケーラーのフリーキャッシュフロー
(出所)ファクトセットより野村證券投資情報部作成
収益機会があれば企業は投資を試みる
ただし、企業にとって有望な投資機会があるのであれば、フリーキャッシュフローがマイナスとなっても設備投資を行い、将来の収益機会獲得を図ることは、企業行動としては当然とも言えます。
今後、AIが世界的に普及していくと予想されることから、AIインフラへの需要は、中長期的に拡大が続くと予想されます。より重要なことは、足元でフリーキャッシュフローがマイナスになっていることよりも、その投資が想定通り収益を生むかどうかです。
四半期決算などを通し状況を確認
前述のように、情報技術関連企業が積極的にAIインフラの設備投資を行っている背景としては、今後、世界的にAIの社会実装が進んでいくと予想されていることがあるためだとみられます。
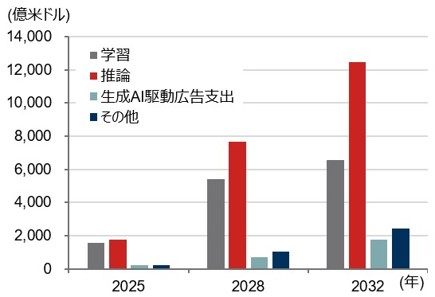
ブルームバーグ・インテリジェンスは、生成AIの市場規模は、2025年から2032年にかけて6.1倍に拡大すると予想しています。内訳は、これまでは生成AIの大規模言語モデル等の開発のための学習分野が中心でしたが、今後は開発された生成AIのモデルを実行するための推論分野の需要が加わり、大きく拡大すると予想しています(図表3)。
図表3:生成AI市場の推移
(出所)ブルームバーグ・インテリジェンスより野村證券投資情報部作成
現在はAIブームであってバブルではない模様
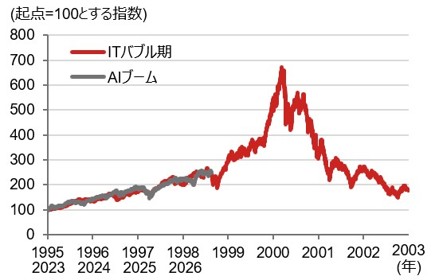
生成AIの普及が本格化した2023年以降、米国株式市場は上昇傾向にあります。足元のAI普及への期待に伴う上昇局面を「AIブーム」と呼び、インターネットの普及等によるIT革命への期待から株式市場の上昇が続いた1995年から2000年にかけての「ITバブル期」の、両期間の株価指数の推移を、起点を100とした指数ベースで比較してみると、これまでは同じような軌道を歩んでいます(図表4)。
図表4:ナスダック総合指数の推移
(出所)LSEGより野村證券投資情報部作成
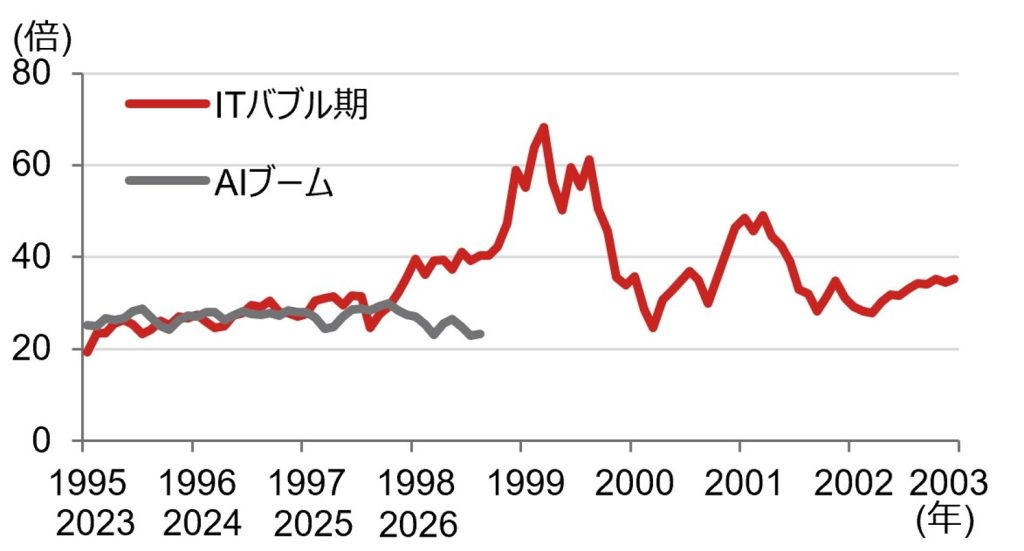
しかし、PER(株価収益率:株価が年間1株利益の何倍で評価されているかの指標で、数値が大きいほど利益に対して株価が相対的に割高)の推移でみると、今回の局面は概ね循環的に推移していて、過熱感はみられません(図表5)。現在はAIブームであって、バブルの状態ではないと言えそうです。
図表5:ナスダック総合指数のPER推移
(出所)LSEGより野村證券投資情報部作成
「AI計算能力は投資対象としての資産に」
2026年8月には、大手金融企業に加え、エヌビディアやブロードコムなど半導体企業による、AIインフラへの資金提供の枠組みの発表が複数ありました。
それらの発表資料では、「GPUなどの半導体を核としたAI計算能力は投資対象としての資産となった」という趣旨の説明がみられます。従来、半導体は陳腐化速度が速いことから、融資の担保などには適さないとされてきましたが、資金調達の手段として評価され始めたようです。このような、従来の評価の枠組みを変える必要があるという論法は、ITバブルの時期にもみられました。
2026年が「AIバブルの入り口」に?
一般的に、株価のバリュエーション指標としてはPERが用いられます。ITバブル期には、先行投資段階の企業が多数上場し、その多くが赤字や収支均衡程度であったことから、「PSR(株価と売上高の比率)」や「ユーザー当たり価値」などの指標が用いられるようになりました。
半導体に対する評価を変え、投資機会を見出した資金が資本市場に大量に流入してAIインフラ投資が一段と促進され、関連企業の業績が押し上げられれば、AIブームはAIバブルに転化し、後から振り返ってみれば、2026年がAIバブルの入り口だったということも起こり得ます。AIインフラの建設プロジェクトの動向については、留意してみていきたいと考えます。
株式市場の過熱には注意しつつ銘柄選別を
株式市場が過熱することには注意が必要ですが、今後の企業業績の動向を踏まえると、AI関連銘柄は引き続き有力な選択肢と考えられます。
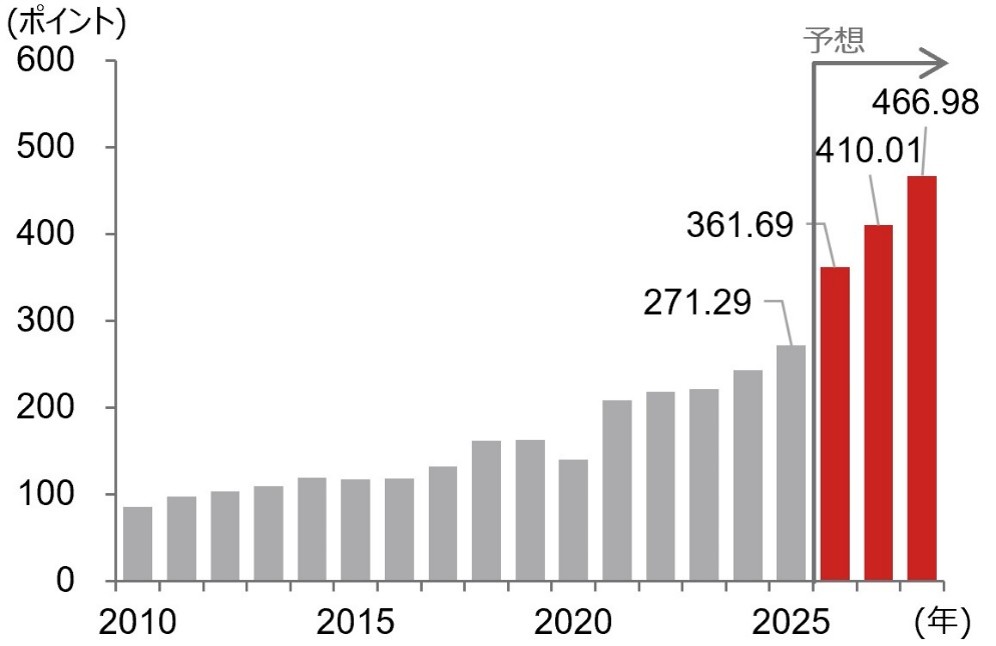
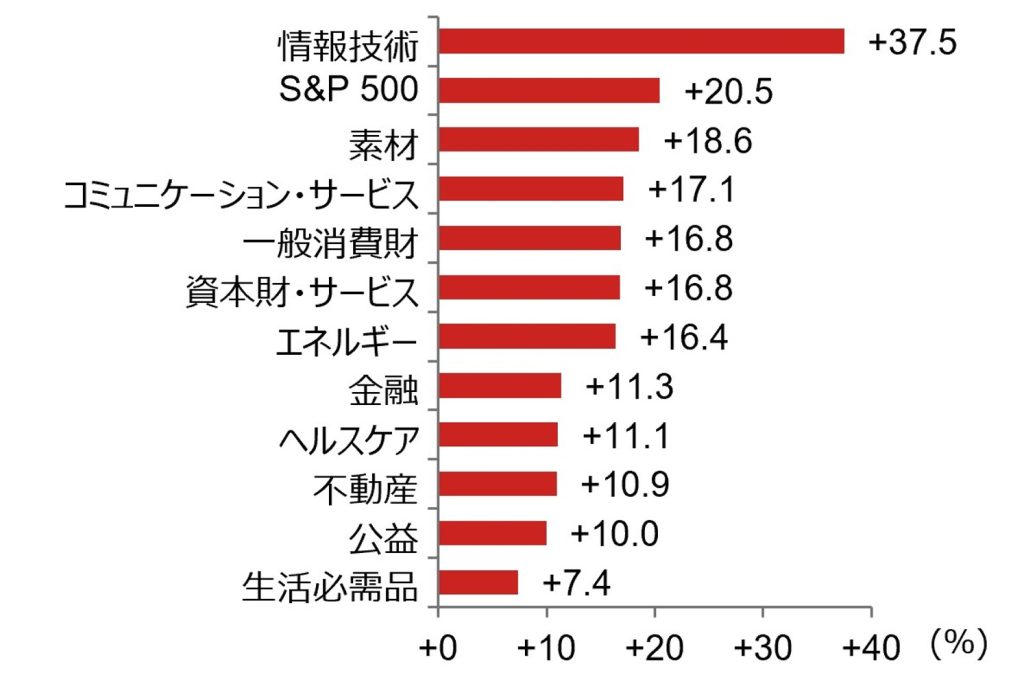
LSEGの集計では、S&P500指数の1株当たり利益は2028年にかけて成長が予想されています(図表6)。セクター別の年率増益率は、情報技術が最も高く、インターネット関連企業などが含まれるコミュニケーション・サービスや、データセンター向けの電源機器を提供する企業などが含まれる資本財などが比較的上位に来ています(図表7)。AI関連企業が、全体的な業績拡大の牽引役となっていくとみられます。
図表6:S&P500指数の1株当たり利益の推移
(出所)LSEGより野村證券投資情報部作成
図表7:S&P500セクター別EPS中期成長率
(出所)LSEGより野村證券投資情報部作成
複数のバリュエーション手法でチェック
以上を踏まえると、株式市場が過熱する可能性には留意しつつ、ファンダメンタルズや株価関連指標を確認しながら銘柄を選別していくことになりそうです。
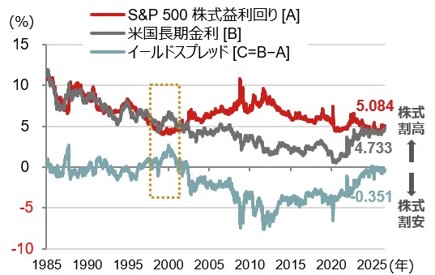
今後はPERに加え、イールドスプレッドなど複数の株価関連指標を参照しながら、株式市場の状況を確認していきたいと考えます。イールドスプレッドは、債券利回りから株式益利回りを引き算して算出し、この値がマイナスの場合、株式は債券と比較して「割安」と判断されます。2026年8月21日時点ではイールドスプレッドは-0.351%で、株式の割安感は薄れていますが、まだ割高領域には入っていません(図表8)。ITバブル期と言われた時期には、イールドスプレッドはプラスとなり、割高領域に入っていました。
図表8:イールドスプレッドの推移
(出所)LSEGより野村證券投資情報部作成

1990年野村総合研究所入社、1998年に野村證券転籍。エクイティアナリスト、クレジットアナリストとして勤務。2011年6月より米国株ストラテジー担当。投資環境の分析、個別株の投資アイデアを提供。テレビ東京「Newsモーニングサテライト」出演中。
関連リンク