知っておきたいiDeCoの税制優遇制度
あなたはいくらお得になる?iDeCoのメリットをわかりやすく解説
提供元:三井住友信託銀行株式会社
iDeCoってなぜお得? 3つの場面でみるメリット
老後資金づくりの制度として注目されるiDeCo(個人型確定拠出年金)。「節税になる」という話を耳にしたことがある人も多いのではないでしょうか。しかし、「何となくお得そうだけど、何がお得なのかよくわからない」という方も多いのではないでしょうか。
iDeCoの“お得さ”は、「積み立てるとき」「運用するとき」「受け取るとき」の3つの場面で発揮されます。では、それぞれ確認していきましょう。
積み立てるとき:掛金が全額所得控除になる
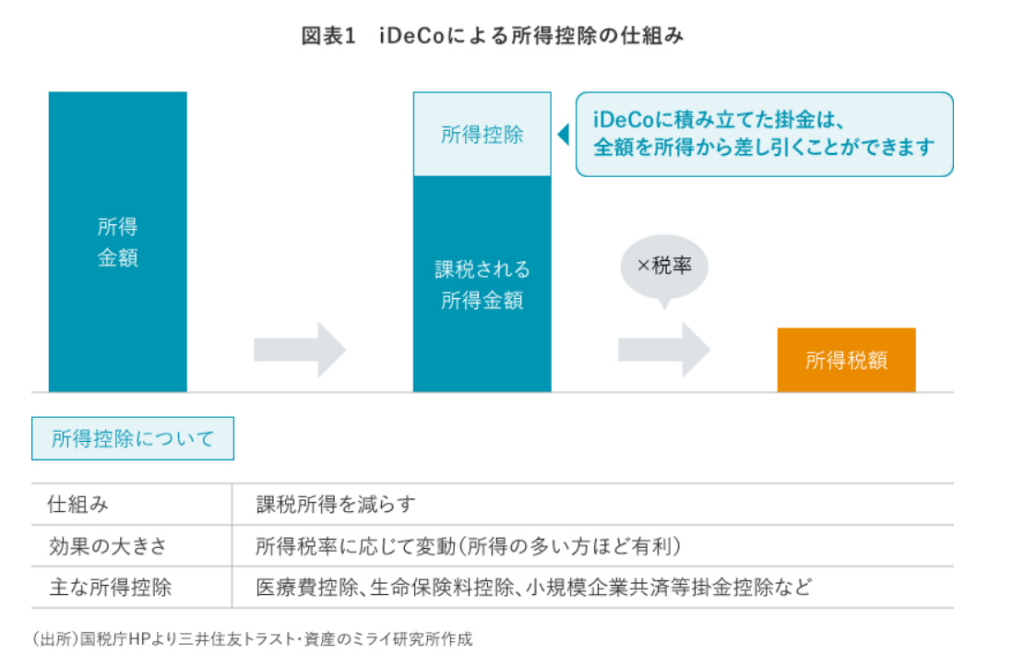
1つ目が、拠出した掛金の全額が所得控除の対象になることです。
通常、預貯金やNISAなどで資産形成を行っても、積み立てた金額そのものが所得控除の対象になることはありません。一方、iDeCoでは、拠出した掛金全額が「小規模企業共済等掛金控除」の対象となり、所得税や住民税の負担を軽減することができます(図表1)。つまり、老後資金を準備しながら、毎年の税負担も抑えられる点が1つ目の“お得”ポイントです。
なお、所得控除を受けるためには、原則、年末調整や確定申告が必要となります。
運用するとき:積立資産に課税されない
iDeCoでは、運用によって得られた利益(運用益)に税金がかかりません。
通常、投資信託などの運用益には税金が課されますが、iDeCoでは非課税となるため、運用で得られた利益をそのまま再投資することができます。
効率的に資産形成を進められる点は、2つ目の“お得”ポイントです。
受け取るとき:控除が利用できる
iDeCoで積み立てた資産を60歳以降に受け取る際にも、税制上の優遇措置が用意されています。
受け取り方法には、一時金として受け取る方法と、年金として受け取る方法があります。受け取り時には税金がかかりますが、一時金で受け取る場合は「退職所得控除」、年金で受け取る場合は「公的年金等控除」といった控除を活用することができます。
受け取る際にも税制上の優遇を受けられる点は、3つ目の”お得“ポイントです。
iDeCoには、さまざまな“お得”があることがお分かりいただけたのではないでしょうか。
では、実際にはどの程度の節税効果が期待できるのでしょうか。
例えば、年収500万円の40歳会社員Aさんが、65歳まで毎月20,000円を積み立てた場合、毎年約48,500円、65歳までの累計では約121万円の節税効果が見込まれます。
※一定の前提に基づく概算数値であり、住宅ローン控除や各種保険料控除などを考慮していません。
「自分の場合はどれくらい節税できるのだろう?」と思った方もいるかもしれません。
節税効果は、年齢や年収、職業、掛金額によって異なります。まずはご自身の場合でどの程度の効果が期待できるのか、シミュレーションで確認してみてはいかがでしょうか。
「はじめてのiDeCoガイド」では、簡単な質問に答えるだけで節税効果の目安を確認できます。
▶ はじめてのiDeCoガイド:はじめてのiDeCoガイド
金融機関選びも大切なポイント
節税効果を確認してみて、「iDeCoを始めてみたい」と感じた方は、金融機関選びにも注目してみましょう。
金融機関を選ぶ際には、手数料や運用商品のラインアップ、サービス内容などが確認しておきたいポイントです。特に手数料は、毎月の負担額としては小さな金額に見えても、長期間積み立てるiDeCoにおいては、大きな差になる可能性があります。せっかくiDeCoの節税メリットを活用するのであれば、手数料についても意識しておきたいところです。
とはいえ、金融機関の情報を一つひとつ調べて比較するのは簡単ではありません。そのような場合には、比較サイト(iDeCoナビなど)を活用し、手数料などを一覧で確認するのも一つの方法です。
▶ iDeCoナビ
iDeCoにはさまざまな税制メリットがある一方で、長期間活用する制度だからこそ、金融機関選びも重要になります。まずはご自身の節税効果を確認したうえで、手数料なども比較しながら、自分に合った金融機関を検討してみてはいかがでしょうか。
(三井住友信託銀行)
関連リンク