「未支給年金」は誰にでもある
親が年金を受け取らず70歳で亡くなったら、子は親の年金を受け取れる?
提供元:Mocha(モカ)
原則として、65歳になると老齢基礎年金や老齢厚生年金を受け取ることができます。ただし、本人が請求手続きをしないと受け取ることができません。最近では、受給開始を66歳以降に繰り下げて受給額を増やそうとする人が多くなってきました。
繰り下げ受給は、健康で長生きするからこそのメリットですが、人生何が起こるかわかりません。年金を受け取れずに亡くなるのは、残念なことです。今回は、年金の繰り下げ待機中に70歳で亡くなった場合に子は親の年金を受け取れるのか、押さえておきたい注意点を確認していきます。
人が亡くなると必ず未支給年金が発生する
年金は後払いのしくみになっています。本人が亡くなると最後の期間分の支払いがありますが、本人は亡くなっているので受け取ることができません。未支給年金とは、年金受給者が亡くなったときに、まだ受け取っていない分や亡くなった月分までの年金のことです。亡くなった本人があえて年金の受給手続きをしていない場合も、未支給年金となります。
年金受給者の未支給年金は、亡くなった日によって受け取る月数が変わります。なお、年金は、日割り計算ではなく、月単位で支給されます。
●亡くなったタイミングと未支給年金の月数
・偶数月の14日以前に亡くなった:亡くなった月を含む3か月分
・奇数月に亡くなった:亡くなった月を含む2か月分
・偶数月の15日以降に亡くなった:亡くなった月のみ1か月分
未支給年金は誰が請求できる?
未支給年金は、故人と生計を同じくしていた遺族が一括で受け取ることができます。死亡届を提出することで年金の支給が止まりますが、同時にしておきたい手続きが未支給年金の請求です。未支給年金の請求期限は、年金の支払日の翌月の初日から5年以内です。5年以内に請求を行わなかった場合、時効によって消滅します。
未支給年金を受け取ることのできる遺族には優先順位があります。
1位:配偶者
2位:子
3位:父母
4位:孫
5位:祖父母
6位:兄弟姉妹
7位:上記以外の3親等内の親族
同順位が2人以上いる場合には、1人が全員を代表して受け取るように支給がされます。
<未支給年金を受け取れる遺族の範囲>
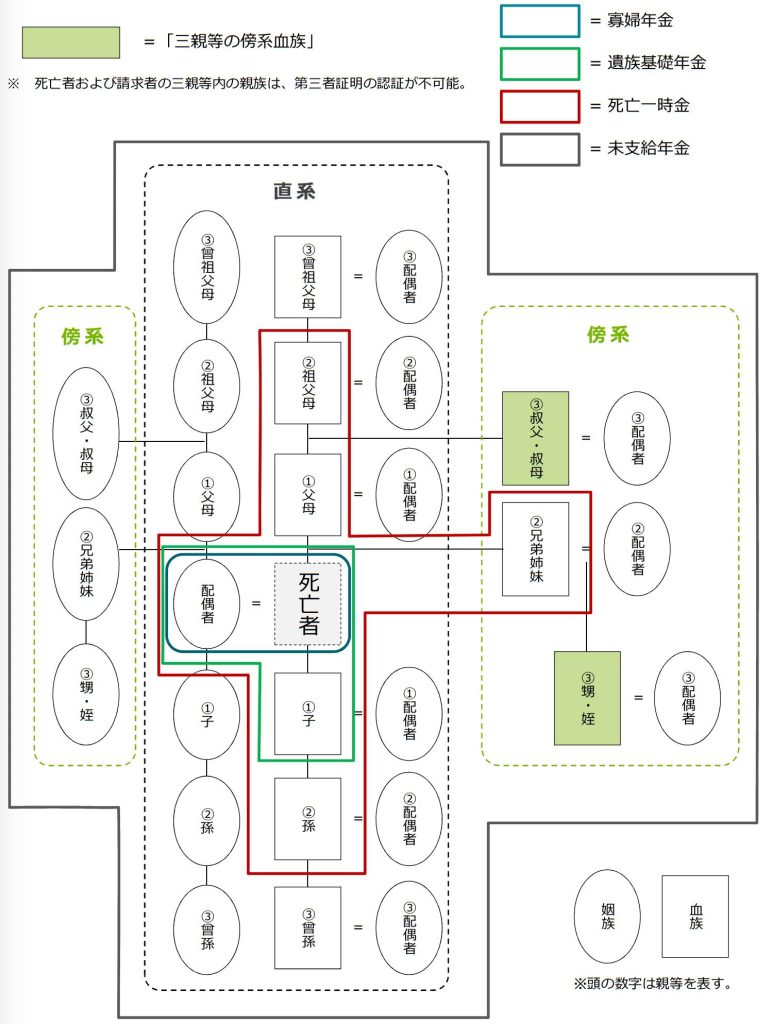
なお、「生計を同じくしていた」とは、かなり広い範囲になります。同居をしていた場合はもちろん、別居をしていても経済的な援助が行われており、定期的な音信や訪問があった場合を含みます。たとえば、経済的援助の例では、入院費・施設費などの負担の一部を肩代わりしていた場合や、必要に応じて現金以外で衣服・食事・日用品などを援助している場合も含まれます。
年金の受給繰り下げ待機中に亡くなった場合の注意点
老齢年金(老齢基礎年金・老齢厚生年金)は、65歳以降75歳までの間で繰り下げると、1か月単位で受給額が0.7%ずつ増額されます。もしも親が年金を受け取る前に亡くなった場合にも遺族は未支給年金が受け取れますが、注意点があります。
●注意点1:繰り下げ増加分は反映されない
繰り下げ待機中に本人が亡くなった場合の未支給年金の計算の基礎は、本人が65歳時点での年金額です。せっかく繰り下げたのに、繰り下げて得られたであろう増加分は、未支給年金には反映されないのです。遺族は65歳から亡くなるまでの期間分を一時金としてまとめて受取ります。
●注意点2:未支給年金にも時効がある
先ほど未支給年金の請求に時効があることをお伝えしましたが、未支給年金を受け取る権利にも5年の時効があります。つまり、未支給年金として受け取れるのは最大5年分だということです。今回のケースでは心配はいりませんが、繰り下げ待機中の71歳で亡くなった場合には、65歳から66歳までの1年分は時効が成立して、未支給年金として請求することができません。
●注意点3:未支給年金は相続財産にならない
未支給年金は、相続財産にならず、実際に受け取った年の一時所得になります。相続放棄をした人も受け取ることができます。一時所得には50万円の特別控除額がありますが、その金額を超えてしまうと、受け取った遺族本人は確定申告をしなければなりません。未支給年金は他の一時所得と合算されますので、他にも受け取ったものがないか注意が必要です。
なお、年金繰り下げ後、年金受給開始後に亡くなった場合にも留意しましょう。繰り下げによって増えた年金を受け取り始めて亡くなると、遺族が請求できる未支給年金は、死亡月の年金額となり、1~3か月分に限られます。年金額が増額されているとはいえ、繰り下げ待機期間(65歳から受給開始まで)の年金は支払われません。
年金の繰り下げのルールを再確認し、情報共有を
年金は75歳の最大限まで繰り下げれば、一番得になるというわけではありません。75歳まで待機すると、繰り下げ増額されますが、もらえるのは過去5年分です。特に、未支給年金を配偶者が受け取る場合には、間違った認識のままでは老後の家計に大きな影響を及ぼす可能性があります。人生100年時代、配偶者も高齢となり判断に迷うこともあるでしょう。家族にも相談しながら年金受給のタイミングを検討するようにしましょう。
[執筆:ファイナンシャルプランナー 池田幸代]
関連リンク
株式会社Money&You
お金の知性が、人生を変える。女性向けマネー&キャリアのコラムサイト