「投資INSIDE‐OUT」
米国債市場で金利抑制に動く米財務省~「次の一手」で正しい処方箋を打ち出せるか~
提供元:三井住友トラスト・アセットマネジメント
- TAGS.
◆利下げをしても上がり続ける長期・超長期金利
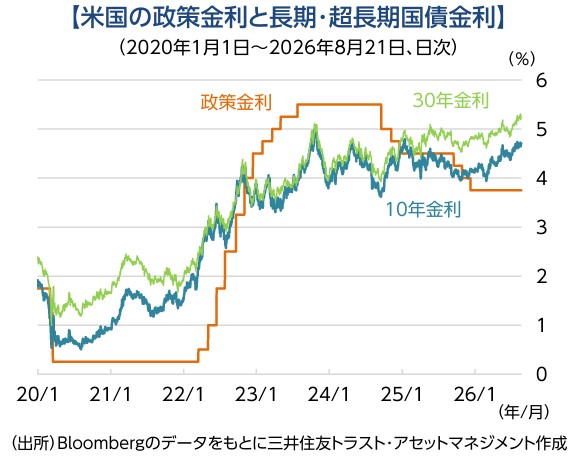
ベッセント米財務長官は19日、米国債の買い戻し(バイバック)規模を倍増する方針を発表しました。バイバックは発行済みの国債を政府が償還日より前に買い戻す措置です。国債の市中残高が減るため、一般的には需給の改善が見込めます。FRB(米連邦準備理事会)が利下げを進めてきたもとでも、米国の長期・超長期国債の金利は上昇を続けています【下図】。米財務省は、金利上昇を抑え込みたいと考えているようです。
◆専門家たちの一致点と相違点
米国債市場は冷静でした。これが発表された19日こそ金利低下で反応しましたが、20日には金利が反発し、発表前の水準に戻ってしまいました。
今回の財務省決定と市場反応をどう考えるべきでしょう。米国債ストラテジストや米国債ディーラーといった最前線の専門家の見解を聞き集めてみると、興味深い一致点と相違点が浮かび上がりました。
一致点は、バイバックへの評価です。「これは一時的な需給改善策、いわば時間稼ぎに過ぎない。より本質的な長期・超長期金利の上昇要因に対処しなくては、このトレンドは変えられない」という厳しい内容でした。
◆見極めが難しい今回の金利上昇要因
では、より重要な金利の上昇要因とは?この点は専門家の中でも意見の相違がみられていました。例えば、次の5点が挙げられていました。1.財政悪化懸念。米・イランの戦闘長期化の影響もあって、財政悪化が続きそう。2.インフレ懸念。原油価格の高止まりや、AI(人工知能)関連需要がもたらすインフレへの警戒感。3.AI企業による大型の社債発行に伴う債券市場全体での需給悪化懸念。4.ウォーシュFRB議長がフォワードガイダンスを示さなくなったため、将来の金融政策を見通しにくくなった結果、投資家が国債保有に慎重になっている。5.欧州や日本などからグローバルな金利上昇圧力が波及している。
◆正しい「処方箋」を見極める難しさ
おそらく、この5点は全て一定の説明力を持つのでしょうし、6点目、7点目の要因もあるかもしれません。政策当局として重要なのは、特に影響力が強い要因はどれかを見定めて、それに対応した「処方箋」を考えることです。それを誤ると、不要な政策発動に伴うコストを負担することになりかねません。米国債市場は、バイバックそのものに冷静に反応したうえで、次に出てくる「処方箋」こそが本丸として、それを見極めようとしているのでしょう。
ベッセント氏は、長年ヘッジファンドで債券・為替市場に関わってきた方です。金利上昇要因を見極める難しさは百も承知でしょう。「正しい処方箋」を熟慮しているとみられます。
ベッセント氏は20日、「財政健全化を一段と重視する方針を後日発表する」と述べました。
同氏は 1.財政悪化懸念を金利上昇の主因と位置付け、政策を練っている可能性がありそうです。
シニアストラテジスト 稲留 克俊
(提供元:三井住友トラスト・アセットマネジメント)
関連リンク