金利のある世界で
金利2%を超えて上昇で注目の「個人向け国債」と「新窓販国債」、どっちがお得?
提供元:Mocha(モカ)
政策金利の上昇に伴い、金利のある世界になったことで債券投資の魅力がアップしています。注目されているのが「個人向け国債」と「新窓販国債」です。
個人向け国債ってどんな商品?
債券とは、国や地方自治体、企業などがお金を借りるために発行する「借用証書」のようなものです。国が発行している債券を「国債」といいます。国債のうち、個人が購入しやすいように作られたのが「個人向け国債」です。
個人向け国債は毎月発売されており、最低購入価格1万円から1万円単位で購入できます。保有中、半年に1度利息が受け取れ、満期になると貸したお金(元本)が戻ってきます。
個人向け国債には「固定3年」「固定5年」「変動10年」の3つの種類があります。
<個人向け国債の3つの種類>
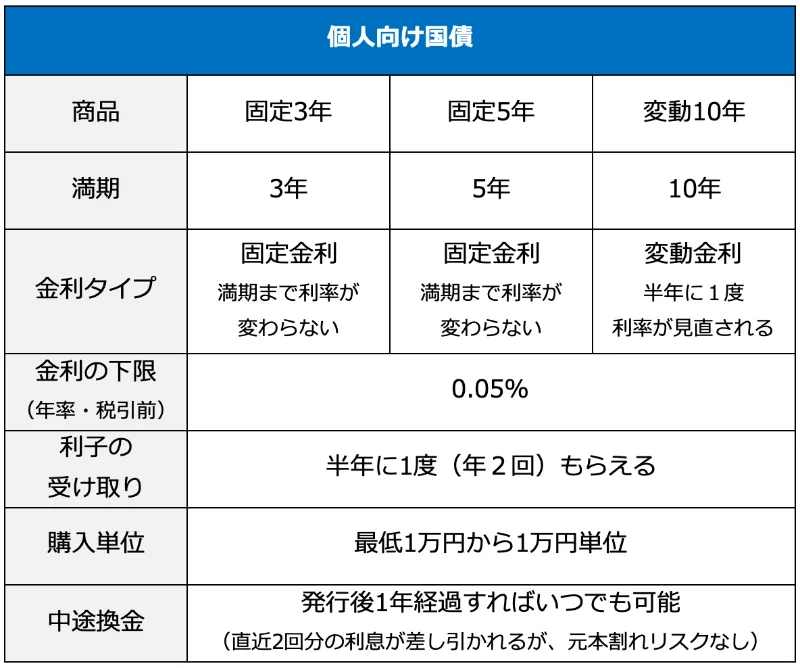
「固定」「変動」は金利の決まり方を表します。固定は購入時の利率が満期まで変わらずにもらえること、変動は半年に1度利率が見直されて変動することです。
「3年」「5年」「10年」は、お金を貸す期間(=満期になるまでの期間)を表します。それぞれ、3年後・5年後・10年後に満期を迎えます。
個人向け国債は、発行後1年経過すれば満期になる前でも中途換金できます。中途換金するときには、直近2回の利息が差し引かれてしまいますが、元本割れは絶対にしません。国が潰れるとしたら、その前に金融機関が潰れるはずですので、日本国債は日本一安全な資産といえます。
2026年9月募集分の「固定3年」は年1.96%、「固定5年」は年2.24%、「変動10年」は年1.95%となっています。
新窓販国債ってどんな商品?
個人が購入できる国債にはもうひとつ、「新窓販国債」もあります。新窓販国債は、個人向け国債同様毎月発売されていて、半年に1度利息が受け取れます。満期まで保有すれば、元本(額面)で償還されるため元本割れしません。金利はいずれも固定金利で、最低購入価格は5万円から5万円単位となっています。ただし、1申込みあたり3億円が上限となっています。
個人向け国債と違い、満期は2年・5年・10年の3種類。いずれも固定金利です。
<新窓販国債の3つの種類>
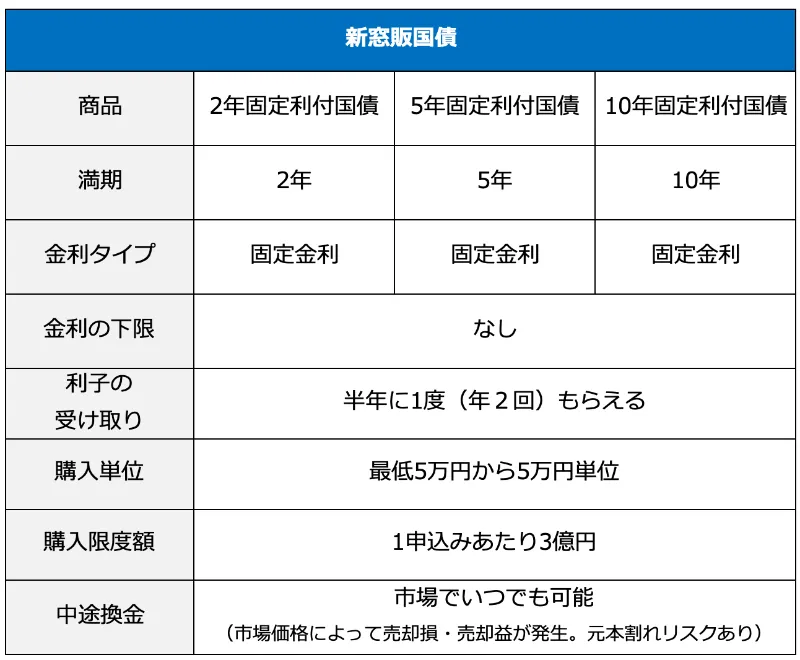
新窓販国債は市場でいつでも売却ができますが、売却価格はその時の市場価格によって変わるため、売却損(または売却益)が発生することがあります。
具体的には、市場金利が上昇すると市場価格が下がり、市場金利が下落すると市場価格が上がります。ここが個人向け国債とは大きく違う点です。個人向け国債は国が買い取る「中途換金制度」があるため元本割れは絶対にしませんが、新窓販国債には国による買取制度がないので元本割れする可能性があります。
新窓販国債の応募者利回りもこのところ、右肩上がりです。応募者利回りとは、新発債(新しく発行された債券)を発行日に購入して償還日まで持ち続けた場合の利回りです。
2026年9月募集(10月発行)分に関しては、2年の応募者利回り(新発債を購入して償還日まで持ち続けた場合の利回り)は年1.672%、5年は年2.171%、10年は年2.943%となっています。
個人向け国債と新窓販国債、どっちがいい?
●中途解約を踏まえて元本割れしたくないなら「個人向け国債」
中途解約する可能性を踏まえて「元本保証で増やす」ならば、個人向け国債です。
個人向け国債は、発行後1年以上経過すれば中途換金ができます。その際、直近2回の利息にあたる金額が中途換金額から差し引かれますが、元本割れはしません。
新窓販国債は途中で売却すると元本割れする恐れがあります。金利上昇局面では市場価格が下落することになるため、元本割れのリスクが高まります。満期までの年限が長いものほど価格変動が大きくなるので、10年固定利付国債が元本割れリスクが最も大きくなります。
●金利上昇に合わせて自動的に利息を増やしたいなら「変動10年国債」
変動10年国債は金利が半年ごとに見直されますので、金利上昇局面では自動的に利息が増えていきます。特に何も手続きしなくても、保有しているだけで利息が増えるので手間もかかりません。インフレ下では、インフレを抑制するために金利が上昇していきます。変動10年国債はインフレ対策としても有用です。
●金利上昇局面では個人向け国債(固定3年)、新窓販国債(固定2年)もあり
金利上昇局面では、新規発行される国債の利率も上昇します。このとき、償還期限の短い国債を選ぶのがセオリーです。償還日を迎えたら、新たに短期の国債に乗り換え(ロール)ます。個人向け国債は「固定3年」、新窓販国債は「固定2年」がベターです。
●金利下落局面では新窓販国債(固定10年)
金利下落局面では、新規発行される国債の利率も下落するので償還期限の長い国債を利用してなるべく高い金利を受け取るのがセオリー。新窓販国債(固定10年)がベターです。
変動10年国債は金利が見直されて下がってしまうので、使わないほうがよいでしょう。
「個人向け国債」「新窓販国債」はどこで買える?
「個人向け国債」「新窓販国債」は、銀行や証券会社など多くの金融機関で取り扱っています。財務省のウェブサイトには取扱金融機関の一覧がありますので、自分の利用している金融機関で購入できるかぜひご確認ください。また、インターネット上でも購入できます。安全資産の置き場としてもちろん、数年以内に訪れるようなライフイベントの準備資金として、日本国債を活用してはいかがでしょうか。
[執筆:マネーコンサルタント 頼藤太希]
関連リンク
株式会社Money&You
お金の知性が、人生を変える。女性向けマネー&キャリアのコラムサイト