今回の上昇相場と資産バブル期の比較 日経平均株価の予想PERは資産バブル期を大きく下回る
提供元:野村證券 投資情報部
資産バブル期との違いは利益の水準と成長
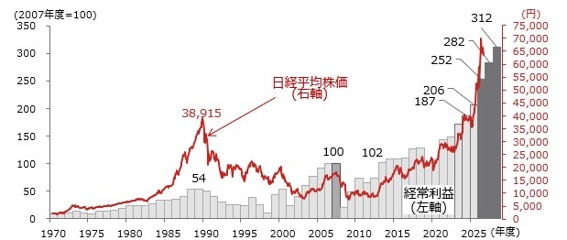
日経平均株価は、2023年3月末の『東証要請』以降、上昇基調にあり、2026年6月18日には史上初めて終値で70,000円台に到達しました。
日経平均株価と日本企業の経常利益
(出所)日本経済新聞社、野村證券市場戦略リサーチ部より野村證券投資情報部作成
同じく長期的な上昇相場となった資産バブル期と今回の上昇相場を比較してみましょう。
日経平均株価の「資産バブル」と「今回の上昇相場」の比較
PERの計算に使用したEPSは、各月末時点における12ヶ月先予想EPS。
(出所)日本経済新聞社、野村證券市場戦略リサーチ部より野村證券投資情報部作成
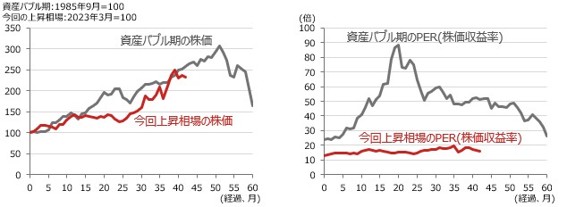
2026年9月18日時点の日経平均株価は、1989年12月に付けた当時の終値の最高値(38,915円)に対して、約1.7倍の水準です。一方、日本企業の2026年度の経常利益は1989年度の約4.7倍に拡大する見通しです。また、1985年9月のプラザ合意を起点とした資産バブル期の株価推移は、2023年3月の東証要請を起点とする今回の上昇相場の株価推移とおおむね同水準となっています。
一方、資産バブル期の予想PER(株価収益率)は大きく上昇しましたが、今回の上昇相場では大きな変化はみられません。東証要請後の日経平均株価の上昇は、大部分はEPS(1株当たり利益)の増加によるもので、投資家の期待感などを反映する予想PERの上昇による部分は限定的です。

著者/ライター
大坂 隼矢
野村證券投資情報部 シニア・ストラテジスト
2010年 野村證券入社。3店舗での支店業務を経て、2015年3月より投資情報部。現在は月刊誌「Nomura21 Global」等、個人投資家向け株式資料の作成をはじめ投資情報の提供を行う。
2010年 野村證券入社。3店舗での支店業務を経て、2015年3月より投資情報部。現在は月刊誌「Nomura21 Global」等、個人投資家向け株式資料の作成をはじめ投資情報の提供を行う。
関連リンク