2026年11月4日上場
665A:iFreeETF 日本株累進高配当戦略
提供元:大和アセットマネジメント
- TAGS.
2026年11月4日にiFreeETF 日本株累進高配当戦略(銘柄コード:665A)が新規上場することから、この新しいETFの特徴、組成や設定のねらいについてご紹介いたします。
基本情報
| 銘柄名・ コード |
iFreeETF 日本株累進高配当戦略(銘柄コード:665A) | ||
| ファンドの特色 | 運用にあたっては、日本株累進高配当戦略に基づき、ポートフォリオを構築します。 | ||
| ベンチマーク | なし | ||
| 運用方針の概要 | 日本株累進高配当戦略とは、以下の方法によってポートフォリオを構築する戦略をいいます。 ●時価総額上位の銘柄の中から、流動性を考慮して投資ユニバースを決定します。 ●時価総額および流動性等を踏まえ、累進配当の継続が見込まれる投資候補銘柄を選定します。 ●今期予想配当利回りの水準を踏まえて組入銘柄を選定し、時価総額および流動性等を勘案した比率で組入れることを基本とします。 |
||
| 計算期間 | 毎年4月5日~10月4日、10月5日~4月4日 (※最初の計算期間は2026年11月2日から2027年4月4日まで) |
||
| 分配金支払基準日 | 毎年4月4日、10月4日(年2回) | ||
| 管理会社 | 大和アセットマネジメント株式会社 | ||
| 信託受託会社 | 三井住友信託銀行株式会社 | ||
| 売買単位 | 1口単位 | ||
| 信託報酬 | 0.375%(税込0.4125%)以内 | ||
| 上場日 | 2026年11月4日(予定) | ||
新しいETF組成の思い
この度、当社は、累進配当の継続が見込まれる企業に厳選投資を行なう「iFreeETF 日本株累進高配当戦略」を新たに組成いたしました。
近年、東京証券取引所による「資本コストや株価を意識した経営」の要請を背景に、株主還元を強化する企業が増えています。継続的な配当の維持や増配に取り組む企業の姿勢は、投資家にとって企業競争力やガバナンス改善を示す重要なシグナルとなっています。
当ETFは、国内に上場する時価総額上位1,000銘柄程度の中から、10年以上累進配当(増配もしくは維持)を続けている、もしくは適時開示により累進配当を意味する配当政策を明記している企業に厳選投資することで、安定的なインカム収益と中長期的な株価成長の両立を目指します。また、既存の日本株高配当ETFは、大型・中型銘柄を中心に構成されている場合が多く、組入銘柄が重複する傾向にあります。一方で、当ETFは、投資ユニバースを国内に上場する時価総額上位1,000銘柄程度に拡大することで、小型銘柄にも投資を行なう点が特徴の一つです。既存の日本株高配当ETFとは異なる切り口で銘柄を選定する新たな高配当戦略として、当ETFが皆様の資産形成の一助になれば幸いです。
新しいETFの特徴
ポートフォリオ構築ルール
※ポートフォリオ構築ルールは2026年10月時点のものであり、今後変更される可能性があります。
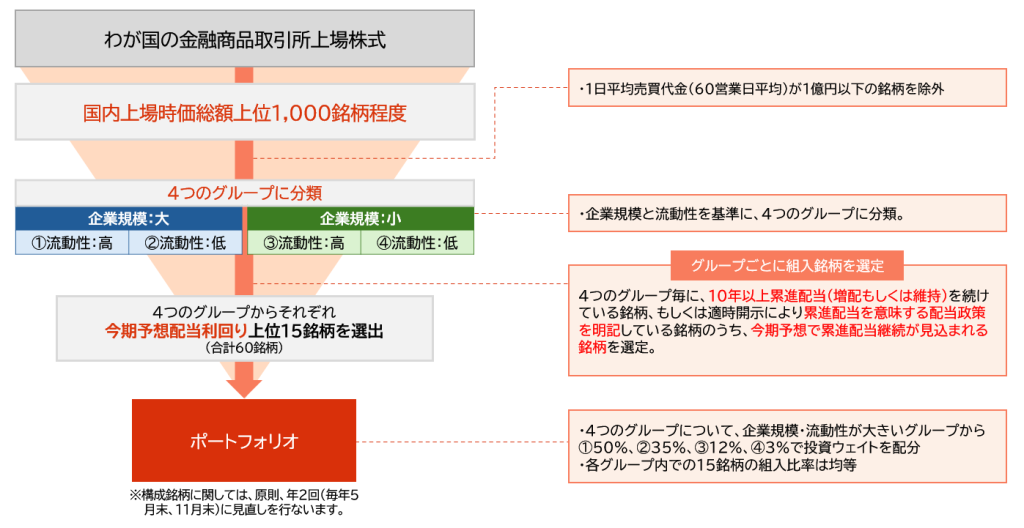
● 国内上場時価総額上位1,000銘柄程度の中から、1日平均売買代金(60営業日平均)が1億円以下の銘柄を除外します。
● 企業規模、流動性を基準に4つのグループに分類します。4つのグループ毎に、10年以上累進配当(増配もしくは維持)を続けている銘柄、もしくは適時開示により累進配当を意味する配当政策を明記している銘柄のうち、今期予想で累進配当継続が見込まれる銘柄を選定します。
● 4つのグループからそれぞれ今期予想配当利回り上位15銘柄を選出します。
● 各グループへの投資配分は、企業規模・流動性を勘案した比率を基本とし、各グループにおける組入銘柄の組入比率は均等とします。
(出所)大和アセットマネジメント作成
日本株累進高配当戦略とTOPIXの直近12ヶ月配当利回り推移
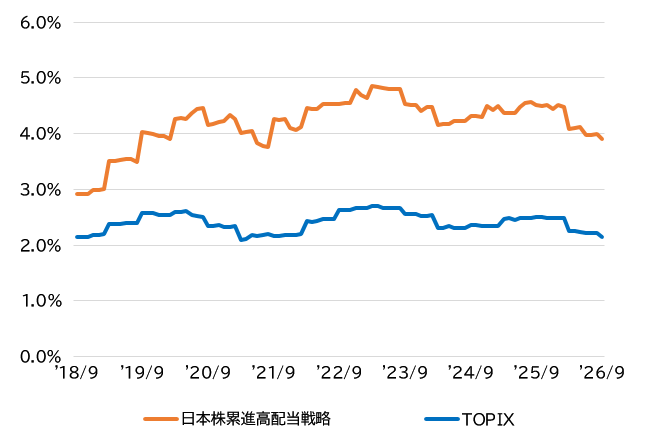
※日本株累進高配当戦略は売買コスト控除前のシミュレーション。
※日本株累進高配当戦略、TOPIXは、それぞれトータルリターンからプライスリターンを差し引いた差分を配当収益として、直近12ヶ月分を合算し配当利回りを算出。
※日本株累進高配当戦略は、一定の前提およびルールに基づき算出されたものであり、実際の運用とは異なる可能性があります。また、過去のデータを用いたものであり、将来の運用成果を保証するものではありません。
(出所)日本経済新聞社、ブルームバーグのデータを元に大和アセットマネジメント作成
日本株累進高配当戦略とTOPIX(配当込み)の推移
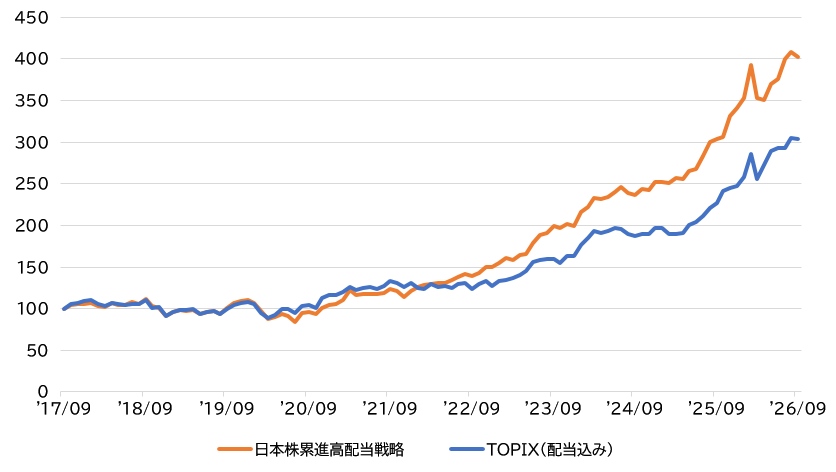
※日本株累進高配当戦略は売買コスト控除前のシミュレーション。
※日本株累進高配当戦略は、一定の前提およびルールに基づき算出されたものであり、実際の運用とは異なる可能性があります。また、過去のデータを用いたものであり、将来の運用成果を保証するものではありません。
(出所)日本経済新聞社、ブルームバーグのデータを元に大和アセットマネジメント作成
保有銘柄例(2026年9月末時点)
(企業規模:大)×(流動性:高)のグループ 上位15銘柄
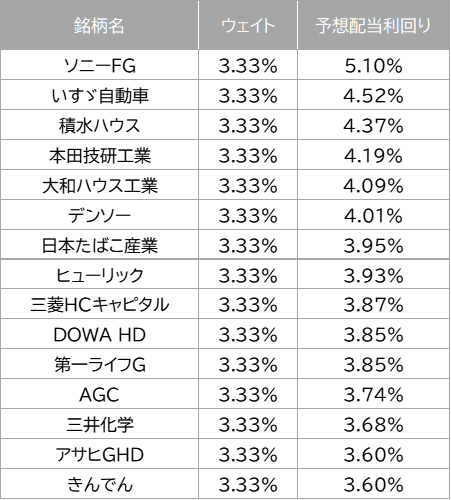
※実際の運用にあたってのポートフォリオを保証するものではありません。在庫状況等により投資銘柄が変更される可能性があります。
(出所)日本経済新聞社、ブルームバーグのデータを元に大和アセットマネジメント作成
新しいETFのリスク情報について
【基準価額の変動要因】
●当ファンドは、値動きのある有価証券等に投資しますので、基準価額は変動します。したがって、投資元本が保証されているものではなく、これを割込むことがあります。信託財産に生じた利益および損失は、すべて投資者に帰属します。
●投資信託は預貯金とは異なります。
<主な変動要因>
●株価の変動(価格変動リスク・信用リスク)
株価は、政治・経済情勢、発行企業の業績、市場の需給等を反映して変動します。発行企業が経営不安、倒産等に陥った場合には、投資資金が回収できなくなることもあります。組入銘柄の株価が下落した場合には、基準価額が下落する要因となり、投資元本を割込むことがあります。当ファンドは、中小型株式に投資することがあります。中小型の株式については、株式市場全体の動きと比較して株価が大きく変動するリスクがあり、当ファンドの基準価額に影響する可能性があります。
●その他
解約資金を手当てするため組入証券を売却する際、市場規模や市場動向によっては市場実勢を押下げ、当初期待される価格で売却できないこともあります。この場合、基準価額が下落する要因となります。
※基準価額の変動要因は、上記に限定されるものではありません。
【参考情報】
● 情報ベンダーコード
(ETFコード)
Quick:665A/T、Bloomberg:665A JT Equity、Refinitive:665A.T
関連リンク