【調査を読み解くシリーズ】こどもNISAの資金、どう準備する?
提供元:アセットマネジメントOne 未来をはぐくむ研究所
- TAGS.

「調査を読み解く」シリーズの第16回です。いよいよ「こどもNISA」がスタートします。2026年10月からは口座開設の事前受付を開始する金融機関がみられるなど、2027年1月の制度開始に向けた動きが活発になっています。
本シリーズでもこれまで2回、「こどもNISA」をテーマとしてとりあげましたが、制度開始を目前に控えた今回は、こどもNISAの具体的な活用法として、次の2つのパターンを紹介したいと思います。
【目次】
1.親から子どもへ - 児童手当の活用
2.祖父母から孫へ - 生前贈与機能付き保険の活用
1.親から子どもへ - 児童手当の活用
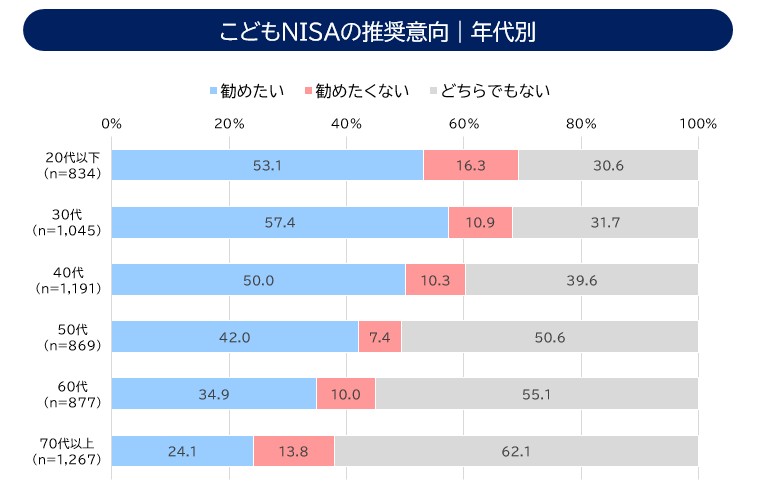
【図表1】は、2025年に新NISAを利用した人(金融商品を購入した人)に対し、こどもNISAが始まった場合に子や孫へ口座の開設を勧めたいかを尋ねた結果です。
【図表1】
出所:日本証券業協会「新NISA開始後の利用動向に関する調査」(2026年)よりアセットマネジメントOne作成
新NISAを利用している人はこどもNISAに対して好意的な傾向がみられます。特に、子ども(こどもNISAの対象年齢である0~17歳)がいる可能性の高い「20代以下」~「40代」では、半数以上がこどもNISAを「勧めたい」と回答していました。
子どもがいる家庭には、「児童手当」を使った資産形成を紹介したいと思います。
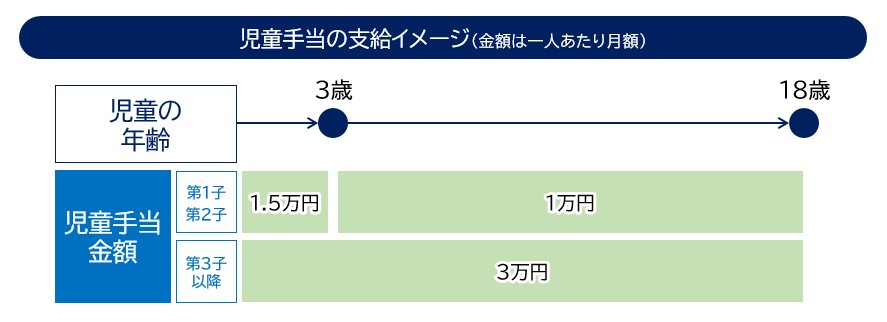
児童手当は2024年の見直しにより、所得制限が撤廃され、高校生まで支給対象が拡大されるなど、制度が大幅に拡充されました。現在は、3歳未満の子どもに月額15,000円、3歳以上高校生年代までは月額10,000円が支給されます(第3子以降は月額30,000円)。
【図表2】
出所:こども家庭庁ホームページをもとにアセットマネジメントOne作成
では、この児童手当は実際にどのように使われているのでしょうか。
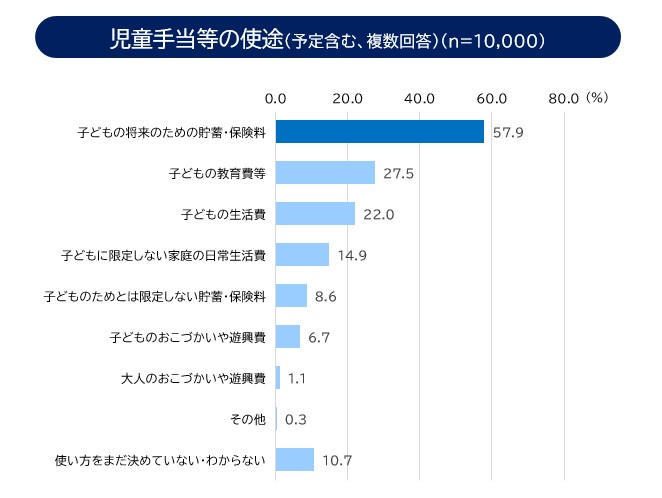
少し古いデータになりますが、児童手当の使途を聞いたものが【図表3】です。半数以上の人が「子どもの将来のための貯蓄・保険料」と回答しています。この使い方は、こどもNISAの目的である「次世代の資産形成を促進し、長期・安定的な投資を通じて、大学進学等、成人後のライフイベントに伴う必要資金を備えられる」とも高い親和性があります。
【図表3】
子どもの将来のための資産形成という点では、積立貯蓄や学資保険など、元本割れがなく確実に資金を確保できる方法も選択肢です。一方で、インフレが続く環境では、結果的に、積み立てた資金が目減りしている可能性も否めません(また、各種税負担が生じる可能性があります)。
こどもNISAを活用して投資信託を積み立てることで、子どもが将来必要となる資金を準備するという選択肢も検討してはみてはいかがでしょうか。
2.祖父母から孫へ - 生前贈与機能が付いた保険の活用
次に、祖父母が孫の将来のために資金を準備する場合を考えたいと思います。
【図表1】に戻ると、孫がいる年代と考えられる「60代」や「70代以上」でも、4人に1人から3人に1人程度がこどもNISAを「勧めたい」と回答していました。
中には、口座開設を勧めるだけでなく、孫のために資金面でサポートしたいと考える祖父母もいるのではないでしょうか。その際の選択肢の一つとして注目したいのが、「生前贈与機能付き保険」です。
こどもNISAの年間投資枠は60万円、非課税保有限度額は600万円です。例えば、祖父母が年間投資枠である60万円を10年にわたって、孫へ生前贈与する場合を考えてみたいと思います。
贈与税の基礎控除額は受贈者1人あたり110万円であるため、この場合、他に贈与がなければ贈与税は発生しません。ただし、定期贈与や名義預金とみなされるリスクを避けるため、一般的には「贈与契約書」を作成することなどが望ましいとされています。また、10年間毎年継続して、孫の口座に資金を振り込む手間もかかります。
こうしたリスクや手間を軽減するために有効な選択肢の一つが、生前贈与機能付き保険です。この保険では、保険会社からの支払通知が「贈与の記録」となり、贈与契約書を個別に作成する必要がなくなります。また、毎年決まった時期に受贈者の口座に資金が振り込まれるため、振込手続きを忘れる心配もなく、手間もかかりません。
孫への生前贈与を検討している方は、このような保険商品も選択肢の一つとして考えてみてはいかがでしょうか。
2027年1月から、こどもNISAがスタートします。新たな制度が始まるタイミングなどは、ライフプランやマネープランを見直す良い機会でもあります。
ぜひ、こどもNISA口座を実際に開設するタイミングで、子どもの将来の生活費や教育費について改めて考えてみるとともに、ご家庭全体のライフプランについても考えるきっかけにしていただければと思います。
(執筆 : アセットマネジメントOne未来をはぐくむ研究所 坂内 卓)
当資料は、アセットマネジメントOne株式会社が作成したものです。当資料は、アセットマネジメントOne株式会社がお客さまの理解を深めていただくために情報提供を目的として作成したものであり、投資家に対する投資勧誘を目的とするものではありません。アセットマネジメントOne株式会社は、投資家に対する投資勧誘は行いません。また掲載データは過去の実績であり、将来の運用成果を保証するものではありません。当資料における内容は作成時点のものであり、今後予告なく変更される場合があります。
投資信託は、1.預金等や保険契約ではありません。また、預金保険機構及び保険契約者保護機構の保護の対象ではありません。加えて、証券会社を通して購入していない場合には投資者保護基金の対象にもなりません。2.購入金額については元本保証及び利回り保証のいずれもありません。3.投資した資産の価値が減少して購入金額を下回る場合がありますが、これによる損失は購入者が負担することとなります。
主任研究員
証券会社で個人投資家向けの商品企画や営業企画を携わった後、IT企業でフィンテックアプリの運営を担う。2020年アセットマネジメントOneに中途で入社後は営業企画や新規ビジネス企画などに従事。2024年4月より現職。
日本証券アナリスト協会認定アナリスト(CMA)、1級ファイナンシャル・プランニング技能士
関連リンク