「投資INSIDE‐OUT」
財政が改善しても上昇し続ける長期金利
提供元:三井住友トラスト・アセットマネジメント
- TAGS.
◆PB改善でも金利上昇の主因は財政不安
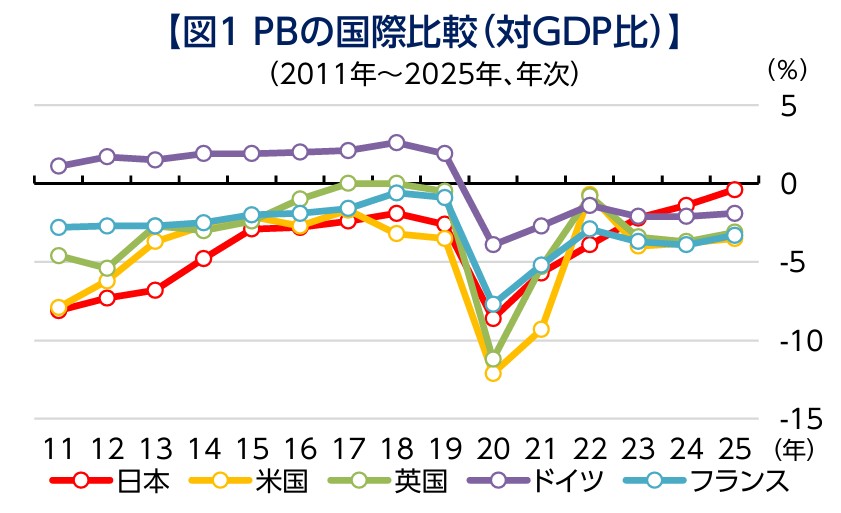
「世界で最も厳しい状況にある」と評されて久しい日本の財政状況が、足もとで改善しています。プライマリーバランス(PB)赤字は、2024年、25年と2年連続で日本が主要国で最小です(図1)。また、9月1日に発表された26年4~7月の税収は10兆9,944億円と、前年同期より16.5%(1兆5,573億円)も増えていました。26年度にはついにPBが黒字化する可能性も出てきました。
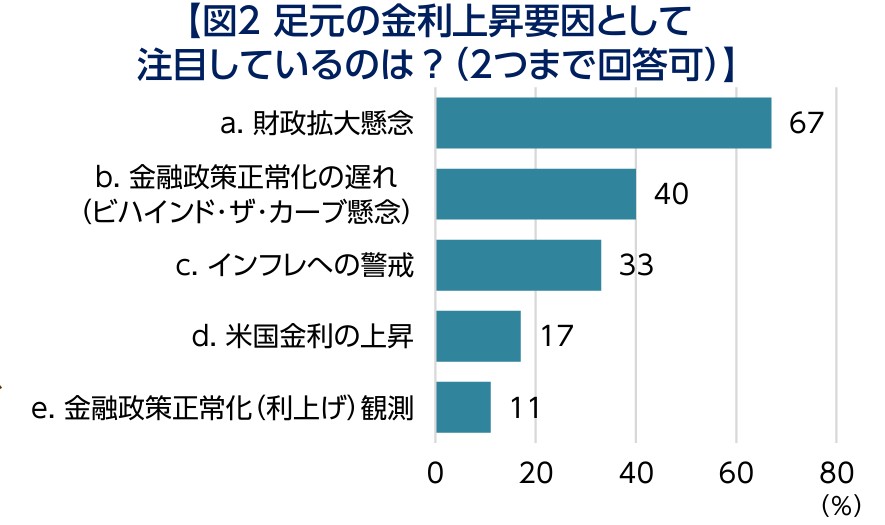
にもかかわらず、長期金利上昇が止まりません。しかも、アンケート調査(QUICK月次調査<債券>)によると、主因は「a.財政拡大懸念」です(図2)。このアンケートが7月末実施のため、今行えば「d.米国金利の上昇」が高まるなど、多少の変化はあるでしょう。ただ、財政拡大懸念は引き続き重要な要因だとみられます。
◆肝心なのは巨額の債務残高 ~ 利払い負担増へ
なぜ足もとの財政状況が改善しても財政不安は強く、長期金利上昇が止まらないのでしょう。結論を先取りして言うと、過去に積み上がった借金の大きさへの不安が強いのだと思われます。
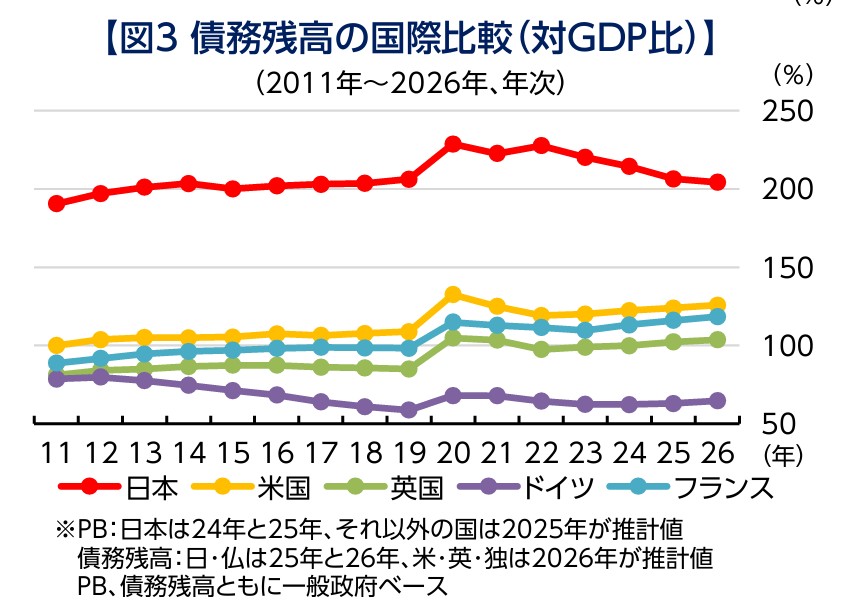
図3には政府の債務残高(GDP比)の推移を示しました。PBが毎年の「フロー」の赤字額を示すのに対し、債務残高は過去からの累積(「ストック」)としての赤字を示します。日本のそれは今なお200%を超えており、歴史的にみても国際的にみても大変高い水準にあります。債務残高が大きいため、当然、金利上昇による将来の利払い費の負担増も大きくなります。
一般的な家計・企業に例えて言えば、「経済力に比べて巨額の債務残高を抱えてしまったので、ここ2~3年の収支が改善したからといって、全く安心はできない」状況だと言えるでしょう。

高市政権としてはじめて当初から編成を進めている2027年度予算は、財政を持続可能な軌道に戻す意思と姿勢を見極める試金石と言えるでしょう。
シニアストラテジスト 稲留 克俊
(提供元:三井住友トラスト・アセットマネジメント)
関連リンク