iDeCo研究室(1)
NISAとiDeCo、どちらを優先すべき?
提供元:三井住友トラスト・資産のミライ研究所
新NISAのスタート以降、「NISAとiDeCo、結局どちらを優先すればよいのでしょうか」という問いを以前にも増して耳にするようになりました。
この問いに対する答えは一つではありません。なぜなら、NISAとiDeCoは、どちらも資産形成を後押しする税制優遇制度でありながら、制度の目的や特徴が異なるからです。
本コラムでは、NISAとiDeCoの制度利用における考え方を整理します。
皆はどちらを使っているのか?
三井住友トラスト・資産のミライ研究所が2026年1月に実施した調査では、DC/iDeCoとNISAのいずれかを利用している人は約4人に1人でした。その人たちの制度活用状況を見てみると、若年層ではNISA(青+緑)の利用が中心ですが、年齢が上がるに従い、DC/iDeCo(オレンジ+青)の利用割合が上昇しています。
DC/iDeCoは原則60歳まで引き出せない制度ですが、年齢が上がるにつれて他のライフイベントも一通り終え、かつDC資産が引き出せる年齢に近づくため、引き出しの制約をデメリットと感じにくくなると考えられます。
※資産形成にiDeCoではなく企業型DCを活用しているケースも考えられるため、広義のDC(企業型DC・iDeCo)の利用状況を調査しています。
【図表1】DC・NISAの利用状況・両立状況(未利用者を除く)
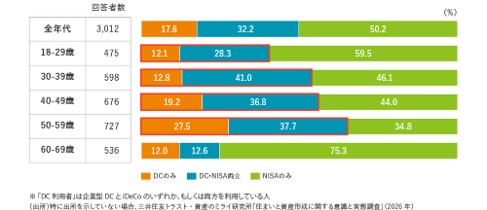
では、若年層はNISA、高齢層はDC/iDeCoが良いのでしょうか。もう一度【図表1】をご覧ください。DC/iDeCoとNISAを両立している人(青)は、30-50代で3割を超え、30代では4割以上となっています。つまり、これらを2つの制度をかしこく両立している人が少なくないことを示しています。
さらに、NISAの利用が多い若年層においても、iDeCoの利用検討者が多いという結果も出ています。
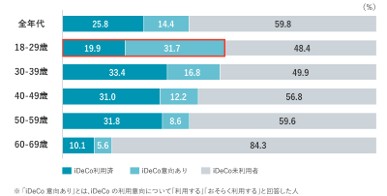
同調査では、NISAを利用している人に対し、iDeCoの利用状況ならびに利用意向をヒアリングしています【図表2】。これを見ると、iDeCoの活用率は30-50代が高いですが、iDeCoに対する利用意向が一番強いのは18-29歳であることが分かります。「若い人だからNISA、高齢者だからDC/iDeCo」という単純な区分ではなく、実際には若年層も老後資産形成を意識していることの証左でしょう。
【図表2】NISA利用者のiDeCo利用状況・利用意向
では、それぞれの制度にはどのような違いがあり、どちらを優先すべきなのでしょうか。
知っておきたい両制度の特徴 ~「TEE」と「EET」~
NISAとiDeCoの違いを理解するには、「TEE」と「EET」という考え方が役立ちます。
資産形成では、税金がかかるタイミングを、「1. 拠出時(入れるとき)」「2. 運用時」「3. 受取時(引き出すとき)」の3段階で考えます。
NISAは「TEE型」です。TEEとは、
● Taxed(拠出時課税)
● Exempt(運用時非課税)
● Exempt(受取時非課税)
という意味です。
給与などからNISAを利用して資産形成する場合は、すでに所得税や住民税が引かれた後のお金が原資になります。運用中の利益には税金がかからず、売却して引き出すときも非課税です。
農園に例えるなら、「最初に農地の利用料を払う代わりに、収穫物に課金が無くすべて持ち帰れる農園」といえるでしょう。
一方、iDeCoは「EET型」、つまり
● Exempt(拠出時非課税)
● Exempt(運用時非課税※)
● Taxed(受取時課税)
という仕組みです。
掛金は所得控除の対象となり、所得税・住民税の負担が軽減されます。運用中の資産も現状課税されません。受取時には課税がありますが、一時金であれば退職所得控除、年金形式であれば公的年金等控除などの優遇措置があります。
農園で例えるなら、「農地は無料で借りられる代わりに、収穫量に応じた課金がある農園」と考えることができます。また、DC/iDeCoは原則として60歳まで引き出せないことも大きなポイントです。
(※DCの運用中は非課税であるものの、制度上は特別法人税の仕組みが存在し、現在は課税停止措置が講じられています)
税制上、どちらが“得”か?
仮定の話ですが、拠出時・受け取り時の税率が“全く一緒”だった場合、DC/iDeCoとNISAの税制効果は同じです(所得控除された分も運用に回した前提)。ただし、一般的には、拠出時の節税効果が大きく、受取時には各種控除が利用できるため、税制優遇の総額で見るとiDeCoの方が有利になるケースが多いといわれています。
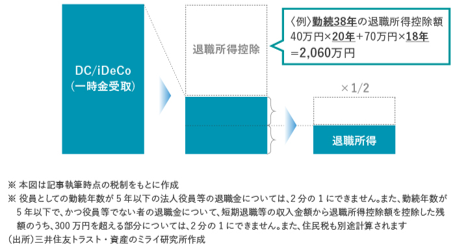
「DC/iDeCoは、資産額が退職所得控除の枠からはみ出ると、運用で増えた分まで課税されるので損だ」という論調も見かけます。しかし、一時金で受け取る場合は退職所得控除の対象となり、控除後の金額の2分の1のみが「退職所得」として、他の所得とは分けて税額計算されます【図表3】。そのため、退職所得控除を超えて課税が生じた場合でも、「拠出時に控除される税率」よりも「受取時にかかる税率」の方が低ければ、税負担は抑えられていることになります。
【図表3】退職所得の考え方
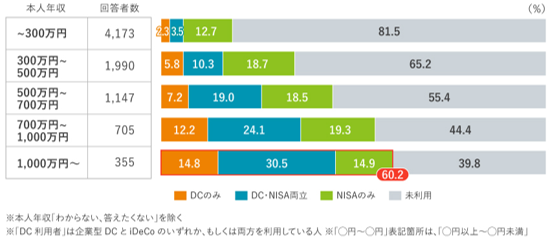
そのため、「税金をできるだけ抑えながら老後資産を作りたい」という目的だけで見れば、iDeCoは非常に魅力的な制度です。これは、高所得者ほど所得控除の恩恵が大きくなるため、ミライ研の調査でも年収が高い層ほどDCとNISAを併用する割合が高いことが確認されています【図表4】。
【図表4】本人年収別 DC・NISAの利用状況・両立状況
“使い勝手”と“税制効果”のトレードオフ
ただし、税制優遇が大きい代わりに、iDeCoには強い制約があります。
原則として60歳まで引き出せません。住宅購入資金が必要になっても、子どもの教育費が必要になっても、基本的には途中で取り崩すことができません。言い換えれば、「老後資金専用の口座」です。この点がNISAとの最大の違いです。
NISAは税制優遇面ではiDeCoに及ばない部分があるといえますが、「いつでも売却できる・引き出し自由・使途に制限がない」という大きな強みがあります。若年層でNISAの利用が先行している背景には、この自由度の高さもあると考えられます。
NISAとiDeCoは“二刀流”で考えよう
最後に改めてお伝えしたいのは、「NISAとiDeCoはライバルではなく友達」ということです。
老後資金はiDeCoで確実に積み立てる。近い将来に使うかもしれないお金や、自由に運用したいお金はNISAで準備する。それぞれのメリット・留意点をカバーし合う役割分担こそが、かしこい制度の使い方といえそうです。
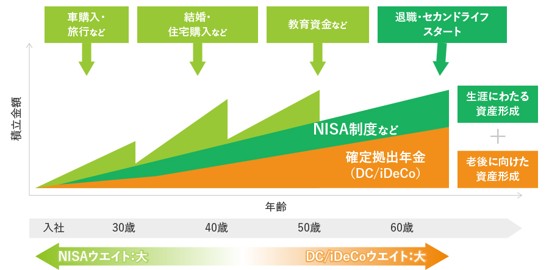
特に、年齢が上がるにつれ、(1)自身の将来のマネープランがだんだん実感をもって把握できるようになる、(2)鍵がかかっている残り期間(60歳以降受け取りまでの期間)は短くなっていく、(3)所得が多くなれば所得控除のインパクトも大きくなる、ことなどを踏まえ、DCの割合を増やしていく、ということもひとつのアイデアとして考えられます【図表5】。
「NISAか、iDeCoか」という二者択一ではなく、「NISAとiDeCoをどう組み合わせるか」という視点で考えることが、これからの資産形成においてますます重要になっていくでしょう。
【図表5】 NISAとDC/iDeCoの使い分けイメージ
(三井住友トラスト・資産のミライ研究所 清永 遼太郎)
関連リンク