iDeCo研究室(2)
私のiDeCoの掛金は月額いくらまで?
提供元:三井住友トラスト・資産のミライ研究所
iDeCoは年金です
iDeCoの掛金は、月額5,000円から、1,000円単位で設定できます。ご自身のライフステージが変わったタイミングなどに合わせて、iDeCoの掛金は年1回まで増額・減額ができますが、iDeCoに月額いくらまで掛けられるのかは“年金”の区分によって異なります。iDeCoは一時金として受け取ることもできますが、国の年金制度に上乗せする位置づけですので、国の年金制度における区分をベースに、iDeCoに掛けられる金額も異なっています。まずは、国の年金について簡単に見てみましょう。
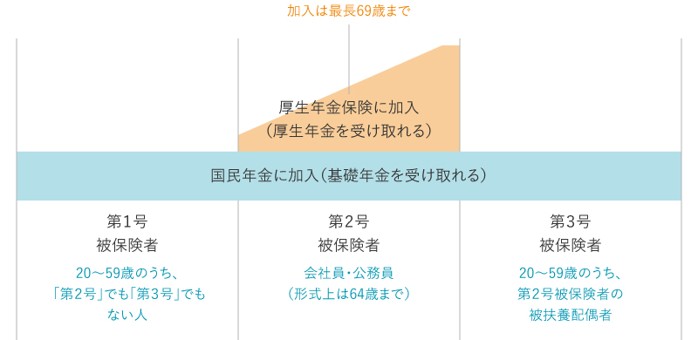
国の年金は、20歳から59歳までに共通の国民年金と、会社員や公務員が加入する厚生年金保険があり、二階建てになっています。
図表1 国の年金制度
会社員や公務員の場合
会社員や公務員の方々について。
お勤め先によっては、企業型DCやDB等の制度が整っている場合があります。それらの制度がある場合には、お勤め先の制度を通じて一定程度老後の備えができていると考えられます。そのため、それらの制度の厚みを除いた水準が、iDeCoに掛けられる金額になります。
つまり、iDeCoについて考える前に、お勤め先に企業型DCやDB等があるかどうかを知る必要があります。企業型DCというのは、お勤め先が用意してくれているDC(確定拠出年金)です。DBというのは、確定給付企業年金で、お勤め先で運用までしてくれているタイプの企業年金です。DBと似たような制度で、国家公務員共済組合、地方公務員共済組合、私立学校教職員共済組合、厚生年金基金、石炭鉱業年金基金があれば、そちらもDBと同じように考えます。まずは、お勤め先の制度を知るところからですね。
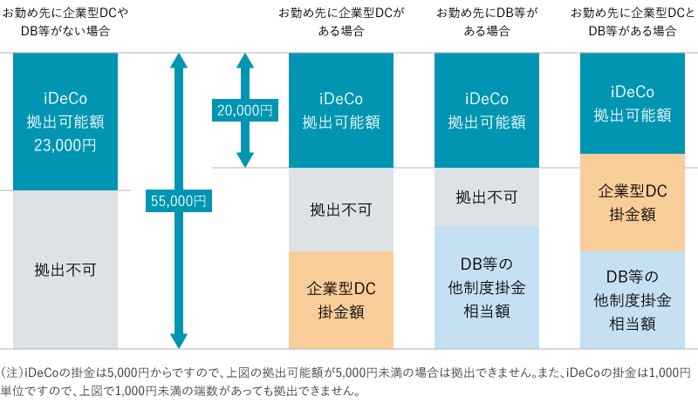
お勤め先に企業型DCやDB等がない場合、あなたのiDeCoの掛金は月額23,000円までです。
お勤め先に企業型DCがある場合、あなたのiDeCoの掛金は、月額20,000円まで、しかも、「55,000円-企業型DC掛金」以下にしないといけません。
お勤め先にDB等がある場合、あなたのiDeCoの掛金は、月額20,000円まで、しかも、「55,000円-DB等の他制度掛金相当額」以下にしないといけません。
お勤め先に企業型DCもDB等も両方ある場合、あなたのiDeCoの掛金は、月額20,000円まで、しかも、「55,000円-企業型DC掛金-DB等の他制度掛金相当額」以下にしないといけません。
絵で描くとこんな感じです。ご自身がどのタイプか確認してみましょう。
図表2 会社員・公務員の場合のiDeCo拠出可能額のイメージ
ここで朗報です。実は、2026年12月の改正により、拠出可能額が拡大することになりました!
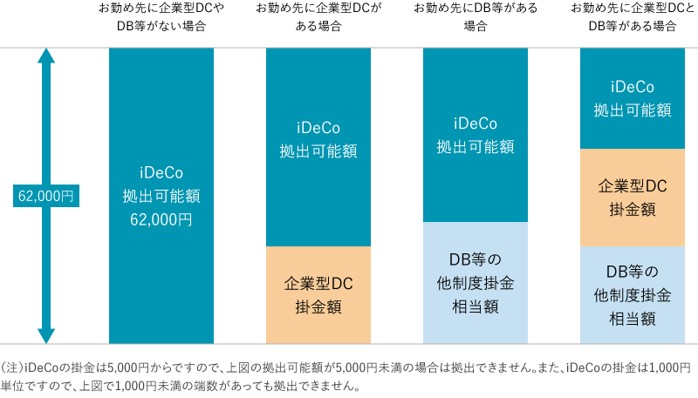
お勤め先に企業型DCやDB等がない場合、あなたのiDeCoの掛金は月額62,000円までとなります。
お勤め先に企業型DCがある場合、あなたのiDeCoの掛金は、月額「62,000円-企業型DC掛金」までとなります。
お勤め先にDB等がある場合、あなたのiDeCoの掛金は、月額「62,000円-DB等の他制度掛金相当額」までとなります。
お勤め先に企業型DCもDB等も両方ある場合、あなたのiDeCoの掛金は、月額「62,000円-企業型DC掛金-DB等の他制度掛金相当額」までとなります。
絵で描くとこんな感じです。だいぶすっきりしましたね。ご自身がどのタイプか確認してみましょう。
図表3 会社員・公務員の場合のiDeCo拠出可能額のイメージ(2026年12月改正後)
なお、お勤め先によっては、企業型DCでマッチング拠出ができる場合があります。マッチング拠出は、お勤め先で用意してくれているDCの器のなかに、ご自身でも掛金をプラスして拠出することができる制度です。マッチング拠出とiDeCoはいずれも、DCの器のなかに自分のお金を入れて運用し、老後に備えるという意味では、全く同じですし、税制上の効果も同じです。マッチング拠出とiDeCoはどちらか一方しかできないルールになっていますし、そもそも効果が同じですので、お勤め先に企業型DCがある場合は、マッチング拠出ができるかについても確認するようにしましょう。
第3号被保険者の場合
会社員や公務員に扶養されている、20歳以上59歳以下の配偶者のみなさま、つまり、第3号被保険者のみなさま、あなたのiDeCoの掛金は月額23,000円までです。2026年12月の改正もありません。
第1号被保険者の場合
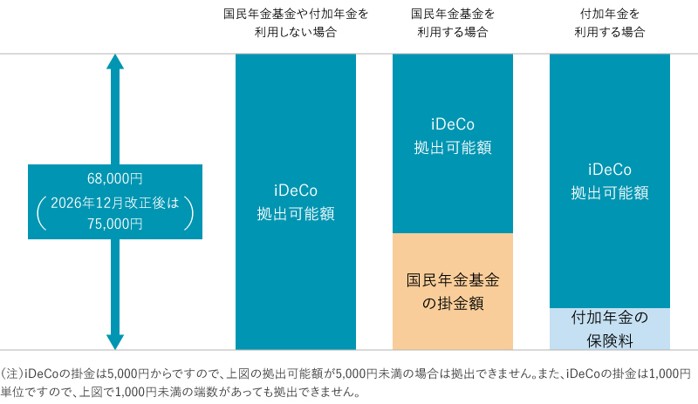
第1号被保険者の場合、あなたのiDeCoの掛金は月額68,000円までです。2026年12月改正後は月額75,000円までに拡大されます。(なお、国民年金に任意加入している場合も第1号被保険者と同様に考えます。)
第1号被保険者の場合は、会社員・公務員用の厚生年金保険には加入しませんが、その代わりに「国民年金基金」という老後に備える仕組みを利用することや、国民年金で付加保険料という上乗せの保険料を納めて年金を増やす「付加年金」という仕組みを利用することができます。ただし、国民年金基金と付加年金は併用できません。iDeCoは国民年金基金または付加年金との併用が可能ですが、その場合は、国民年金基金または付加年金によっても一定程度老後の備えができていると考えられます。そのため、これらの制度の厚みを除いた水準が、iDeCoに掛けられる金額になります。つまり、iDeCoとの合計で月額68,000円(2026年12月改正後は75,000円)が拠出できる上限になります。
図表4 第1号被保険者の場合のiDeCo拠出可能額のイメージ
なお、会社員や公務員でない60歳以上の方は、(基本的には)国の年金の加入は終わっていますが、2026年12月の改正により、例外的にiDeCoへの加入が可能になる場合もあります。こちらについてはちょっと応用問題になりますので、別の回で詳しく解説します。
iDeCoをやってみようかなと考えている方に参考になるサイト
★ iDeCo公式サイト
★ iDeCoナビ
(三井住友トラスト・資産のミライ研究所 杉浦 章友)
関連リンク