iDeCo研究室(5)
企業型DC加入者こそ知っておきたいiDeCo活用術
提供元:三井住友トラスト・資産のミライ研究所
「会社で企業型DCに入っているから、iDeCoは関係ない」・・・そう思っている人は少なくありません。
しかし実は、制度改正によって企業型DC加入者にとってもiDeCoの活用メリットは大きく広がっています。今回は、企業型DC加入者こそ知っておきたいiDeCoの活用術をお伝えします。
まず確認したい「あなたの企業型DC」
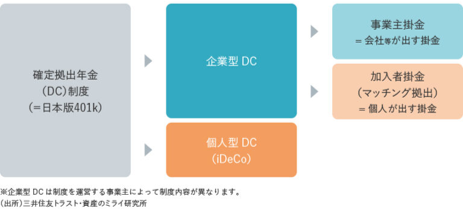
企業型DC(企業型確定拠出年金)は、企業が掛金を拠出し、従業員が運用する制度ですが、企業ごとに制度設計が異なります。まずは、自身の企業型DCの設計を確認しておきましょう【図表1】。
(1)事業主掛金のみ
会社が掛金を負担し、従業員負担はありません。
(2)事業主掛金+マッチング拠出あり
事業主掛金に加え、従業員自身もマッチング拠出が利用できる制度です(加入者掛金ともいいます)。
マッチング拠出とは、給与天引き等でDCに上乗せ拠出し、税制面のメリットを享受できるもので、上乗せ分は所得控除の対象になります。
(3) 選択型(制)DC
主に、給与等の一部(ライフプラン手当など)について、その全額または一部の金額を従業員が選択して企業型DC掛金に振り替える制度です。老後資産形成には大変有効ですが、掛金は分類上「事業主掛金」であり、社会保険料の対象にはならないため、将来の公的給付への影響も理解しておく必要があります(※前払い退職金とDC加入の選択制となっている設計もあります)。
【図表1】DC制度の全体像
【活用1】企業型DC+iDeCoとして積立活用する
そのうえで、まずは、企業型DCとiDeCoを併用する方法を検討します。
2022年10月の制度改正以降、企業型DC加入者も原則としてiDeCoを利用できるようになりました。そのため、
・企業型DC → 会社が準備してくれる老後資金
・iDeCo → 自分で追加する老後資金
という二本立てで積み立てすることができるようになりました。
※注意点 マッチング拠出とiDeCoは両立できない
企業型DCでマッチング拠出を利用している場合は、iDeCoとの関係を必ず確認する必要があります。制度設計によっては「マッチング拠出を使うか、iDeCoを使うか」の選択になるケースがあります。
マッチング拠出とiDeCoの税制効果は一緒のため、マッチング拠出で資産形成をするか、企業型DC+iDeCoを活用するかはコストを含めた管理負荷を含めて検討しましょう。
なお、選択型DCの場合はiDeCoとの併用が可能です。しかしながら、税制メリット等の機能は類似しているため、こちらも併用は管理負荷も含め検討するようにしましょう。
【活用2】転職時等、企業型DCの資産を移換する先としてiDeCoを活用
こちらは老後資産形成というよりも、転職・退職時の受け皿としてのiDeCoです。
実は、多くの方にとって重要なのはこの使い方です。
◇転職時の基本ルール
企業型DCは原則、退職すると加入資格を失います。積み立てた資産は原則60歳以降まで引き出すことはできないうえ、企業型DCの資産としてそのまま放置することもできません。一方で、DCには、iDeCoはじめとした他の企業年金制度にDC資産を移す(移換する)機能があります(ポータビリティ)。
そのため、退職後の暮らしぶりに合わせて、DC資産の移換先を検討しましょう。
主な移換先は以下のとおりです。
・転職先に企業型DCがある場合・・・原則として転職先の企業型DCへ移換できます(もちろん、iDeCoに移換し、【活用1】の状態になることも可能です)
・転職先に企業型DCがない場合・・・iDeCoへ資産を移換して管理・運用を継続します
・独立・退職・専業主婦(夫)になる場合・・・iDeCoへの移換が主な選択肢となります
※注意点 「自動移換」にご用心
企業型DCの資格喪失後、所定期間内に移換手続きをしないと、資産は国民年金基金連合会へ自動移換されます。自動移換されると、運用できない・管理手数料がかかる・将来の受給年齢に影響する可能性がある、というデメリットがあります。
そのため、「転職するならまずDCの移換先を決める」という意識が重要です。
【活用3】60歳以降で企業型DCの資格を喪失した後も、iDeCoが活用できる
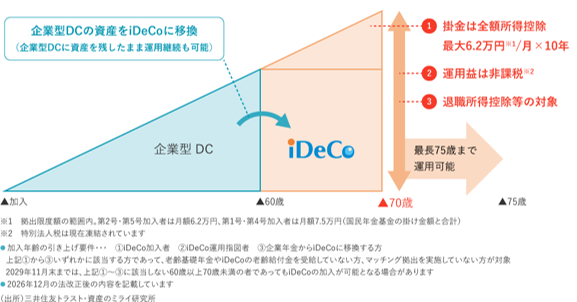
企業型DCに加入している人の多くは、退職すると企業型DCの資格を失い、60‐75歳までの間に一時金や年金形式で受け取ります。ただし、積み立てた資産をiDeCoへ移換することで、積み立てを継続できます。特に60歳以降も働く人が増える中で、この選択肢の価値は高まっています。
例えば、60歳で定年退職しても65歳まで再雇用、さらに働く意思がある場合には、企業型DC資産をiDeCoへ移し、税制優遇を活用しながら運用を続けることが可能です。
(企業型DCをiDeCoに移換せず運用指図のみ行い、iDeCoに新規加入することも可能です)
2026年12月以降、iDeCoの加入可能年齢が65歳から70歳未満へ引き上げられます。
そのため、退職後も所得控除メリットを活用しながら資産形成を続けられることになります。
ただし、条件があります。ざっくりいうと、
・すでにiDeCoの口座を持っている人(掛金を払っている/いないに関わらず)
・企業型DCの資産をiDeCoに移換する人
のいずれかのステータスで、
・老齢基礎年金(国民年金)をまだ受け取っていない ※老齢厚生年金は受給していてもOK
・iDeCoの老齢給付金もまだ受け取っていない
といった条件を満たす人は、70歳未満までiDeCoに加入・拠出を続けられる、というルールになります【図表2】。ポイントは、「国の年金やiDeCoを受け取り始める前」であることを押さえておきましょう。
【図表2】60歳で退職し、iDeCoに資産を移換するイメージ
まとめ
企業型DC加入者にとって重要なのは、
・企業型DCとiDeCoの同時加入は可能 ※ただしマッチング拠出との併用不可
・転職時にはDC資産をiDeCoに持ち運べる(ポータビリティ)
・60歳以降の退職後は、企業型DC資産をiDeCoへ移換し積立・運用を継続できる
⇒2026年改正で、70歳未満までiDeCoを継続できるようになる
という点です。
企業型DCは勤務先に紐づいた制度ですが、iDeCoは2026年12月から最長70歳未満まで活用できる器の大きい制度となります。DCを通じた老後資産形成は、退職時点を“ゴール”ではなく、長い老後資産形成の“中継地点”として捉え、iDeCoも活用しながら長くバトンをつないでいくことが重要になりそうです。
(三井住友トラスト・資産のミライ研究所 清永 遼太郎)
関連リンク