社会保険料の負担は続く
年金収入のみの場合、所得税・住民税がかからなくても社会保険料は意外と多い
提供元:Mocha(モカ)
年金は雑所得として課税対象になりますが、収入が年金のみなら一定額までは税金がかかりません。しかし、所得税や住民税がかからなくても、社会保険料の負担は発生します。
今回は、年金をもらっていても税金がかかっていない世帯を想定し、社会保険料がいくらくらいかかるのかを計算してみます。
年金収入のみなら所得税・住民税がかからないことも
2026年分の所得税については、65歳以上で収入が公的年金のみの場合、年金収入214万円までならかかりません。これは、年金収入から公的年金等控除110万円と基礎控除104万円を差し引くと、課税所得がゼロになるためです。なお、実際には社会保険料控除などもあるため、年金収入が214万円を超えても所得税がかからない場合もあります。
一方、住民税については、自治体によって非課税限度額が定められています。非課税限度額は居住する自治体の級地区分や扶養家族の有無などによって異なります。例えば、65歳以上で扶養する配偶者がいる場合、1級地の自治体では本人の年金収入が211万円以下なら住民税が非課税になります。
税金がゼロでも社会保険料はかかる
年金収入が一定額以下で所得税や住民税がかからなくても、社会保険料(公的医療保険料、介護保険料)の負担はなくなりません。
65~74歳で国民健康保険に加入している場合、国民健康保険料を払う必要があります。国民健康保険料は、前年の所得や加入人数などに応じて計算されます。なお、所得が少ない世帯には保険料を軽減する制度もあります。
また、40~64歳の介護保険料は国民健康保険料に含まれていますが、65歳になると介護保険料を別に納める仕組みに変わります。65歳以上の介護保険料は、本人や世帯の住民税の課税状況、所得などによって決まり、住民税非課税でも原則として負担が発生します。
国民健康保険料も介護保険料も、金額は自治体によって異なります。年金の手取り額を考える際には、税金だけでなく、これらの社会保険料も確認しておくことが大切です。
年金211万円・214万円の社会保険料はいくら?
では、夫の年金収入が211万円、214万円の場合、夫婦世帯の社会保険料がどれくらいになるのか、次のようなモデルケースで試算します。
【モデルケース】
夫婦とも前年度末時点で65歳以上で、大阪市在住
夫の年金収入:211万円または214万円
妻の年金収入:80万円
夫婦とも国民健康保険に加入
年金以外の収入はなし
なお、前年も同額の年金収入があったものとします。
●国民健康保険料
大阪市の2026年度の国民健康保険料は、所得に応じた「所得割」、加入者数に応じた「均等割」、世帯ごとにかかる「平等割」をもとに計算します(なお、平等割はかからない自治体もあります)。今回のモデルケースでは、均等割と平等割が5割軽減されます。
年間の国民健康保険料は、夫の年金収入が211万円の場合は約14万5000円、214万円の場合は約14万9000円となります。
●介護保険料
65歳以上の介護保険料は、本人の所得や世帯の住民税の課税状況などによって決まります。夫の年金収入が211万円の場合、夫婦とも住民税非課税となり、介護保険料は夫婦合計で年間約11万3000円です。
一方、夫の年金収入が214万円の場合、夫が住民税の課税対象となるため、介護保険料は夫婦合計で年間約21万6000円となります。妻自身の年金収入は変わらなくても、世帯に住民税課税者がいることで妻の介護保険料も上がるため、夫婦全体の負担が大きく増えるのです。
今回のモデルケースでの年間保険料を整理すると、次のとおりです。
<モデルケースの年間保険料>
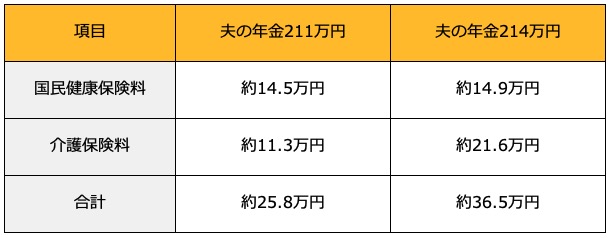
今回の試算では、夫の年金収入が3万円違うだけで、夫婦の社会保険料に年間約10.7万円もの差が出ました。年金収入が多くても、社会保険料の負担によって、かえって手取りが減る場合があることがわかります。
年金生活では社会保険料を差し引いた手取りを意識しよう
年金収入が少なく、所得税や住民税がかからない場合でも、社会保険料は決して少なくありません。また、年金収入が増えることで住民税の課税状況が変わり、社会保険料の負担が大きく増える場合もあります。老後の生活設計では、年金の額面金額だけでなく、税金や社会保険料を差し引いた手取り額を把握しておくことが大切です。
[執筆:ファイナンシャルプランナー 森本由紀]
関連リンク
株式会社Money&You
お金の知性が、人生を変える。女性向けマネー&キャリアのコラムサイト