日本の消費税の歴史をたどる!どのような税金なのか制度概要も解説
- TAGS.
日本では、1989年4月に初めて消費税が導入されました。その後、消費税率の引き上げや軽減税率の導入などの変更があります。
現在は原則として10%の税率が適用される消費税ですが、導入された当初の税率は3%だったことを知らない方もいるのではないでしょうか。近年は消費税の減税についても議論されているため、これまでの税率の変遷や消費税の仕組みについて理解しておくことが大切です。
本記事では、消費税の歴史を説明した上で、消費税の概要や飲食料品の消費税率引き下げの内容についても解説します。
日本の消費税の歴史と税率の変遷
日本の消費税の歴史は、税率3%の導入から始まりました。2026年9月30日時点までの消費税に関する主な出来事は以下の通りです。
・消費税の導入に関する議論が始まる
・消費税法が成立し、翌年に税率3%で施行される
・税率5%に引き上げられる
・税率8%に引き上げられる
・税率10%に引き上げられると同時に、軽減税率が導入される
それぞれ詳しく解説します。
消費税の導入前の議論
1979年1月に、大平正芳内閣が財政再建のため一般消費税の導入を閣議決定しました。しかし、野党や小売業者・消費者団体などの強い反発を受け、衆議院選挙期間中に導入を断念しています。
また、1987年2月には、中曽根康弘内閣が消費税と同様の趣旨の「売上税」の導入に関する法案を国会に提出しました。その後、野党や国民の強い反発を受けて、同年5月に廃案となっています。
消費税法の成立と税率3%の導入(1989年4月〜1997年3月)
竹下登内閣時代の1988年12月、消費税法が成立しました。税制全体の公平性を確保することや、来たる高齢社会に対応することなどが、消費税法の主な目的です。翌1989年4月より、消費税が税率3%で導入されました。
しかし、その後支持率の低下やリクルート事件などにより、竹下登政権は退陣に追い込まれています。
税率5%への引き上げ(1997年4月〜2014年3月)
1994年9月、3か月前に組閣したばかりの村山富市内閣が消費税率を3%から5%に引き上げる税制改革大綱を決定しました。同年11月には、消費税に関する税制改革関連法案が成立しています。
なお、改正消費税法が施行されたのは、1997年4月からです(橋本龍太郎内閣時代)。また、税率の引き上げにあたって、地方消費税が導入されています(消費税率4%・地方消費税率1%、合計5%)。
税率8%への引き上げ(2014年4月〜2019年9月)
2012年8月、野田佳彦内閣時代に、消費税率を2014年4月に8%、2015年10月に10%に引き上げる法律が成立しました。2014年4月、安倍晋三内閣時代に予定通り税率8%に引き上げられています(うち消費税率6.3%、地方消費税率1.7%)。
一方で、2015年10月に予定されていた消費税率10%への引き上げについては、2014年11月に安倍晋三内閣が2017年4月まで先送りすることを表明しました。
税率10%への引き上げと軽減税率の導入(2019年10月〜)
2016年6月、安倍晋三内閣は2017年4月に予定されていた10%への増税を2019年10月に再度延期することを表明しました。そして2019年10月に、予定通り消費税が8%から10%に引き上げられています(うち消費税率7.8%、地方消費税率2.2%)。
なお、消費税率10%への引き上げと同時に、軽減税率制度が導入されました。対象は、酒類を除く飲食料品(外食やケータリング等は対象外)と、定期購読契約に基づく週2回以上発行される新聞です。これらには8%(うち消費税率6.24%、地方消費税率1.76%)が適用されます。
消費税以外の税制の歴史について詳しく知りたい場合は、以下の記事も参考にしてください。
地租改正とは?携わった人物や税制改革の内容をわかりやすく解説
そもそも消費税はどのような税金か
消費税とは、商品の販売やサービスの提供に対してかかる税金(間接税)のことです。
一般的に、消費税は消費一般に広く公平に課税する「一般消費税」のことを指します。一方、「個別消費税」とは特定の物品やサービスに課税する税金のことです。
ここから、消費税の仕組みや直接税・間接税の違い、消費税とインボイス制度の関係について解説します。
消費税の仕組み
消費税は、商品・製品の販売やサービスの提供などの取引に対して広く公平に課税される税金です。商品などの価格に上乗せされた消費税(地方消費税含む)を消費者が負担し、事業者が納税義務者として納付する仕組みで成り立っています。
また、生産や流通など取引ごとに税金が累積されることを防ぐ仕組みがある点も特徴です。消費税の課税事業者は、原則として売上げにかかる消費税額から、仕入れなどにかかる消費税額を差し引いて納付税額を計算します(仕入税額控除)。仕入税額控除により、生産・流通の各段階で税金が累積することを防止可能です。
直接税と間接税の違い
税金は、実際に負担する人と納税義務を負う人との関係によって、直接税と間接税に分けられます。
所得税・法人税・相続税などの直接税は、負担者本人が納税義務を負う税金です。一方、消費税などの間接税では、商品の販売やサービスの提供を行う事業者に納税義務があります。
酒税やたばこ税も、間接税の一種です。ただし、特定の物品を課税対象とするため、「一般消費税」ではなく、「個別消費税」に位置づけられます。
消費税とインボイス制度の関係
複数の消費税率に対応するため、2023年10月からインボイス制度(適格請求書等保存方式)が導入されています。売手が示した税率や消費税額などをインボイスで確認し、買手が仕入税額控除を正しく計算する仕組みです。
控除を受ける事業者には、原則として法定の事項を記録した帳簿に加え、受領したインボイス等の保管が求められます。ただし、売上げを基に納付税額を算出する簡易課税制度や2割特例では、計算のために仕入先のインボイスを保存する必要がありません。
なお、同様の取り扱いとなる制度として3割特例もあります。利用できるのは所定の要件に該当する個人事業者で、2027年分および2028年分の消費税が対象です。
消費税の税収推移
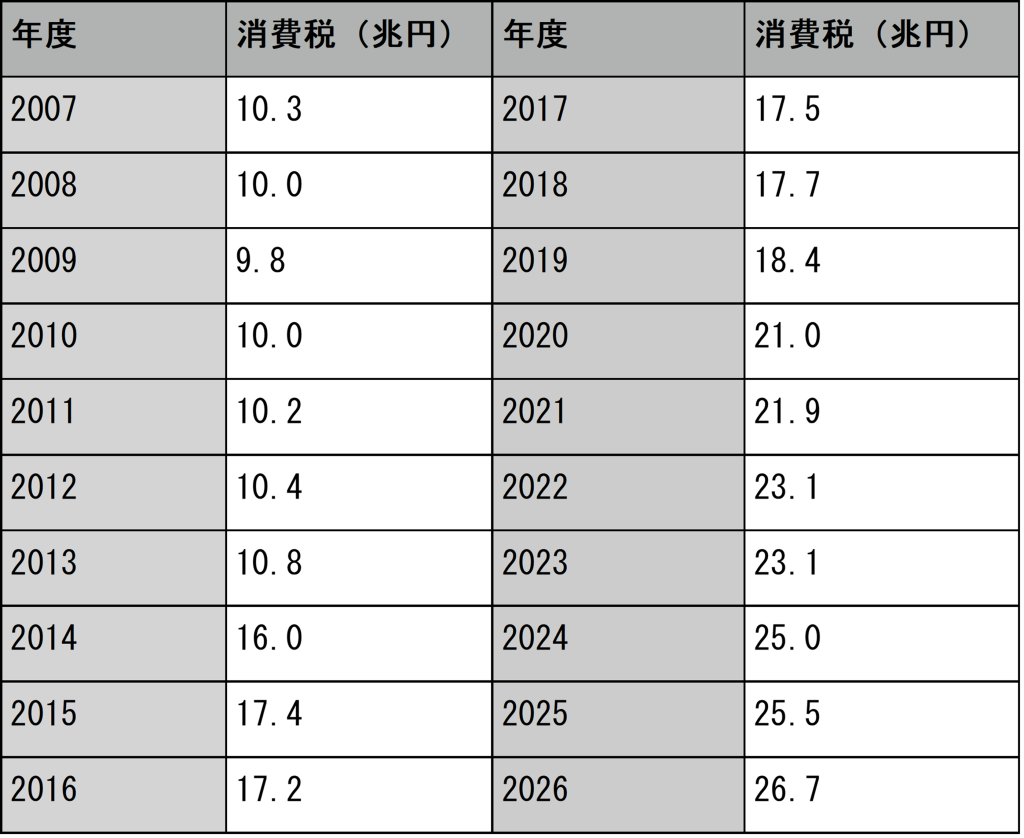
財務省の発表によると、消費税の税収(国税分)は、2026年度予算で26.7兆円です。20年間の消費税の税収について、以下の表にまとめました。
世界各国の消費税(付加価値税)比較
海外でも、日本の消費税にあたる「付加価値税」が導入されています。財務省の資料を用いて、2026年1月現在のOECD加盟国における付加価値税を以下の表にまとめました。
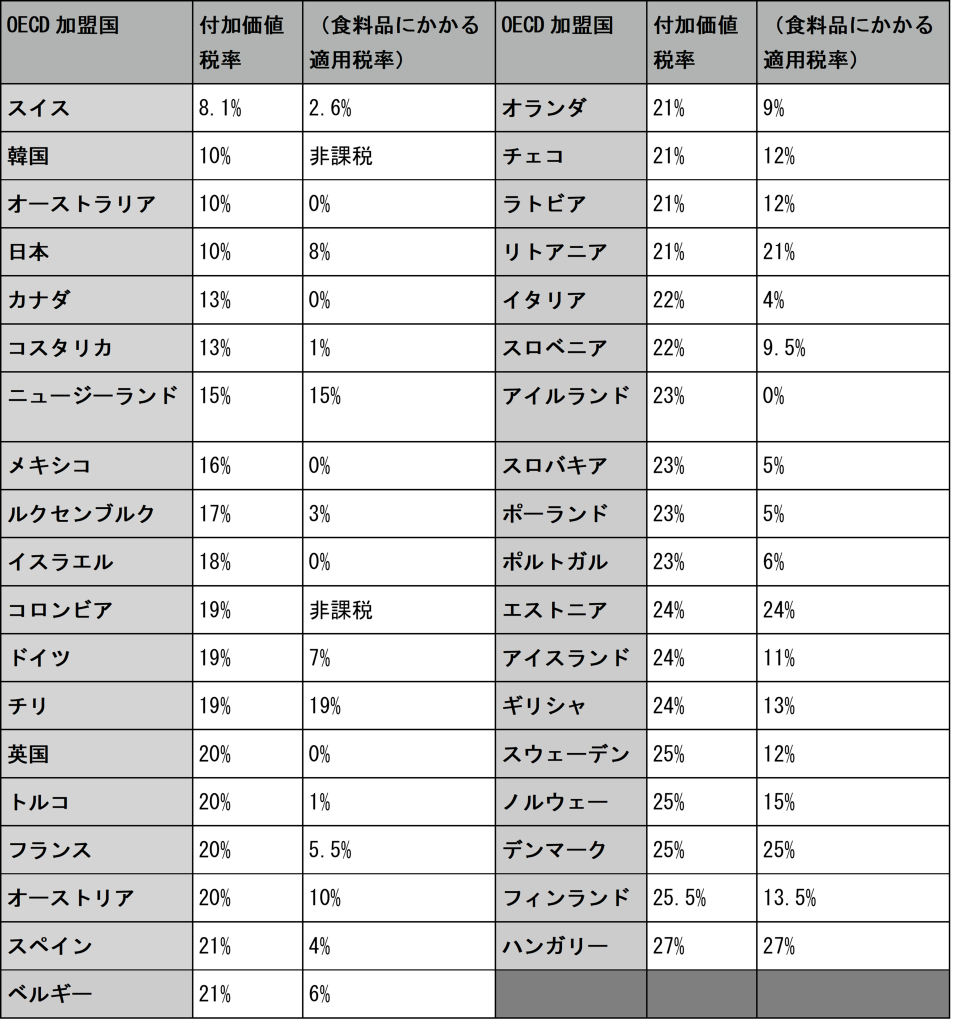
※カナダはオンタリオ州の税率
飲食料品の消費税率引き下げ案とは
飲食料品の消費税率引き下げ案とは、食料品について一定期間消費税率を引き下げる案のことです。2026年9月に、飲食料品の消費税率引き下げについての大綱が閣議決定されました。ここで、閣議決定の内容や対象となる飲食料品について詳しく解説します。
※2026年10月13日時点の情報に基づくものです。関連法案はまだ成立しておらず、消費税率引き下げの実施は確定していません。
2年間の臨時的な引き下げに関する大綱の閣議決定
2026年9月15日、政府は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。また、同年10月9日に、政府は「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」を第222回国会に提出しています。
法案が可決・成立した場合は、2027年4月1日から2029年3月31日までの間、飲食料品について1%の税率が適用される予定です(うち消費税率0.78%、地方消費税率0.22%)。
税率1%の対象となる飲食料品
法案が成立した場合に、税率1%の対象となる飲食料品は、2027年3月31日以前に税率8%の軽減税率対象となる飲食料品と同様です。そのため、酒類は除かれます。
また、外食やケータリング等は税率10%の対象です。ただし、テイクアウトや、有料老人ホーム等での一定の要件を満たす飲食料品の提供については、税率1%の対象とされています。
なお、現在8%の軽減税率対象とされている新聞の定期購読に適用される税率は、引き続き8%です。
消費税の歴史は税率3%での導入から始まった
日本の消費税の歴史は、1989年4月における消費税率3%の導入から始まりました。以降、5%、8%、10%と引き上げられています。
また、今後法案が可決・成立すれば、飲食料品に対する消費税率が一時的に引き下げられる見込みです。ビジネスや家計にも影響を及ぼすため、消費税の動向や制度改正などについて注意しておきましょう。
参考:国税庁「No.6101 消費税の基本的なしくみ」
参考:総務省「地方消費税」
参考:財務省「もっと知りたい税のこと 令和6年6月 5.「消費税」を知ろう」
参考:財務省「Q&A ~身近な税について調べる~」
ライター:Editor HB
監修者:高橋 尚
監修者の経歴:
都市銀行に約30年間勤務。後半15年間は、課長以上のマネジメント職として、法人営業推進、支店運営、内部管理等を経験。個人向けの投資信託、各種保険商品や、法人向けのデリバティブ商品等の金融商品関連業務の経験も長い。2012年3月ファイナンシャルプランナー1級取得。2016年2月日商簿記2級取得。現在は公益社団法人管理職。