プラチナの価格形成を左右するものは何か?
提供元:ワールド・プラチナ・インベストメント・カウンシル(World Platinum Investment Council, WPIC)
サマリー
昨今のプラチナ市場の動向を見ると、投資家はプラチナと他の貴金属との関連を強く意識し、マクロ経済的な観点でプラチナを捉えていることがわかります。
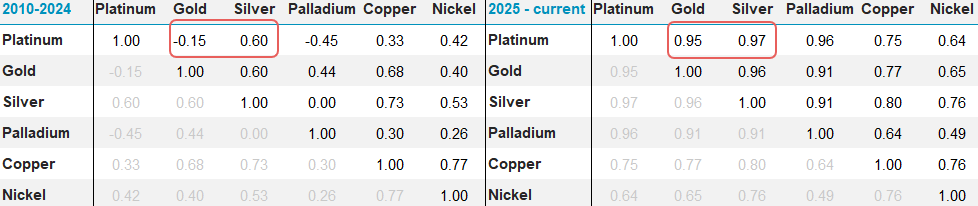
私たちの調査からでも2025年初めからプラチナとゴールドの相関関係は明らかに強くなっており、多くの貴金属投資家はマクロ経済要因に対して同じように反応しています (図1)。
図1:プラチナとその他の貴金属との相関関係は2025年以降、強まっている
今後の金利動向に対する不確実性、長期的なインフレの方向性の不透明感、さらに特に米国や日本の政府債務の高まりに対する懸念、ディベースメント取引をめぐる動きなどが、今年の貴金属市場全般にわたってボラティリティーを大きくしているのです。
様々な条件を一定にした場合、金利の上昇はドルを支え、金利を生まない貴金属などの資産にとってはマイナスとなります。しかし、現実には今この相関関係は弱まっています。現時点ではディベースメント取引は一時的に後退しているようにみえますが、再びその動きが浮上すれば、プラチナ投資にとっては好材料となる可能性があります。
プラチナの需要と供給
今年上半期、地政学リスクやマクロ経済要因がプラチナを含む貴金属市場全体に対する逆風となりました。プラチナ市場では投資資金が大量に流出し、17.0トンもの供給過剰となりましたが、2026年通年では8.2トンの供給過剰に収まると考えられます。下半期は投資資金の一部が市場に戻り、再び供給不足になる予測で、来年以降も2030年まで供給不足が続く見通しです。
プラチナ市場は2026年は供給過剰になる予測ではありますが、大幅な不足(43.5トン)となった2025年まで3年連続で供給不足だったため、地上在庫は大きく減っています。供給過剰の時期を経ても、今年の年末時点の地上在庫で賄える世界のプラチナ需要は約 3.4ヶ月分 しかありません。歴史的に見ても低い水準にある地上在庫に依存する状況となります。
その一方で、プラチナの需要は引き続き堅調に推移する見通しです。特にAI関連分野が将来的に期待できる大きな需要源として台頭しています。2026年のプラチナの工業需要が 7% 引き上げられたのも、現在進行中のAI関連事業に対する巨額の投資によってプラチナ需要が恩恵を受けると考えられるからです。中国はAIインフラ開発に対して2030年までにおよそ3000億ドルもの投資を計画しており、同じ期間、米国の民間セクターによる投資も3兆ドルとされています。こういった動きが先端産業やデジタルインフラにおいて、全く新しいプラチナの需要を生み出しているのです。
また、AIと並んで水素技術も引き続きプラチナ需要に新たな成長をもたらしています。プラチナは供給地が偏在していることや使用価値の高さから、多くの国々で重要鉱物に指定されています。
プラチナとゴールドの相関関係とディベースメント取引
2025年初めのプラチナとゴールドの相関関係数は0.95と、ほとんど完全な相関関係を示しています。短期的なプラチナの投資環境を左右しているのは、ファンダメンタルズよりもこの相関関係です。
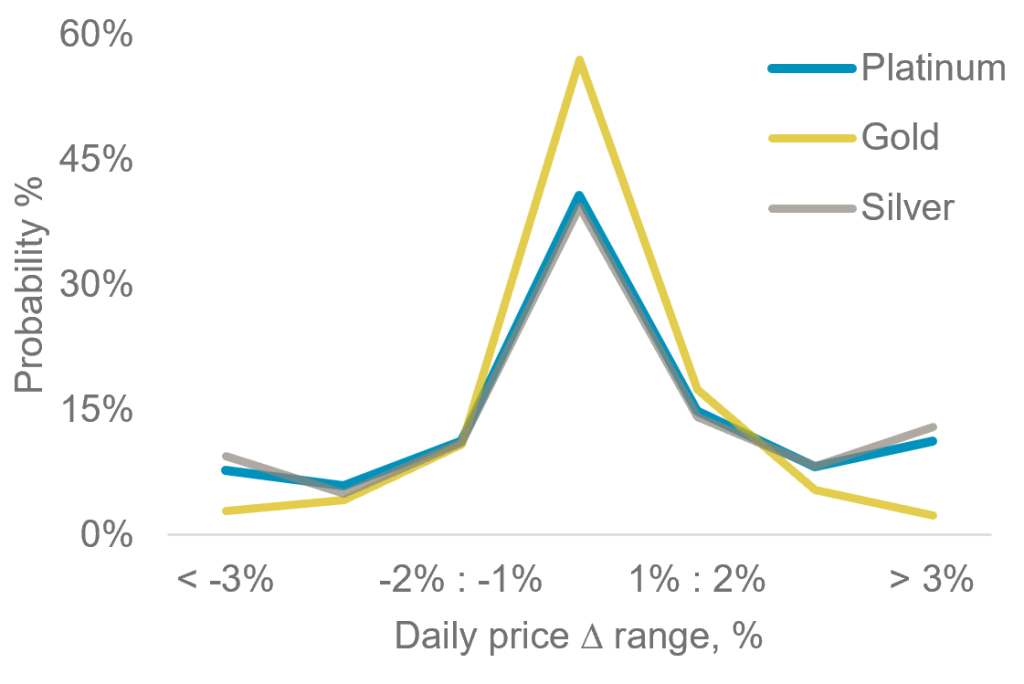
ゴールドがディベースメント取引を主導しているのは明らかですが、シルバーやプラチナもハイベータ資産として、2025年には金銀比価とプラチナゴールドディスカウントが過去最高になるなど投資家の注目を集めています。2025年以降、ゴールドに対するシルバーのベータ値は1.8倍、プラチナは1.3倍 (図2)で、プラチナは金よりも価格変動が増幅されやすい一方、相対的な価格変動がより大きい銀よりはベータが低いという特徴があります。
とはいえ、良好な需給ファンダメンタルズの重要性が減ったわけではなく、それこそがプラチナの高いベータ値の背景にあると考えられます。
図2:プラチナとシルバーの高いベータ値は、これらがゴールドよりも価格の変動が大きく、かつ上昇率も高いことを意味する
米国でも日本でも金利が上がりましたが、投資家は増え続ける政府債務への懸念と自国通貨の強さに大いに注目しており、今の環境だと、貴金属投資に対しては高い金利がもたらすマイナスよりも、ディベースメント取引の懸念の方が大きな影響を及ぼす可能性があります。
ディベースメント取引が再び活発化すれば、プラチナはインフレやドル安に対するヘッジとして、ゴールドと並んで恩恵を受ける立場にあります。ディベースメント取引が膨らんだ2025年第4四半期、つまり貴金属価格が大きく上がりプラチナETFに大量に投資資金が流れ込んだ現象が再び繰り返されることになるかもしれません。
図3:2025年第4四半期のような投資資金の流入が起これば、2026年のプラチナ市場の需給は均衡する
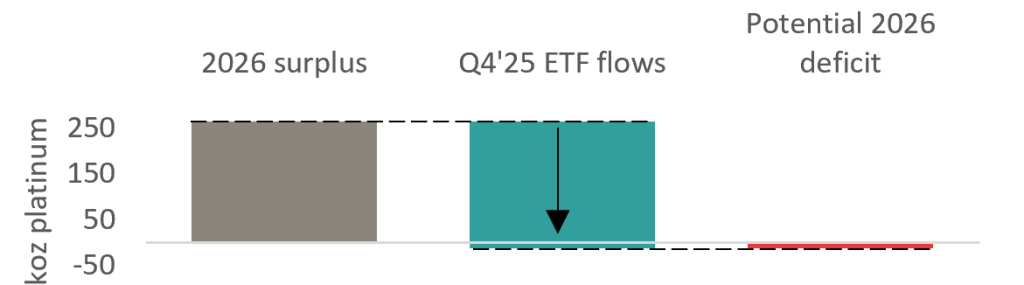
そうなれば、2026年全体のプラチナ市場を供給過剰から、需給が均衡した状態に変えるのに十分なだけの投資資金が流入するでしょう(図3)。
結論
貴金属市場に対する投資家センチメントがいかに早く変化しうるか、それはここ数ヶ月の動きを見てもはっきりしています。投資家は、政府債務の拡大やインフレ、通貨価値の希薄化への懸念と、その一方では金利と債券利回りの上昇という二つの相反する力が形成する市場環境にいます。その中でプラチナは良好なファンダメンタルズに支えられながらも、貴金属市場全体の動きに連動しています。
これから金融引き締めに対応した市場になっていく中で、年末までの追加利上げは日本と米国でそれぞれ後1回と、利上げペースは緩やかになるだろうという予測が優勢です。しかし、投資家は新たな経済指標の発表と中央銀行の姿勢を見極めており、価格のボラティリティーは高いままです。
日本の投資家にはこういった国際動向に加え、為替の変動がさらに大きな影響を及ぼします。日銀が断続的に介入努力を行なっているにも関わらず、円キャリートレードのおかげで円はドルに対して歴史的に低い水準から抜け出していません。ドル建ての貴金属価格が横ばいに近い動きを保てば、円安傾向は日本の貴金属投資需要にはプラスとなるはずです。
(ワールド・プラチナ・インベストメント・カウンシル)
(World Platinum Investment Council, WPIC)
WPIC – 重要事項と免責条項
重要事項と免責条項: 当出版物は一般的なもので、唯一の目的は知識を提供することである。当出版物の発行者、ワールド・プラチナ・インベストメント・カウンシルは、世界の主要なプラチナ生産会社によってプラチナ投資需要の発展のために設立されたものである。その使命は、それによって行動を起こすことができるような見識と投資家向けの商品開発を通じて現物プラチナに対する投資需要を喚起すること、プラチナ投資家の判断材料となりうる信頼性の高い情報を提供すること、そして金融機関と市場参加者らと協力して投資家が必要とする商品や情報ルートを提供することである。
当出版物に掲載された2019年からメタルズフォーカス社によるリサーチは© Metals Focus Copyrightが著作権を有するものである。当出版物に掲載されたデータの全ての著作権およびその他の知的財産権はメタルズフォーカス社に属し、発行者への第三者コンテンツ提供者である同社のみがその情報及びデータの中の知的財産権の登録をする権利がある。メタルズフォーカス社の分析、データ、その他の関連情報は掲載時点でのメタルズフォーカス社の判断を表したものであり、予告なく変更されることがある。 当該データ及び解説のいかなる部分もメタルズフォーカス社の書面による承諾なしに資本市場(資金調達)のために使用することはできない。
当出版物に掲載された2019年以前のSFA社によるリサーチは© SFA Copyrightが著作権を有するものである。
当出版物は有価証券の売買を提案または勧誘するものではなく、またそのような提案または勧誘とみなされるべきものでもない。当出版物によって、出版者およびコンテンツ提供者は、それが明示されているか示唆されているかにかかわらず、有価証券あるいは商品取引の注文を発注、手配、助言、仲介、奨励する意図はない。当出版物は税務、法務、投資に関する助言を提案する意図はなく、当出版物のいかなる部分も投資商品及び有価証券の購入及び売却、投資戦略あるいは取引を推薦するものとみなされるべきでない。発行者、コンテンツ提供者はブローカー・ディーラーでも、また2000年金融サービス市場法、Senior Managers and Certifications Regime及び金融行動監視機構を含むアメリカ合衆国及びイギリス連邦の法律に登録された投資アドバイザーでもなく、及びそのようなものと称していることもない。
当出版物は特定の投資家を対象とした、あるいは特定の投資家にための専有的な投資アドバイスではなく、またそのようなものとみなされるべきではない。どのような投資も専門の投資アドバイザーに助言を求めた上でなされるべきである。いかなる投資、投資戦略、あるいは関連した取引もそれが適切であるかどうかの判断は個人の投資目的、経済的環境、及びリスク許容度に基づいて個々人の責任でなされるべきである。具体的なビジネス、法務、税務上の状況に関してはビジネス、法務、税務及び会計アドバイザーに助言を求めるべきである。
当出版物は信頼できる情報に基づいているが、出版者とコンテンツ提供者が、情報の正確性及び完全性を保証するものではない。当出版物は業界の継続的な成長予測に関する供述を含む、将来の予測に言及している。出版者とメタルズフォーカス社は当出版物に含まれる、過去の情報以外の全ての予測は、実際の結果に影響を与えうるリスクと不確定要素を伴うことを認識しているが、出版者とコンテンツ提供者は、当出版物の情報に起因して生じるいかなる損失あるいは損害に関して、一切の責任を負わない。
ワールド・プラチナ・インベストメント・カウンシルのロゴ、商標、及びトレードマークは全てワールド・プラチナ・インベストメント・カウンシルに帰属する。当出版物に掲載されているその他の商標はそれぞれの商標登録者に帰属する。発行者は明記されていない限り商標登録者とは一切提携、連結、関連しておらず、また明記されていない限り商標登録者から支援や承認を受けていることはなく、また商標登録者によって設立されたものではない。発行者によって非当事者商標に対するいかなる権利の請求も行われない。
© 2026 World Platinum Investment Council Limited. 禁無断転載。ワールド・プラチナ・インベストメント・カウンシルの名称、ロゴ、及び略称 WPIC はワールド・プラチナ・インベストメント・カウンシルの登録商標である。当出版物のいかなる部分もワールド・プラチナ・インベストメント・カウンシルおよび著者の許可なくして、いかなる方法によっても複製および配布されてはならない。
関連リンク
