『ETFの常識』読み合わせ(9)。ETFには2つの市場がある?その仕組みを解説

東証公式の解説本『ETFの常識』を読み解きながら、ETFの基本をひとつずつ押さえていくシリーズです。
<前回記事はこちら>
『ETFの常識』読み合わせ(8)。外国資産ETFは為替もチェック!購入前に知っておきたい「値動き」と「口数」の基本
<発刊のお知らせはこちら>
ETF総合解説本『東証公式ETFの常識(2026年5月版)』 発刊のお知らせ
ETFは、取引所で投資家同士が売買するだけの商品ではありません。
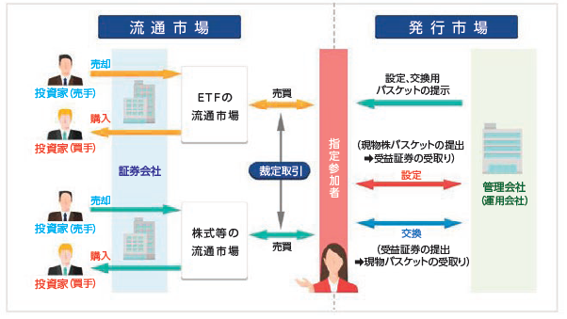
ETFには「流通市場」と「発行市場」という2つの市場があり、管理会社、指定参加者、信託銀行といった、さまざまな関係者がその仕組みを支えています。
投資家が売買する「流通市場」
流通市場は、小口化されたETFの受益証券を投資家同士で売買する市場です。
個人など一般の投資家は証券会社へ注文を出し、証券会社がその注文を取引所へ取り次ぎます。私たちが普段ETFを売買しているのは、この流通市場です。
ETFが生まれたり減ったりする「発行市場」
発行市場では、ETFの受益証券を新しく発行する「設定」や、ETFを株式等のバスケットや現金に戻す「交換・解約」が行われます。
流通市場だけでは対応しにくい大口の取引需要に対して、発行市場で設定・交換を行うことで、流通市場の出来高を超える規模の取引にも対応できます。
ETFを支えるプレーヤー
管理会社(運用会社)は、ETFを組成し、対象となる指数などに連動するよう組入銘柄を決め、運用の指示を行います。
指定参加者は主に証券会社が担当し、管理会社との間でETFの設定や交換を行います。また、指定されたETFについて、取引所で買い注文と売り注文を提示する努力義務があります。
信託銀行は、ETFで集められた信託財産を管理会社とは分けて管理します。
「設定」と「交換」とは?
ETFの需要が高まった場合などには、指定参加者が株式等のバスケットや現金を拠出し、管理会社がETFの受益証券を発行します。これが「設定」です。
反対に、ETFを拠出して株式等のバスケットや現金を受け取ることを「交換・解約」といいます。ETFによって、現物で設定・交換するタイプ(現物設定・現物交換型)、現金で設定して現物で交換するタイプ(金銭設定・現物交換型)、現金で設定・解約するタイプ(金銭設定・金銭交換型)などがあります。
(東証マネ部!編集部)