ジュニアNISAとの違いも交えて解説
「こどもNISA」いつから?
提供元:三菱UFJモルガン・スタンレー証券
- TAGS.
はじめに:次世代の教育資金準備の柱「こどもNISA」
● 本記事は、現行の税制改革大綱に基づき、情報提供を目的として一般的な内容をまとめたものです。
● 制度の詳細は今後の審議により変更される可能性があり、記載内容が最終的な制度と一致しない場合があることにご留意ください。
子どもの成長に伴い、大学進学をはじめとした教育費や、その後の自立・社会参加に向けたさまざまなライフイベントには、まとまった資金が必要となります。こうした将来に備え、早い段階からどのように資産形成を進めていくべきか、悩む方も少なくないのではないでしょうか。
こうした不安を解消し、効率的な資産形成をサポートする新しい選択肢として、2027年から「こどもNISA」が開始される予定です。こどもNISAは、長期的な投資を通じて、お子さまの大学進学等の成人後のライフイベントに必要となる資金を備えることを可能にする、新たな非課税投資の枠組みです。従来のジュニアNISAから改善され、より使いやすく、より柔軟に資金を活用できるよう設計されています。
本記事では、こどもNISAの制度概要と、すでに制度が終了したジュニアNISAとの違いについて、分かりやすく解説します。
こどもNISAの制度概要
「こどもNISA」は、次世代の資産形成を促進することを目的に、NISAのつみたて投資枠をベースとした非課税投資の仕組みとして創設が予定されています。教育資金に限らず、将来の多様なライフイベントに備えるため、長期・安定的な投資を行える点が特徴です。
制度上は、つみたて投資枠の対象年齢を実質的に撤廃し、未成年者であっても長期投資の恩恵を受けられるよう、年間投資枠および非課税保有限度額が設定される見込みです。具体的には、対象年齢が0歳から17歳までと広く、年間60万円、生涯で最大600万円の範囲内で投資から得られる利益が非課税になります。投資対象商品は、NISAのつみたて投資枠と同様、長期・分散投資に適した投資信託等が中心となり、少額から計画的に資産形成を進めることができます。
また、こどもNISAでは、従来のジュニアNISAと比べ、資金の払出しに関する制約が緩和される方向で検討されています。これにより、一定の年齢到達後や必要に応じて資金を活用できる柔軟性が高まり、進学や自立に伴う資金需要にも対応しやすくなると期待されています。
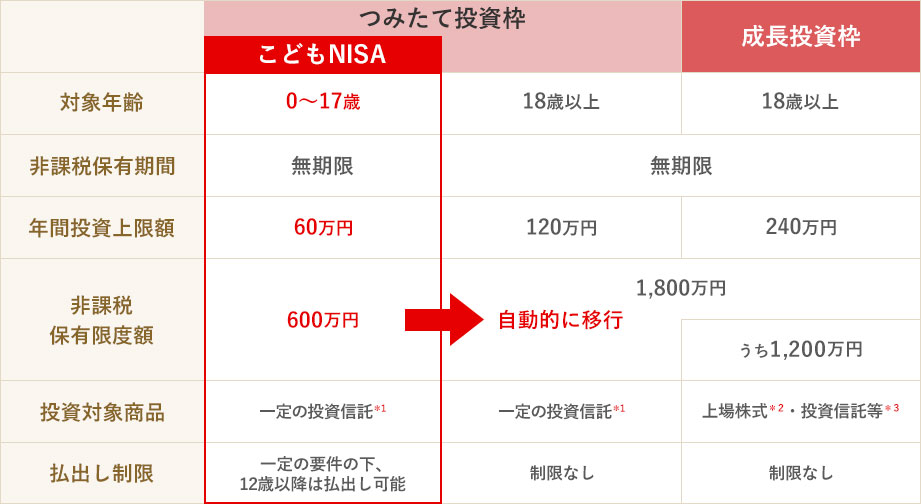
*2 整理・監理銘柄を除外。
*3 信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外。
※金融庁公表資料を基に三菱UFJモルガン・スタンレー証券が作成
対象年齢:0歳から17歳まで
こどもNISAの対象となるのは、口座を開設する年の1月1日時点で0歳から17歳までのお子さまです。これは、生まれて間もない赤ちゃんから、高校生まで幅広い年齢層のお子さまが利用できることを意味します。たとえば、2027年に制度が開始された場合、その年の1月1日時点で0歳のお子さまはもちろん、17歳のお子さまもこどもNISA口座を開設できます。
この幅広い年齢設定は、お子さまの成長段階に合わせて長期的な視点で教育資金を準備できる仕組みとなっています。乳幼児期からコツコツと積み立てを始めることも、中学生や高校生になってから、まとまった教育資金の一部を活用することも可能です。お子さま一人ひとりのライフプランや教育計画に合わせて、柔軟に活用を検討できる制度設計となっています。
非課税投資枠:年間60万円 / 生涯600万円
こどもNISAでは、お子さま一人あたり年間60万円まで非課税で投資を行うことができます。そして、生涯にわたる非課税保有限度額は600万円と定められています。これは、毎年60万円を上限として投資元本を積み立て、お子さま一人につき最大600万円分の元本に対する運用益や配当金が非課税になるということです。
例えば、もし毎年上限いっぱいの60万円を投資した場合、およそ10年間で生涯の非課税保有限度額である600万円に達することになります。
通常、投資で得た利益には約20%の税金がかかりますが、こどもNISAを活用すれば、この税金が一切かからないため、教育資金の形成に役立つことが期待できます。
投資対象商品:NISAの「つみたて投資枠」と同様
こどもNISAで投資できる商品は、NISAの「つみたて投資枠」の対象商品に限定されます。
個別の株式や複雑な金融商品は対象外となりますが、これにより、投資初心者の方でも商品を選びやすくなるという特徴があります。金融庁が「つみたて投資枠」の対象商品を選定する際には、信託報酬(運用コスト)が低水準であることや、分配金が頻繁に出ないこと(複利効果を妨げないため)など、長期的な資産形成に資するよう様々な要件を課しています。
こどもNISAでは、金融庁が定めた厳しい基準をクリアした、長期・積立・分散投資に適した低コストの投資信託などが中心になるということです。
年齢別の払出条件と課税ルール
こどもNISAの大きな特徴の一つは、かつてのジュニアNISAの厳格な払出し制限が緩和され、より柔軟に資金を活用できるように改善された点です。
具体的には、12歳~17歳の期間は特定の「教育資金目的」であれば、運用益を含め資金を引き出すことが可能になります。何が「教育資金」として認められるかについては、金融機関が示す詳細なガイドラインや、領収書などの証明書類の提出が必要となる場合がありますので、事前に確認しておくことが重要です。また、引き出す際にはお子さまの同意も必要になります。
18歳になるとお子さま本人のNISAつみたて枠に自動的に移行されます。
こどもNISAとジュニアNISAの5つの主な違い
2023年末で惜しまれつつ終了したジュニアNISAと、2027年から開始予定の「こどもNISA」はどちらもお子さまのための非課税投資制度ですが、その中身には大きな違いがあります。ここでは、混同しやすいこれら2つの制度について5つの重要なポイントに絞って比較し、こどもNISAの新しい特徴を分かりやすく解説していきます。
1.制度の恒久化 vs 期間限定
ジュニアNISAは2016年に始まり、2023年末で新規投資が終了する期間限定の制度でした。しかし、新たに始まるこどもNISAは「恒久化」される点が大きな特徴です。
この恒久化により、焦って制度に加入する必要がなくなり、各ご家庭のタイミングでじっくりと長期的な視点に立った資産形成プランを立てられるようになりました。お子さまのライフステージやご家庭の状況に合わせて、無理なく計画的な教育資金準備を進めることができるため、精神的なゆとりも生まれるでしょう。
2.払出制限の緩和
ジュニアNISAの留意点として挙げられていたのが、原則として18歳になるまで資金を引き出せないという払出制限でした。せっかく準備した資金も、必要な時に使えないというジレンマに悩んだ方もいらっしゃるのではないでしょうか。こどもNISAではこの払出制限が緩和され、使い勝手が向上する予定です。
こどもNISAでは、お子さまが12歳以降であれば、大学進学前の高校の授業料や塾の費用など、教育資金目的で資金を引き出すことが可能になります。これにより、大学費用だけでなく、中学や高校での部活動、習い事、予備校などの費用といった、現実的に資金が必要となるタイミングで柔軟に資金を活用できるようになります。ご家庭のライフプランに合わせて、必要な時期に必要な資金を引き出せるようになることは、家計管理において大きな利点と言えるでしょう。
3.年間投資枠と非課税保有限度額の拡大
ジュニアNISAでは年間80万円が非課税投資枠の上限でした。一方で、こどもNISAの年間投資枠は60万円となり、年間の投資枠の数値だけを見ると減少したように感じられるかもしれません。
しかし、こどもNISAの大きな変更点として、生涯にわたる非課税保有限度額が600万円と明確に設定されたことが挙げられます。ジュニアNISAの生涯非課税保有限度額は実質400万円でしたので、この600万円という上限設定は、より大きな教育資金の準備ができることを意味します。年間の投資枠は減少したものの、制度全体として非課税で運用できる上限額が増えたことで、より計画的かつ余裕を持った資産形成が可能になったと捉えることができます。
4.18歳以降の自動的なNISA口座への移管
ジュニアNISAでは、お子さまが18歳になった際に、保有している資産を課税口座に移管するか、あるいは通常のNISA口座へロールオーバー(移管)するかの選択が必要でした。ロールオーバーには手続きが必要で、場合によっては非課税枠を消費するなど、やや複雑な仕組みでした。しかし、こどもNISAではこの点が大幅に簡素化されています。
こどもNISAでは、お子さまが18歳になると、保有している資産が自動的に本人のNISA口座に移管されます。これにより、特別な手続きをする必要なく、お子さま自身が成人後も非課税での資産運用を継続できるという、非常にシームレスな移行が可能になりました。親が管理していた資金が、成人したお子さま自身が運用できる資金へとスムーズに引き継がれるため、親の手間が省けるだけでなく、お子さまが自立して資産形成を行うきっかけにもなるでしょう。
5.投資対象商品の拡充
ジュニアNISAでは、個別株式や投資信託など幅広い商品が投資対象となっていました。一方、こどもNISAでは、新しいNISAの「つみたて投資枠」の対象商品に限定される予定です。具体的には、金融庁が定めた厳しい基準をクリアした、長期・積立・分散投資に適した低コストのインデックス型投資信託などが中心となります。
「拡充」という見出しとは異なるように感じるかもしれませんが、この変更は、親が商品を選びやすく、安心して長期的な資産形成を行えるようにするための配慮と言えます。個別株のような比較的変動リスクが大きな商品は対象外となるため、よりリスクを抑えながら将来のための資産形成を目指せるように設計されています。
こどもNISAの3つの特徴
ここまで、こどもNISAの制度概要やジュニアNISAとの違いについて詳しくご説明してきました。この新しい制度が、お子さまの将来の教育資金準備にどのように役立つのか、その具体的な特徴を3つのポイントに絞ってご紹介します。
1.非課税の恩恵で効率的に教育資金を準備できる
こどもNISAの最も大きな魅力は、なんといっても「非課税」で資産運用ができる点にあります。通常、投資で得た利益(運用益)には約20%の税金がかかります。しかし、こどもNISAを活用すれば、この税金が一切かからず、利益をまるごと受け取ることができるのです。
2.必要な時に資金を引き出せる柔軟性の向上
ジュニアNISAが「原則18歳まで引き出し不可」という厳しい制約があったのに対し、こどもNISAでは資金の払出し条件が大幅に緩和され、使い勝手が格段に向上しました。特に注目すべきは、お子さまが12歳以降であれば、教育資金を目的として資金を引き出せるようになった点です。
お子さまが大学に進学する前の、中学や高校の段階でも、塾の費用、予備校代、部活動の遠征費、はたまた海外研修費用など、まとまった教育資金が必要になることは少なくありません。こどもNISAでは、こうした「必要な時」に、必要な「教育資金」として非課税で引き出せるため、ご家庭のライフプランやお子さまの成長段階に合わせて、より柔軟な資金計画を立てることができます。
3.親子で学ぶ金融教育の絶好の機会になる
こどもNISAは、単なる金銭的なメリットだけでなく、お子さまの金融教育という側面においても大きな価値を持ちます。親御さんがお子さまのために資産運用を行う姿は、まさに生きた教材となります。例えば、お子さまがある程度の年齢になったら「これはあなたの将来のための大切なお金だよ」と伝え、一緒に口座の状況を確認してみるのも良いでしょう。
「資産評価が日々上下する」という感覚や、世界経済のニュースが自分の資産にどう影響するかといったことを親子で話し合うことは、お子さまの金銭感覚を養い、社会への関心を育む絶好の機会となります。投資を通じて、長期的な視点を持つこと、リスクとリターンを理解することなど、学校ではなかなか学べない実践的な金融知識を自然と身につけさせることができます。親として、お子さまの将来の選択肢を広げるための資金を準備するとともに、お金に関する知識と価値観を育むことができるのは、大きな満足感に繋がるはずです。
まとめ:こどもNISAを正しく理解し、将来に向けた資産形成を始めよう
この記事では、2027年から始まる予定の「こどもNISA」について、その制度の全体像と旧制度であるジュニアNISAとの違いを詳しく解説してきました。
こどもNISAは、お子さまの将来の教育資金を準備する上で、非課税で運用できる仕組みを活用しながら資産形成に取り組むことができる制度です。ジュニアNISAの課題であった払出し制限の緩和や、18歳以降の自動的なNISA口座への移管など、使いやすさが大きく向上した点も大きな魅力と言えるでしょう。
「まだ制度開始まで時間がある」と思われるかもしれませんが、効率的な資産形成には「時間」が重要な要素です。今から制度を正しく理解し、ご家庭の教育プランに合わせた目標設定を行い、具体的な準備を始めることが、お子さまの将来の選択肢を広げるための賢明な第一歩となります。
お子さまの成長を見守りながら、親としてできる備えを始めてみませんか。
(三菱UFJモルガン・スタンレー証券)
関連リンク