ゴールド月次モニター9月
提供元:ステート・ストリート・インベストメント・マネジメント
- TAGS.
今冬も5,000ドル/オンスを目指すが上昇は一直線ではない
・金のスポット価格は8月に9.7%上昇し、月間の上昇率は1月以降で最大となりました1。加えて夏後半には銀やビットコインも力強く上昇しました。この背景にあるのは、通貨価値の希薄化をヘッジするためのディベースメント・トレードのモメンタムが高まっていたことです2。しかし、米連邦準備制度理事会(FRB)の新議長に就任したケビン・ウォーシュ氏によるジャクソンホール会議での講演が明らかにタカ派的だったことから、月末にかけて金・銀・ビットコインなどの通貨を代替する資産全般の強気モメンタムは反転しました3。
・米短期金融市場は8月中旬時点で、9月の利上げ確率を30%未満と織り込んでいましたが、8月31日には0.25%(25bp)の利上げ確率が67%前後に急上昇しました4。政策金利が上昇すれば、利息を生まない資産である金を保有する機会費用が高まるため、金価格の重しとなる可能性があります。一方、コロナ禍後の世界で金への資産配分を支えてきた構造要因、すなわち、記録的な政府債務、目標を上回るインフレの持続、長期債利回りに上乗せされているタームプレミアムの上昇、中央銀行による堅調な金の買い入れ、株式と債券の相関度の上昇などは依然として勢いを失っていないように思われます。
・9月に入り金市場は勢いを失いましたが、8月のスポット価格の反発は1オンス当たり4,000ドルを強固な下値支持水準として固めたという点で重要であり、向こう6カ月間に5,000ドルが再び視野に入っています。この反発は、欧米の上場投資信託(ETF)投資家を市場に呼び戻す効果もありました。7月末に4,100ドルを下回っていた金価格は、4,650〜4,700ドルまで上昇し、8月末には4,400ドル前後で引けました5。米国上場の金ETFへの資金流入は8月に79億ドルの急増となりました。3〜6月には184億ドルもの流出超過となりましたが、8月の資金流入によって年初来では横ばいまで回復しました6。さらに、米財務省は残存期間が長い国債の買い戻しを増やすとの計画を発表しましたが、この夏にドル安を緩和する効果はほとんどありませんでした。ドルは約3カ月半ぶりの安値で8月を終えました。ドル安はドル建てによる換算効果を通じて、金価格を直接押し上げる要因になり得ます7。
・金の強気モメンタムは、オプション市場にも反映されました。8月には店頭(OTC)とETFの両市場で、期近オプションのインプライド・ボラティリティは、プットオプションよりもコールオプションで顕著に高まり、金のデリバティブ投資家の資金フローはプット優位からコール優位へと反転しました8。
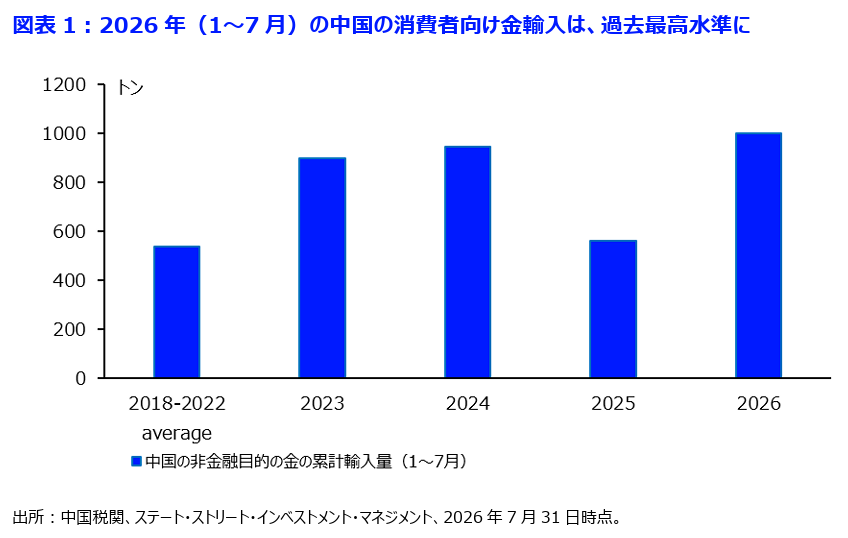
中国の個人需要が金価格の上昇局面を支えている可能性が高い
・2026年1〜7月の中国国内(オンショア)市場への金輸入量は1,000トンと過去最高を記録し、前年同期比で78%増加しました。これは、現地の金価格が前年同期比で平均約45%上回ったにもかかわらず達成された数字であり、季節的に需要が強かった2018年の994トン、2024年の944トンを上回っています。理論的に、非金融目的の金の輸入には中国人民銀行(中央銀行)の準備資産としての買い入れが含まれないため、中国の個人や投資家による好調な金消費トレンドを反映しています。注目すべき点は、イランでの紛争が始まった後、中国の消費者向け金輸入が増加したことです。2026年3〜7月の月間平均輸入量は158トンと、春節(旧正月)前の1〜2月の同104トンを大幅に上回りました9。
・2026年1〜8月の中国における金価格のプレミアムは平均約0.4%だったのに対し、2025年の同期間は約0.3%でした。これは、今後の季節的な金需要がより強まる可能性を示唆しています。なぜでしょうか。中国本土の金価格が高いほど、地金トレーダーには中国オンショア市場へより多くの金を送ろうとするインセンティブが高まるためであり、中国以外の地域では供給が引き締まる可能性があります10。
・欧米における金ETF投資は、FRBの金融政策見通しやリスクのオン/オフといったセンチメントによって増減することがあります。しかし、金は本質的に世界のさまざまな地域でさまざまな形で消費されるグローバルなコモディティであることを忘れてはなりません。金は流動性の高い実物資産であり、利息を生みません。しかし、米ドル建てポートフォリオにおいて、金は歴史的な大幅下落局面においてヘッジ効果や分散投資効果をもたらし、消費者の購買力を防御してきました。中国では、一般的に投資家は資本規制によってグローバルな資産を購入し、取引する機会が限られているため、金には文化的にも重要な富の貯蔵手段、代替可能なオルタナティブ資産という両面の機能があります。中国では中央銀行による買い入れと共に個人によるおう盛な金需要があるため、欧米投資家による資金流入がなくても、これらの需要が世界の金価格を支える要因となり得るのです。
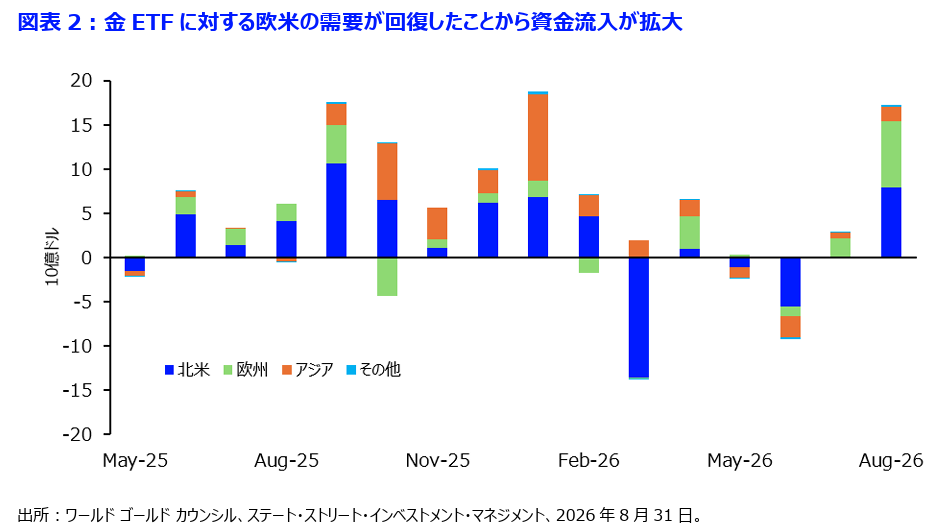
金ETF投資家が本格的に回帰、さらに拡大余地も
・8月に、世界の金現物を裏付け資産とするETFに171億ドルの資金が流入したことで、年初来流入額は277億ドルに拡大し、ETFへの需要が明らかに急増する転換点となりました。重要な点は、最近の需要の急加速が地理的に広がっている点です。以前はアジアが需要をけん引していましたが、現在ではより幅広い地域で投資家の参入が見られます。8月には、1週間としては史上3番目に大きな資金流入を記録しました。これで8週連続の流入となり、この期間の累計流入額は 202億ドルに達しました。欧州の現物裏付け型金ETFは欧米の需要を支え、8月に77億ドル、年初来では127億ドルの流入となり、最大の流入額となったアジアの147億ドルとの差を縮めました。北米もこれに続き、8月に75億ドルが流入しました。米国上場の金ETFへの資金流入は79億ドルと 2025年9月以来、最大の流入額となりました。これにより、北米の年初来の資金流出は大幅に縮小し、流出超過額はわずか1億2,100万ドルまで縮小しました11。
・2026年第3四半期のETFへの資金流入により、2024年5月に始まった金の累積サイクルは足元まで長期化しています。因みに、過去2回の長期サイクルは期間がそれぞれ51カ月、58カ月、積み上がった金の量はそれぞれ約1,680トンと約2,327トンでした。現在のサイクルは期間が28カ月、金の累積量は1,102トンとなっています。これを過去2回のサイクルと比較すると、期間ではそれぞれ約55%、約48%、累積量では約66%、約47%となります。これは、現在のサイクルがさらに長期化する余地があることを示唆しています。念のために言えば、北米の金現物裏付け型ETFには2月末時点で既に、年初来115億ドルが流入していました。これは、投資家の参入が正常化し続ければ、どれほど追加需要が戻る可能性があるかを示しています12。
・2026年3〜6月の調整局面では、1オンス当たり4,000ドル前後で下値支持線を固める上で、アジアの投資家が重要な役割を果たしました。一方で、欧米投資家の参加は相対的に小幅でした。しかし、欧米の金ETF 投資家が市場に再び参入したことで、この力関係は変わり始めています。欧州の取引時間中のリターンは6月30日時点の-1.4%から、年初来では+2.0%に改善しており、同期間に米国時間帯の下げ幅も-16%から-11%に縮小しました。アジアの取引時間中のリターンは引き続き、金の年初来上昇率+20%を牽引する原動力となっていますが、欧州・米国の時間帯でも改善が進んでおり、地域別リターンはよりバランスが取れたものになっています13。
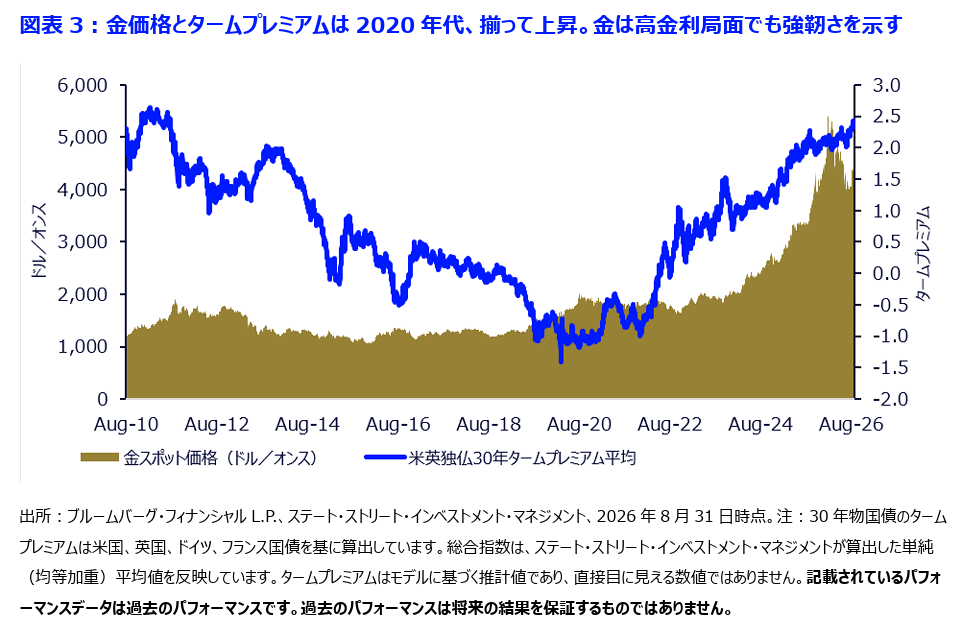
債券のタームプレミアムと金は短期的な景気サイクルではなく、構造的な局面転換を示唆
・米国、英国、フランス、ドイツの債券市場では、財政の構造的な不均衡、持続するインフレリスク、地政学的な変化を背景に、タームプレミアムがマイナス圏から2011年以来の高水準へと上昇してきました14。過去を振り返れば、金にとって利回り上昇は逆風となりますが、その理由が重要です。今回の上昇は、長期トレンドを上回るような国内総生産(GDP)の成長や企業利益率の改善が要因であるようには見えません。米国の公的債務の総額は2026年8月に40兆ドルを突破し、直近では1兆ドルが約5カ月で積み上がりました。米議会予算局(CBO)は、公的債務が今年のGDP比101%から、2036年には過去最高の120%へ上昇すると予測しています。こうした財政支出環境によって、戦略的な金融ヘッジ手段としての金への資産配分が選好される可能性があります15。
・前回、2011〜2019年に見られた国債利回りの低下トレンドは、今回とは正反対でした。例えば、短期証券を増発して長期国債を買い入れるツイスト・オペや長期国債買い入れによる量的緩和(QE)第3弾、および4兆5,000億ドル前後に上る債券償還金の再投資などを通じたFRBによる長期国債買い入れ、世界的な自然利子率(中立金利)の低下、過剰貯蓄、目標を下回るインフレなどを背景に、タームプレミアムは着実に低下し、2016年半ばにはマイナス圏に転じました16。こうした要因はコロナ禍を経て以降、全て反転し、特に、インフレリスクが高まり、債券の供給が急速に拡大しています。成長ではなく、今回の財政およびインフレリスクの高まりによるタームプレミアムの上昇という構造的変化によって、政府の信用リスクに左右されない価値貯蔵手段として、金を保有する戦略的な意義が高まっています。
・金への資産配分が意味するところは、金利見通しではなく分散投資です。主要10カ国(G10)ではタームプレミアムが同時に高まっています。そのため、従来の「質への逃避」としての国債による期間リスクのヘッジ効果が弱まり、各国で株式と債券の相関度が高まっています。特に、財政に対する信認は依然として脆弱で、今のところ反転の兆しが見られない中、大幅な下落局面やディベースメントに備えるヘッジ手段として、金の役割は強まるはずです17。国債のタームプレミアムが政策金利ではなく、財政およびインフレリスクを反映している場合、金の機会費用はそれほど重要視されないかもしれません。そのため、長期金利が高止まりしても、金の魅力は続く可能性があります。
脚注
1. Source: Bloomberg Financial L.P., State Street Investment Management, as of 08/31/2026
2. Source: Bloomberg Financial L.P., State Street Investment Management, as of 08/31/2026
3. Source: Bloomberg Financial L.P., State Street Investment Management, as of 08/31/2026
4. Source: Bloomberg Financial L.P., State Street Investment Management, as of 08/31/2026
5. Source: Bloomberg Financial L.P., State Street Investment Management, as of 08/31/2026
6. Source: Bloomberg Financial L.P., State Street Investment Management, as of 08/31/2026
7. Source: Bloomberg Financial L.P., State Street Investment Management, as of 08/31/2026
8. Source: Bloomberg Financial L.P., State Street Investment Management, as of 08/31/2026
9. Source: China Customs, SGE, State Street Investment Management, as of 07/31/2026
10. Source: LBMA, SGE, State Street Investment Management, as of 08/31/2026
11. Source: World Gold Council, State Street Investment Management, as of 08/31/2026
12. Source: World Gold Council, State Street Investment Management, as of 08/31/2026
13. Source: Bloomberg Financial L.P., State Street Investment Management, as of 08/31/2026
14. Source: Bloomberg Financial L.P. & State Street Investment Management, as of August 31, 2026
15. Source: Congressional Budget Office, “The Long-Term Budget Outlook Data: 2026 to 2056” (Pub. No. 62044, February 25, 2026), Bloomberg Finance L.P., & State Street Investment Management, as of 08/31/2026
16. Source: Bloomberg Financial L.P. & State Street Investment Management, as of 08/31/2026
17. Source: Bloomberg Financial L.P. & State Street Investment Management, as of 08/31/2026
用語集
中央銀行:一つの国または国家連合で用いられる通貨と信用の創造と分配を独立性を持って管理する金融機関
COMEX:コモディティ(主に金、銀、銅、アルミニウム)の先物を取引する市場
金のスポット価格:スポット市場における金の価格。国際的通貨コード「XAU」で表記される、1トロイオンス当たりの金価格。米ドル建て。
実質金利:インフレ調整後の金利。物価上昇の影響を取り除くことで、真の借入れコストおよび投資による実際の利回りを反映します。
ICE ブレント:インターコンチネンタル取引所(ICE)で取引されるブレント原油先物で、国際的に取引される原油の主要なベンチマーク価格の一つです。
レフトテール・ヘッジ:株式急落、政策ショック、通貨の不安定化など、極端に悪い市場結果(下振れ)からポートフォリオを守るためのポジション。金は、市場全体におよぶストレス局面における過去のパフォーマンスから、レフトテール・ヘッジとして位置づけられることが多いです。
30日移動平均ボラティリティ:資産の過去30日間のリターンの年率換算標準偏差を測定、変動するリスクを示すため毎日更新されます。価格変動の激しさを定量し、値が高いほどリスクが大きいことを示します。
ディベースメント(通貨価値の切り下げ):通常、インフレ、過剰な通貨発行、あるいは時間の経過とともに通貨の価値を弱める政策によって引き起こされる、通貨の実質価値または購買力の低下を指します。
タカ派的な政策転換:中央銀行や政策当局のメッセージが金融引き締め方向へとシフトすることで、通常、政策金利の引き上げ、利下げ幅の縮小、あるいはインフレ抑制の強化を示唆します。
代替不換通貨:主要な準備通貨(特に米ドル)の代替として使用される、非伝統的な不換通貨を指します。
中国人民銀行:中国の中央銀行で、金融政策、通貨管理、および金融システムの監督を担当しています。
OTC(店頭)取引:取引所を介さず、売り方・買い方の2者間で直接行われる取引を指します。OTC市場は通常、デリバティブ、通貨、コモディティなど個別に設定された金融商品の取引で利用されています。
(提供元:ステート・ストリート・インベストメント・マネジメント)
関連リンク