最後のバリュー株「地銀」の現在地
提供元:シンプレクス・アセット・マネジメント
- TAGS.
最後のバリュー株「地銀」
いつから、誰がそう呼び始めたのかは定かではありませんが、地銀株はしばしば「最後のバリュー株」と表現されます。その背景にあるのが、長年にわたる株価の割安感です。長期化した低金利・マイナス金利政策のもとでは、銀行の本業ともいえる預貸ビジネスで十分な利ざやを確保することが難しく、人口減少による地域経済の縮小懸念も重なって、多くの地銀株が低いPBR(株価純資産倍率)で放置されてきました。PBR1倍割れは特に珍しいことではなく、保有する純資産に対して株式市場から十分な評価を得られない状況が長く続いていました。
しかし、金利環境の変化によって収益力の改善が期待されるようになり、こうした「割安さ」の意味が変わりつつあります。「指標は割安」という評価ではなく、業績改善・ガバナンス改善・業界再編など様々なテーマを内包するバリュー株へ。地銀株への市場の視線は大きく変化しています。
●主要指数と地銀のPBR比較
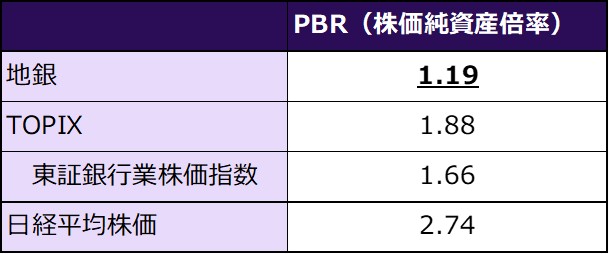
※2026年8月末時点。シンプレクス・アセット・マネジメント作成。
「地銀」という投資テーマの変遷
銀行株の中でメガバンクと地銀を明確に切り分けて、地銀に注目する動きは以前からありました。2023年にあるウェブサイトが集計した人気テーマランキングでは、半導体に次ぐ第3位に地銀がランクインしています。ただ、その注目の質は時代とともに変化しています。
●メガバンクがウェイトの約70%を占める「東証銀行業株価指数」と「地銀」のパフォーマンス比較
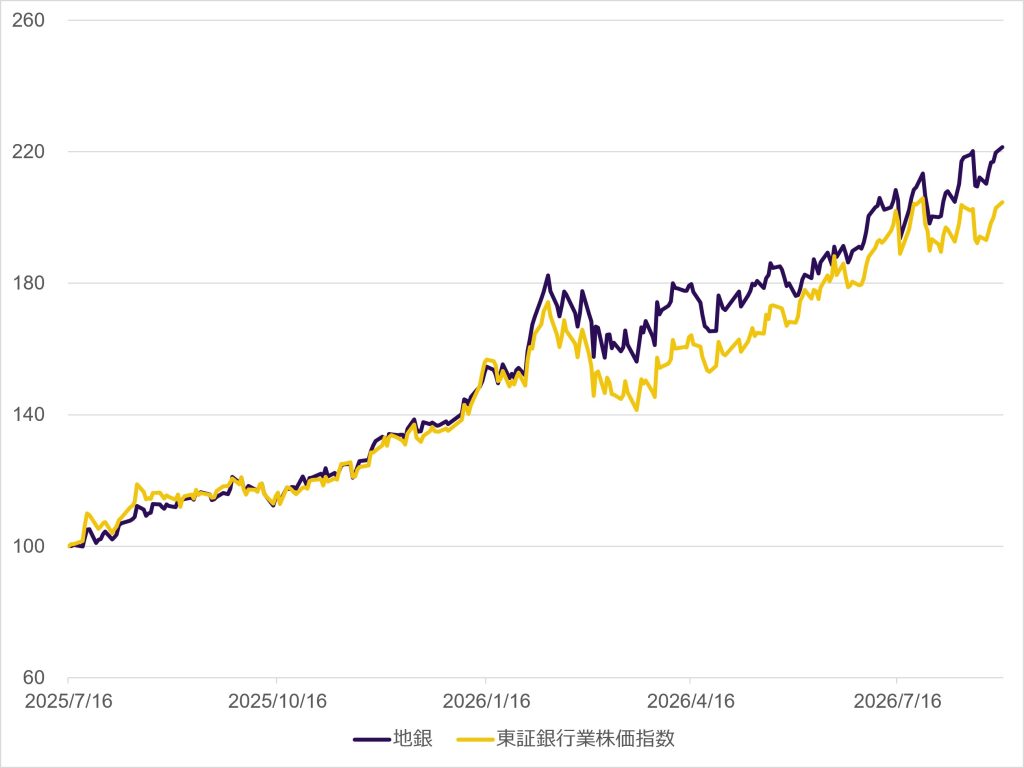
※配当込み指数、分配金再投資基準価額を使用。2025年7月16日を100として指数化。
※2025年7月16日~2026年8月31日。シンプレクス・アセット・マネジメント作成。
長く続いた低金利・マイナス金利政策のもとで、本業である預貸ビジネスの利ざやが縮小し、収益力は低迷。PBR1倍割れで取引され、「割安ではあるものの、評価が見直されるきっかけに乏しい」。そんな状況を大きく変えたのが、2022年12月の日銀によるYCC(イールドカーブ・コントロール)の修正です。金融政策の正常化が意識され、2024年にはマイナス金利政策も解除。「金利のある世界」が戻り、利ざや改善への期待は、すでに実際の業績改善に繋がりつつあります。業績という明確な見直しのきっかけを得たうえに、他業種同様に、株主還元強化や政策保有株式の売却も加速度的に進んでいます。
もう一つ、地銀という投資テーマを語るうえで欠かせないのが業界再編です。大手地銀グループの一角であるふくおかFGの発足は2000年代で、2010年代にはコンコルディアFG(現・横浜FG)や九州FGも発足しました。県境を越えた経営統合や持株会社化によって規模を拡大する動きが相次ぎました。それらと比較して、近年の再編で特徴的なのは、営業地域が重なる地銀同士の再編が進んでいることです。独占禁止法の適用除外とするなど、政府や日銀も制度面から再編を後押ししています。こうした中で、千葉県内の再編に関しては、ヘッジファンドの動向も注目されました。再編による規模の拡大と効率化が企業価値を高める――再編動向が取り上げられるたびに株価が乱高下することも稀ではなく、投資家にとっては意識せざるを得ない要素です。
「地銀」投資の面白さと難しさ
地銀株の面白さの一つは、同じようなビジネスモデルを持つ上場企業が数多く存在することです。メガバンク株は大手3行に集約されましたが、地銀株は現在も69銘柄が存在します(プライム市場とスタンダード市場の合計)。銀行という差別化が難しいビジネスにも関わらず、1つの業種にこれだけ多くの銘柄数が存在する地銀は、株式市場でも特徴的な存在といえるでしょう。
差別化が難しいとは言ったものの、長く続いた低金利時代を乗り越えるために各行が各々の経営戦略を模索した結果、その実態は多種多様です。営業地域の経済環境をはじめ、預金調達力、預貸率、有価証券運用、再編を含めた資本政策まで大きく異なります。特に金利が急激に上昇している今、その恩恵をどれだけ受けられるかも重要です。
●地銀銘柄ピックアップ
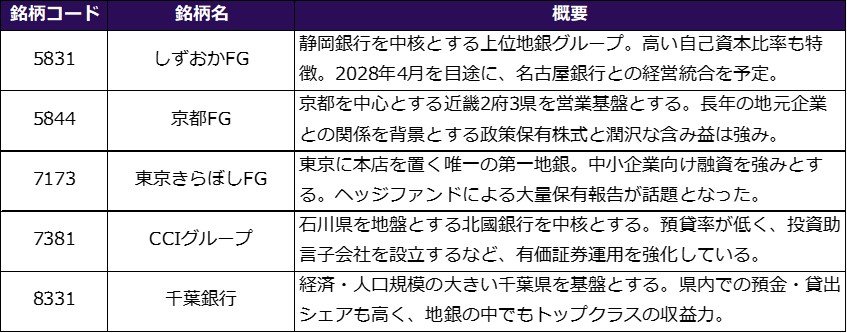
このように魅力的な「地銀」という投資テーマですが、株式投資の常として、複数の銘柄から将来の勝ち組を見つけるのは容易でありません。そんな時には、ETFや投資信託でまとめて投資してみるのも1つの方法ではないでしょうか。
(シンプレクス・アセット・マネジメント)
関連リンク
シンプレクス・アセット・マネジメント
シンプレクス・アセット・マネジメントは日経やTOPIXのレバレッジ・インバース型、WTI原油など特徴のあるETFを多数運用しております。