「投資INSIDE‐OUT」
AIに注目をさらわれた債券市場の語り声
提供元:三井住友トラスト・アセットマネジメント
- TAGS.
◆ベッセント米財務長官の政策を師が批判
8月21日の本欄で取り上げたベッセント米財務長官による米国債の買い戻し(バイバック)倍増方針は、8月最終週も引き続き金融市場における最大の話題の1つでした。特に8月26日の、著名投資家スタンレー・ドラッケンミラー氏のWSJ(ウォール・ストリート・ジャーナル)紙への寄稿文『債券市場に語らせよ(Let the Bond Market Speak)』は注目されました。
ドラッケンミラー氏は、ベッセント米財務長官のヘッジファンド勤務時代の師匠としても知られています。弟子にあたるベッセント氏が決めた方針を、痛烈に批判しました。「米長期国債利回りは、世界で最も重要な価格指標」「2世紀かけて築き上げた唯一の資産、すなわち米国債市場の信頼性を消耗させる。その価値は、そう簡単に回復するものではない」等と厳しい言葉を書き連ねました。
◆日本のYCCの経験
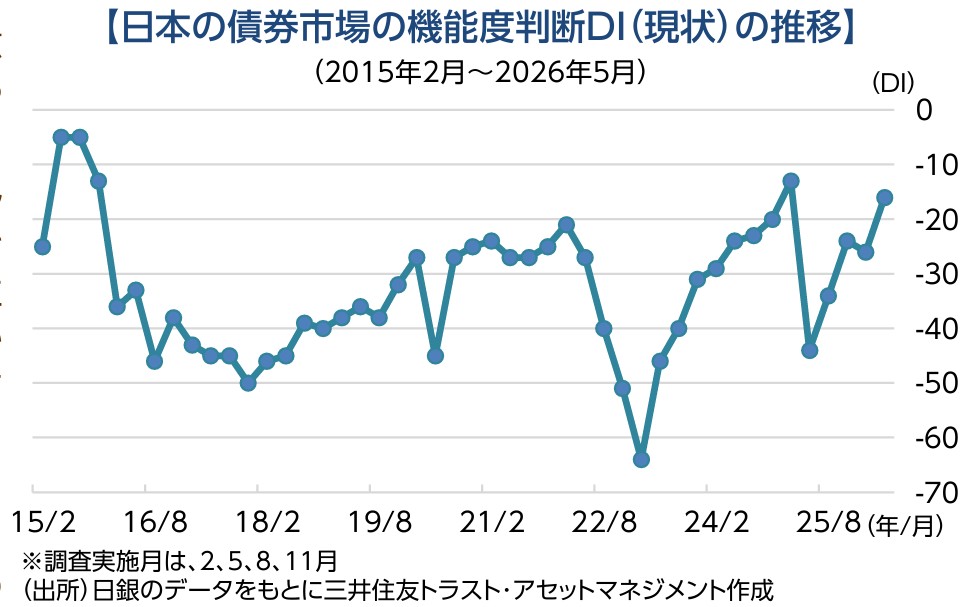
今回のベッセント政策より極端な市場価格維持政策として、日本の市場参加者は、日銀の量的・質的金融緩和(QQE)を経験してきました。特に、2016年から2024年まで続けたイールドカーブ・コントロール(YCC)は、強いインパクトを与えました。YCC解除から2年経った今でも、債券市場の機能度判断指数(DI)(機能度が「高い」と答えた人の割合―「低い」と答えた人の割合)はマイナス状態が継続しています(下図)。ドラッケンミラー氏の言う通り、市場の信頼性は簡単に回復するものではないことがよくわかります。
その日銀は8月4日に、国債保有が長期金利に与える影響について分析した最新レポート(※)を公表しました。QQEによるストック効果(中央銀行が国債を大規模に保有することで、市中の金利リスク量を減少させて金利を押し下げる効果)は依然として長期金利を▲1.0%pt近く程度押し下げているという内容でした。この分析に従うと、現在2.9%程度の長期金利は、実力では3.0%台後半であると読むことができます。市場価格維持政策を行った結果、市場の語り声が聞こえ難くなっていると言えるでしょう。
※8月4日付け日銀レビュー「日本銀行による国債買入れ減額の国債市場への影響」(企画局・金融市場局)
◆注目をさらったAI
なお、ドラッケンミラー氏の寄稿文は、別の意味でも注目を集めました。AI(人工知能)を使ってそれを書いたと本人が明らかにしたのです。
ドラッケンミラー氏はAIを使ったことを「恥じていない」とし、「これらは私の考えであり、私を知る人物ならご存じの通り、15年以上前から主張してきたことだ」と述べました。「唯一恥ずかしいのは、今回の寄稿がいつもより格段にうまく書けていると、多くの人から連絡が来たこと」だったそうです。
「市場に語らせよ」と訴えた寄稿文でしたが、読者の関心が、債券市場の語り声からAI活用の是非に移ったのは皮肉でした。
AIに語らせる是非を巡る議論も、まだ始まったばかりです。
シニアストラテジスト 稲留 克俊
(提供元:三井住友トラスト・アセットマネジメント)
関連リンク