2026年10月15日上場
651A:グローバルX 国土強靭化-日本株式 ETF
提供元:Global X Japan
2026年10月15日にグローバルX 国土強靭化-日本株式 ETF(銘柄コード:651A)が新規上場することから、この新しいETFの特徴、組成や設定のねらいについてご紹介いたします。
基本情報
| 銘柄名・ コード |
グローバルX 国土強靭化-日本株式 ETF(651A) | ||
| ファンドの特色 | 主として国内の金融商品取引所に上場している株式に投資し、信託財産の1口当たりの純資産額の変動率をMirae Asset Japan Infrastructure Development Index(配当込み)の変動率に一致させることをめざします。 | ||
| 対象指標 | Mirae Asset Japan Infrastructure Development Index(配当込み) | ||
| 対象指標の概要 | Mirae Asset Japan Infrastructure Development Indexは、Mirae Asset Global Index Private Limitedが開発した、日本のインフラ事業および防災に関連する企業への投資を目指す株式インデックスです。インフラ開発、インフラ資材、インフラ製品・機器、インフラサービス・テクノロジーをサブテーマとし、東京証券取引所上場銘柄のうち、各サブテーマに関連する30~40銘柄程度で構成されます。各銘柄の組入比率は浮動株調整後時価総額加重によって決定します。1銘柄当たりの組入上限は6%、各サブテーマの組入上限は40%となります。 | ||
| 計算期間 | 毎年4月11日~10月10日、10月11日~翌年4月10日 (※最初の計算期間は2026年10月13日から2027年4月10日まで) |
||
| 分配金支払基準日 | 毎年4月10日、10月10日(年2回) | ||
| 管理会社 | Global X Japan株式会社 | ||
| 信託受託会社 | 三井住友信託銀行株式会社 | ||
| 売買単位 | 1口単位 | ||
| 信託報酬 | 税込0.649%(税抜0.59%) | ||
| 上場日 | 2026年10月15日(予定) | ||
新しいETFの特徴
3つの理由で、日本のインフラは節目の50年を迎える
1981年、アメリカで『荒廃するアメリカ(America in Ruins)』という一冊の本が話題を集めました。1930年代のニューディール政策で大量に建設された道路や橋が、その50年後に崩落や陥没を相次いで起こしている——そう告発した本です。適切に点検と補修を重ねていれば50年で直ちに壊れるわけではありませんが、インフラにとって建設から50年は、傷みが表に出はじめる一つの区切りになります。
日本はどうでしょうか。『日本列島改造論』が話題を集めた1970年前後、各地で道路や橋、トンネルが次々に建設されました。その多くが、いま建設から50年を迎えています。蛇口をひねれば水が出る、スイッチを押せば電気がつく——その「当たり前」を支える設備は、本格的な人間ドックが欠かせない年齢に差しかかっています。
日本には、早急な対応が必要となる3つの要因が重なっています。
(1)老朽化
建設後50年以上が経過する社会資本は増え続けており、2040年3月には道路橋の約75%に達します。2019年度から2023年度の道路施設の点検では、「早期に」または「緊急に」措置を講ずべきとされた割合が、橋梁で8%、トンネルでは約3割にのぼりました。
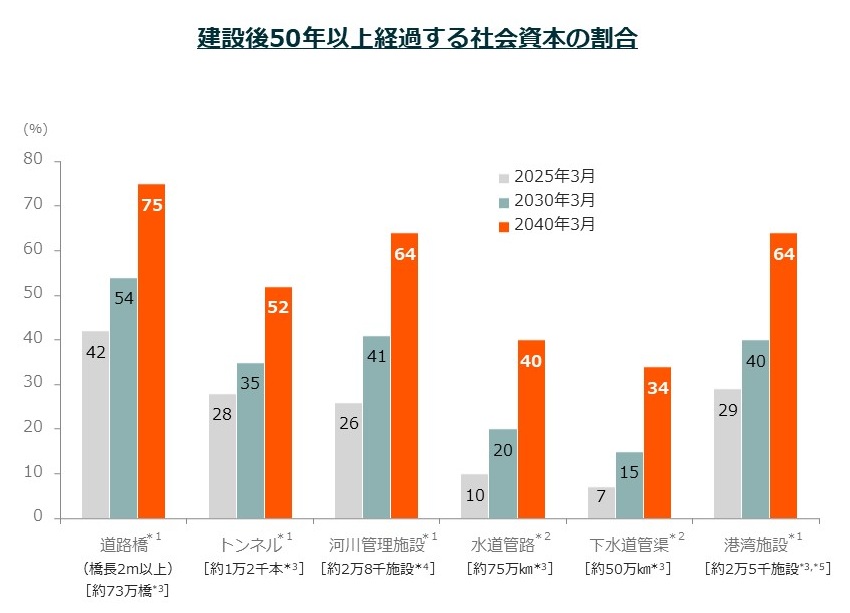
*2:2024年3月時点。
*3:建設年度不明の施設数を含む。
*4:国:堰、床止め、閘門、水門、揚水機場、排水機場、樋門・樋管、陸閘、管理橋、浄化施設、その他(立坑、遊水池)、ダム。独立行政法人水資源機構法に規定する特定施設を含む。都道府県・政令市:堰(ゲート有り)、閘門、水門、樋門・樋管、陸閘等ゲートを有する施設及び揚水機場、排水機場、ダム。
*5:公共の港湾施設のうち、海上物流に資する主要な施設。
(出所)国土交通省よりGlobal X Japan作成
(2)急激な気候変動と頻発化・激甚化する災害
近年、線状降水帯などの集中豪雨が度々発生するようになっています。1時間の降水量が50mm以上という短時間強雨の年間発生回数は、1976年から1985年の平均が226回、2015年から2024年の平均は334回。およそ1.5倍に増加しています。
問題は、いまあるインフラが「かつての雨」を前提に設計されている点です。国土交通省の検討会は、治水計画の前提を過去の降雨実績から気候変動の予測に切り替えるよう提言しました。世界の気温上昇を2℃に抑えるシナリオでも、降雨量が約1.1倍、河川の流量は約1.2倍に増え、同じ規模の洪水が起きる頻度は約2倍になる。つまり、いまの計画どおりに整備を終えても想定していた安全度には届かない、という試算です。
地震も同じ構図です。過去の耐震基準で建設された道路や橋梁では、これまでも耐震化が進められてきた一方、インフラが造られた当時の想定を超える規模の災害がしばしば発生していることから、より高い耐震性能や災害後の早期機能回復を確保するため、さらなる対策が求められています。
(3)労働力の減少
建設業の就業者数は1997年のピーク時の685万人から2025年には478万人まで減少しています。また、うち55歳以上が約37%を占めるなど高齢化も進んでいます。
人口が減るならインフラも要らなくなるのでは、と思われるかもしれません。しかし、渡る人が半分になっても、橋の数は半分になりません。むしろ設備の規模縮小や統廃合といった人口減少への対応そのものが、新たな工事を生み、更に人手不足という制約が機械化やデジタル化への投資を加速させます。________________________________________
5年で20兆円強。国を挙げて進むインフラ強靭化
社会課題であることと投資テーマになることは同じではありません。そこにお金が流れなければ、企業の収益にはつながらないからです。
政府は2025年6月、「第1次国土強靭化実施中期計画」を閣議決定しました。2026年度から2030年度までの5年間で、特に推進が必要とされた114施策について、20兆円強程度の事業規模が示されています。最も大きいのが道路や上下水道などライフラインの強靭化で約10.6兆円。老朽化対策と耐震化が、この計画の中心にあります。
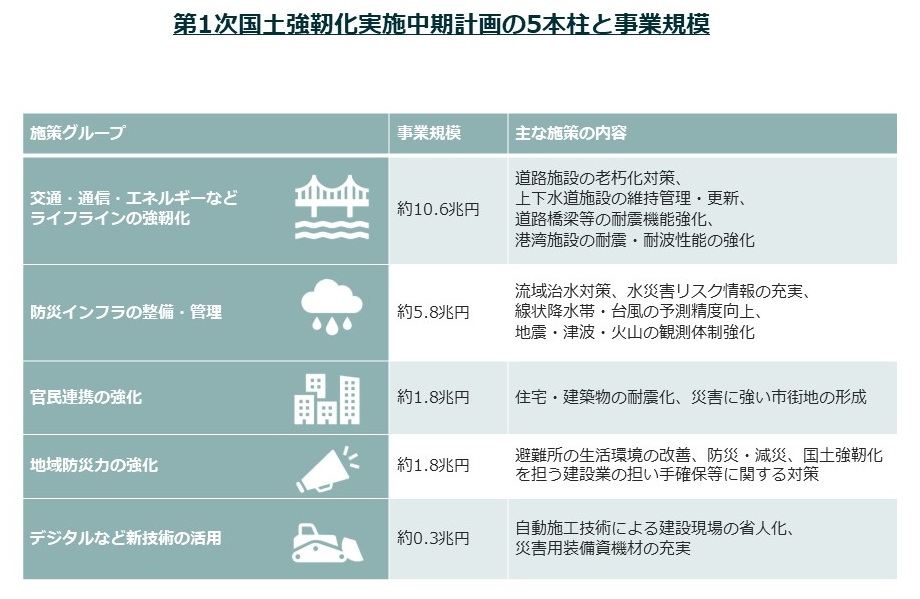
政策資金が企業の業績につながっているかを見る手掛かりが、建設工事の受注動向です。バブル期にピークを付けた後長い低迷を経て、近年はインフラの更新需要や防災・減災の強化を背景に受注水準が持ち直しています。
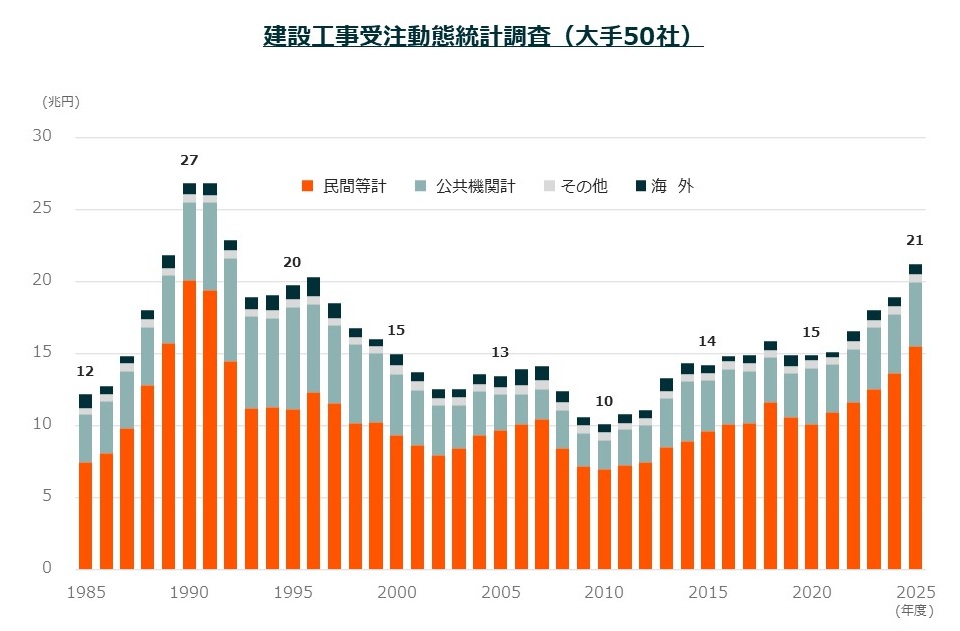
(出所)国土交通省よりGlobal X Japan作成
さらに2026年7月に閣議決定された「日本成長戦略」では、2040年度までに官民で約370兆円超を投じる17の戦略分野が示され、『国土強靭化』がリスクを最小化する「危機管理投資」の一角として位置づけられています。________________________________________
日本経済を支えてきたのは、インフラだった
高度経済成長期にあたる1960年代、日本は年平均で10%前後の経済成長を続けました。その時期に整備されたのが、名神高速道路(1963年に日本初の高速道路として部分開通、1965年全線開通)、東海道新幹線(1964年)、東名高速道路(1969年全線開通)です。当時の池田勇人首相が打ち出した所得倍増計画は社会資本の充実を成長の柱に掲げ、実際に道路と鉄道が産業の立地と物の流れを変えました。名神高速道路がもたらした経済波及効果は、全線開通からの60年間で約32兆円(生産額ベース)と推計されています。
このようにこれまでの日本経済は、よく整備されたインフラに支えられて発展を遂げてきました。
しかし今、経済との結びつきが深い3つの分野で、インフラ設備の更新が喫緊の課題となりつつあります。
物流
日本が製造業で世界的な競争力を築くことができた背景の一つには、道路や港湾などの物流インフラが、原材料・部品・製品を円滑に運び、効率的な生産体制と高い輸出競争力を支えてきた経緯があります。
こうしたサプライチェーンを災害時にも維持するためには、物流の大動脈となる道路の強靭性が欠かせません。なかでも全国約11万kmにおよぶ緊急輸送道路は、災害時の救急・救命活動だけでなく、復旧活動や物資輸送を支える重要なネットワークで、現在橋梁の耐震補強が進められています。約6万5千橋のうち耐震化が完了しているのは2023年度末で82%、100%の達成は2056年度と見込まれています。
エネルギー
日本は、エネルギー自給率が16.4%(2024年度)という中でエネルギーインフラの整備に注力し、世界有数の経済規模に押し上げてきました。
現代では、再生可能エネルギーの導入拡大や電力の安定供給に対応するため、地域ごとに形成されてきた電力網を、地域をまたいで電力を融通できる広域的なネットワークへと作り直す動きが始まっています。電力広域的運営推進機関は2023年3月に送電網の増強計画を策定し、北海道と東北を東京とつなぐルートの新設などに6兆円~7兆円程度の投資を見込みます。
また、災害時の道路閉塞を防ぎ、緊急輸送道路の機能を確保するとともに、電力・通信網の強靭化が期待される、無電柱化も進みます。市街地などの第一次緊急輸送道路(約1万km)で無電柱化の整備が完了しているのは2023年度末で54%、2030年度の目標は61%です。
水
水は、暮らしや産業を支える上下水道と、都市や地域を水害から守る治水インフラの両面で、国土強靭化の重要な柱となっています。
上下水道では、老朽化した管路や浄水場・処理場の更新、耐震化に加え、災害時にも給水や排水機能を維持できるよう、施設の多重化や相互融通の強化が進められています。
洪水対策では、豪雨の激甚化や気候変動への対応として、堤防の強化、河道掘削、ダムの再生、遊水地や雨水貯留施設の整備などを組み合わせ、流域全体で水害リスクを抑える「流域治水」が進められています。つまり、水関連インフラでは、「必要な水を止めない」ことと「増えすぎた水から守る」ことの両面から、社会基盤の作り直しと強靭化が求められています。
例えば、半導体の製造はウエハーの洗浄に大量の水を使い、TSMCの熊本第1工場は1日あたり最大で約3万トンを使用します。これは約10万人分の生活用水に相当する量です。膨大な水量の確保が課題となり、TSMC側が環境保全を念頭に水のリサイクル等取り組みを進める一方、熊本県側も半導体工場向けにダムの水を供給する整備に約150億円を投じる計画を打ちだしており、水関連インフラが経済を支える事例となっています。
また、水を運ぶ幹線の備えは道半ばです。水道システムの急所である導水管・送水管は約6万2千kmのうち、耐震化が完了しているのは2023年度末で43%にとどまります。災害の頻発化・激甚化が進行する現代、水関連インフラが日本の経済成長の制約要因とならないよう、早急な対応が求められます。________________________________________
インフラ整備を支える最新技術
人手が減る一方で、点検すべき施設は増えていきます。この分野では技術が「あるとよいもの」ではなく「なければ回らないもの」になりつつあります。
例えば橋の傷みを確かめる作業は、従来は足場を組んで人が近づき、ハンマーで叩いた音から内部の異常を聞き分ける方法が主流でした。今はドローンで撮影し、赤外線カメラが温度差からコンクリートの浮きを見つけ、AIがひび割れを自動で拾い出しています。職人の長年の勘をデジタル技術が吸収し、より効率的にインフラのメンテナンスが実施できるようになっています。
また、鹿島建設は自動化施工システム「A⁴CSEL(クワッドアクセル)」を秋田県のダム工事に導入し、十数台の建設機械を約400km離れた管制室からモニターしています。人が重機に乗らずに昼夜連続で工事が進み、2022年には月間の打設量で62年ぶりに国内記録を更新しました。
インフラ整備の現場におけるデジタル技術の活用は国の政策にも表れており、国土交通省は2024年4月の「i-Construction 2.0」で、2040年度までに建設現場の省人化を少なくとも3割進める(≒生産性を1.5倍向上)目標を掲げています。
「調べる」「予測する」「つくる」「動かす・守る」——インフラ整備の4つの場面で、デジタルとフィジカルの融合が進んでおり、人手不足という制約下で国土強靭化を推進する原動力となっています。
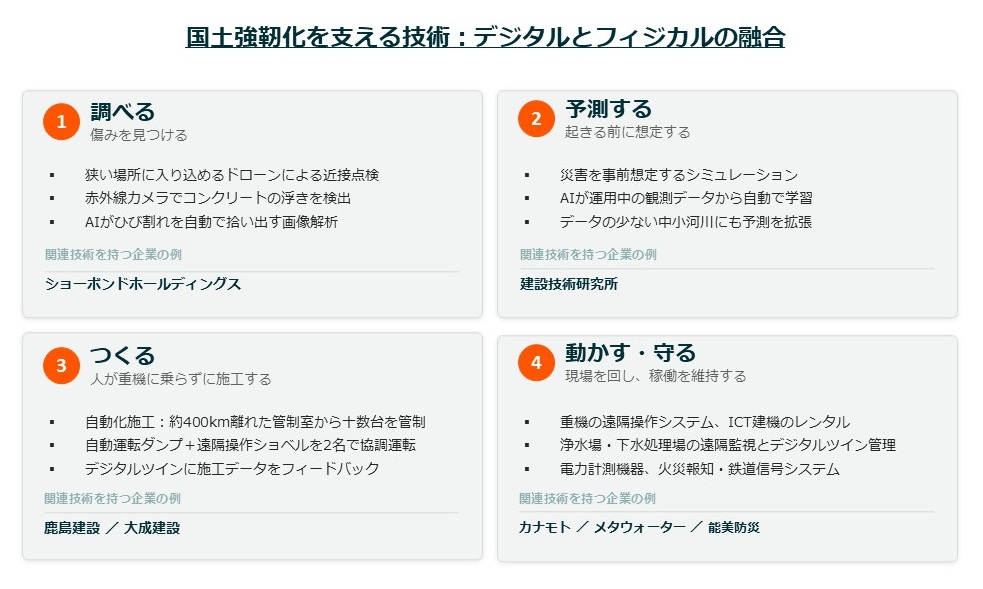
(出所)各社公表資料、国土交通省よりGlobal X Japan作成________________________________________
インフラを支える仕事は、「つくる人」だけではない
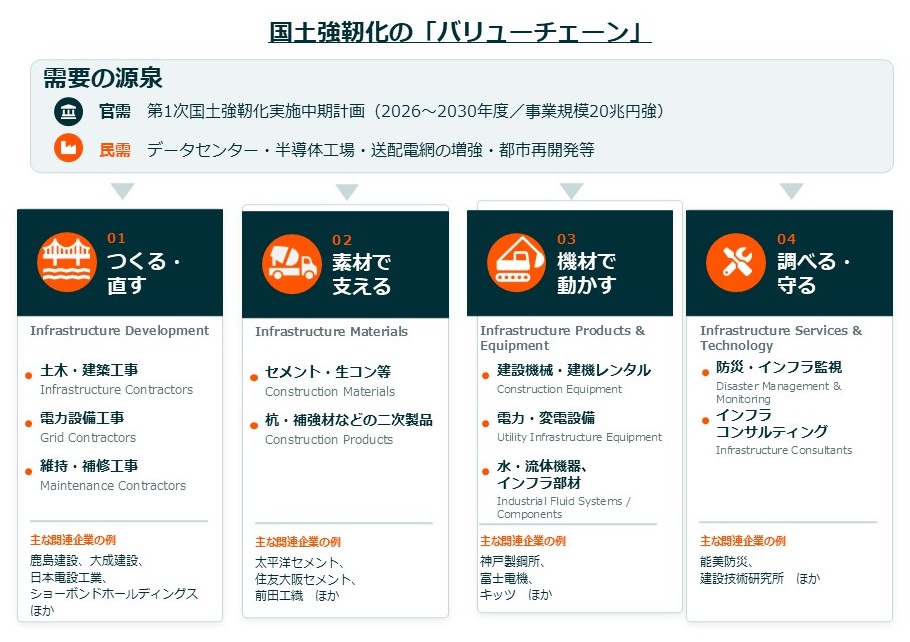
「インフラ関連の投資」と聞くと、ゼネコン(総合建設会社)が代表格ですが、しかし担い手はそれだけではありません。例えば一本の橋を架け替える工事を追いかけると、関わる企業の役割は4つに分かれます。(1)実際に工事をする建設会社、(2)セメントや杭といった素材をつくる会社、(3)現場を動かす建設機械や、完成後に据え付けられる水道設備・変電設備をつくる会社、(4)傷み具合を調べ、直したあとも見守る調査・診断の会社です。インフラを強くするには、この4つがすべて必要で、どれか一つが欠けても工事は進みません。
当ETFが連動をめざす対象指数は、この4つの役割をそのまま「つくる・直す」「素材で支える」「機材で動かす」「調べる・守る」という4つのサブテーマとして定義しています。そして、どれかに偏らないよう4つを網羅する形で銘柄を選んでいく——インフラの現場の役割分担が、そのまま指数の設計図になっているということです。
連動する指数の特徴
対象指数の銘柄選定プロセス、構成銘柄
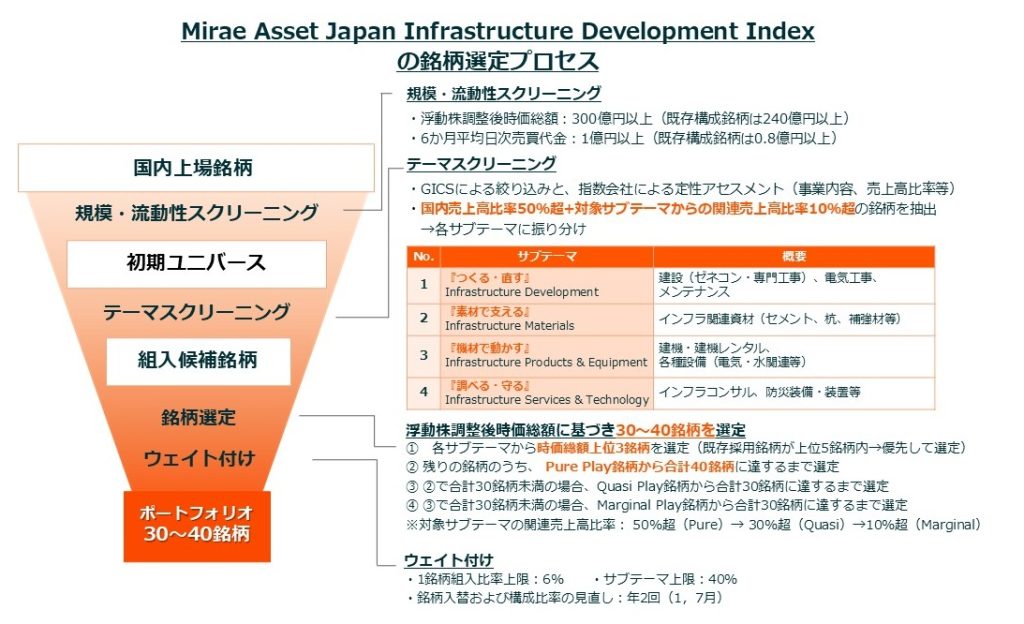
対象指数は、一定規模以上の浮動株調整後時価総額と売買代金があることを条件に候補を選び、そのうえで「純度」を確かめます。国内売上高比率が50%以上であること、そして4つのサブテーマのいずれかに関連する売上の比率が10%以上あることが条件です。
選び方は2段階です。
まず、4つのサブテーマそれぞれから、規模の大きい企業を上位3社ずつ選びます。
残りの枠を、テーマとの関わりが深い企業から順に埋めていきます。ここで使うのが「純度」による区分です。インフラ関連事業が売上の50%以上を占める企業をPure Play(純粋型)、30%以上50%未満をQuasi Play(準純粋型)、10%以上30%未満をMarginal Play(周辺型)と分類し、純度の高いPure Playから順に最大40銘柄まで組み入れます。30銘柄に満たない場合には、Quasi Play、さらにMarginal Playへと組入範囲を広げ、最終的に30-40銘柄でポートフォリオを構築します。
これにより「各サブテーマの大手企業」と「テーマ純度の高い企業」を適切に抱えることが出来ます。
比率は浮動株調整後時価総額に基づき、個別銘柄は6%、サブテーマごとの構成比は40%が上限となっています。指数は毎年1月と7月の年2回見直されます。
連動指標のパフォーマンス
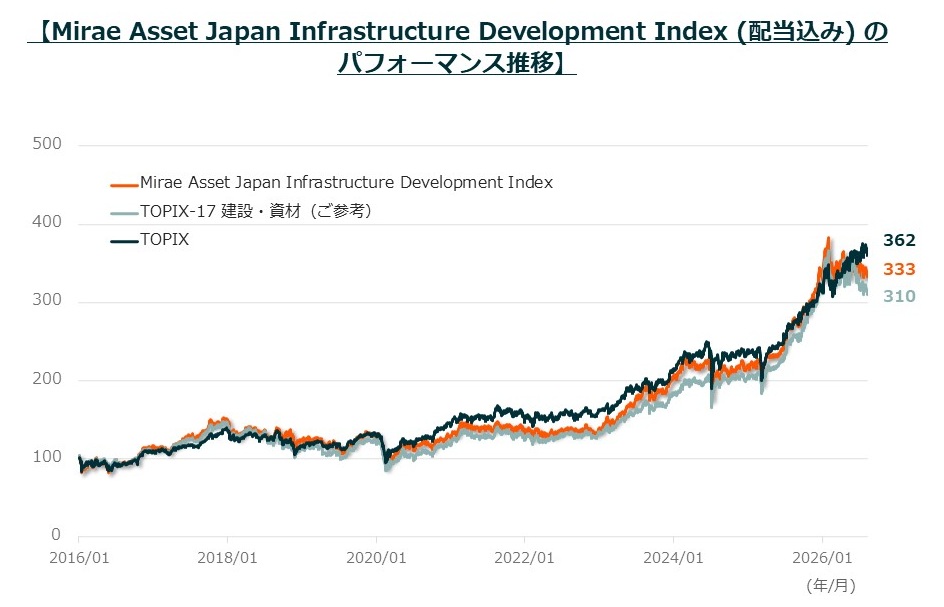
2016年1月末以降の約10年半で、対象指数は、建設業や素材関連の企業を幅広く組み入れる「TOPIX-17 建設・資材」を上回って推移しています。一方で過去の指数値の推移をみると、値動きの幅が大きい局面も見られます。インフラの更新需要そのものは景気に左右されにくい性質を持ちますが、それを担う企業の株価には値動きの幅が大きくなる局面も発生しうることは、留意すべきポイントです。
(出所)Bloomberg、Mirae Asset Global IndexよりGlobal X Japan作成
連動指標の主要構成銘柄
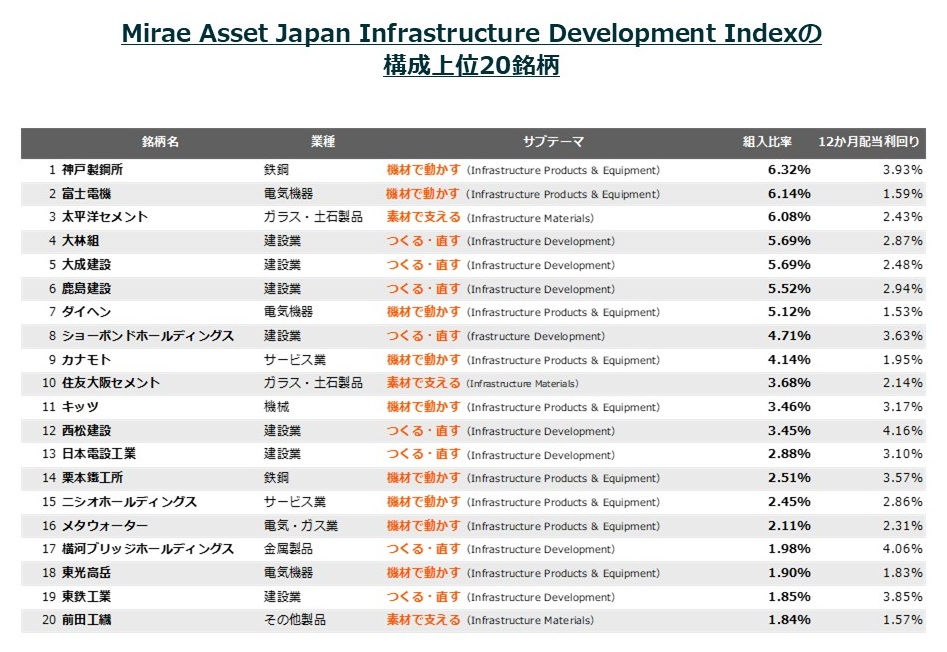
2026年9月10日時点の構成銘柄は39銘柄です。鹿島建設、大成建設、大林組といったゼネコンや、パワーエレクトロニクスの富士電機や建設機械事業の神戸製鋼所、素材の太平洋セメント、橋梁の補修を主力とするショーボンドホールディングス等が組み入れられています。
(出所)Bloomberg、Mirae Asset Global IndexよりGlobal X Japan作成
投資家の皆さまへ
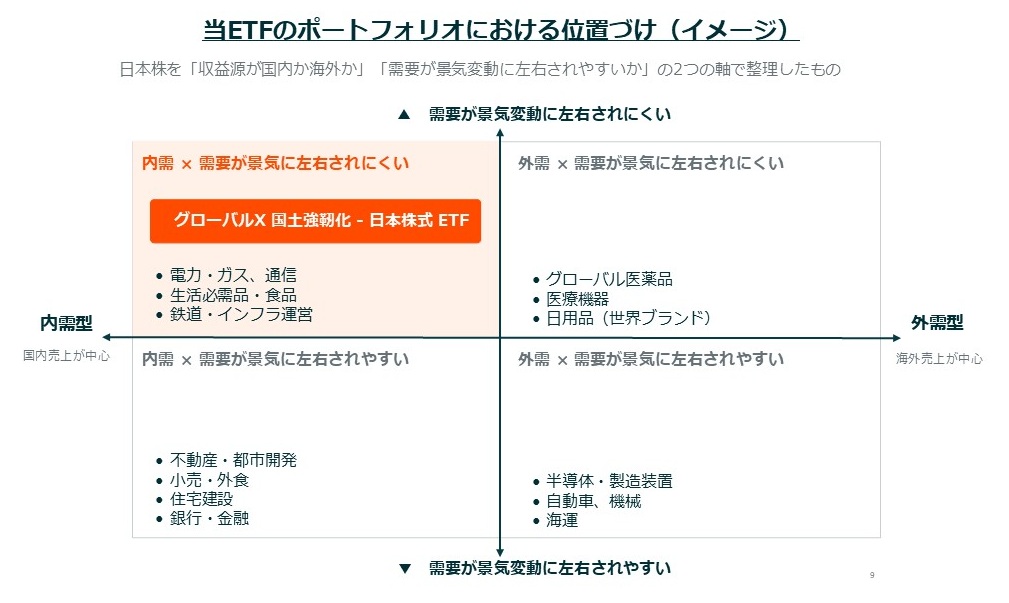
当ETFは、日本株ポートフォリオを補完するサテライト資産として活用いただくことを想定して設計されています。以下、特長を3点に整理しました。
景気に左右されにくい需要
多くの投資テーマは、景気循環とともに強弱が変わります。一方でインフラの更新や耐震化は、景気の良し悪しで実施の判断が変わるものではなく、需要の規模と時間軸があらかじめ政策で示されており、景気の波で業績が振れやすい銘柄とは値動きが一部異なる可能性があります。
需要が増えても、供給は増えにくい
橋梁の補修、耐震性を備えた水道管、変圧器や配電機器といった領域は、必要な技術と施工実績を持つ企業がもともと限られています。加えて、多雨・多湿・大きな気温差・地震という日本特有の条件に耐える設備には、日本固有の基準とそこで積み上げた経験が必要で、海外企業が同じ製品をそのまま持ち込める領域ではありません。
需要が増えても供給が増えにくいということは、増えた需要が既存の企業の売上につながりやすいということです。
外需に偏りがちな日本株を補う
日本株に投資しているつもりでも、売上の大半を海外で稼ぐ企業を通じて米国や中国の景気変動の影響を受けやすくなっていることは少なくありません。当ETFの対象指数は国内売上高比率50%以上の企業、いわゆる内需銘柄にフォーカスする設計であり、市場においてユニークな特性を持つ商品となっています。
【参考情報】
● 情報ベンダーコード
(ETFコード)
Quick:651A/T、Bloomberg:651A JT Equity、Refinitiv:651A.T
(対象指標)
Bloomberg:MAJINDJT Index
● 対象指標の算出要領
Mirae-Asset-Japan-Infrastructure-Development-Index.pdf
※指数のディスクレーマーについては下記をご参照ください。
Mirae Asset Global Index Private Limitedが提供するインデックスまたはその他の製品もしくはサービスの公表および管理に関して提供する情報は、証券、金融商品、製品もしくは取引戦略の売買または保証、スポンサーシップもしくは推薦と見なすべきではない。Mirae Asset Global Indexは、いかなる状況または側面においても、そのインデックスまたはインデックス値を使用することから得られる情報または結果の正確性、適時性、完全性または適切性について、明示的にも黙示的にも、主張、予測、保証または確約を行わない。Mirae Asset Global Indexは、インデックスが正しく計算されるよう最善の努力を払う。本インデックスまたはその中に含まれるデータに関する商品性または特定目的もしくは使用への適合性に関する明示または黙示の保証は一切行わず、また明示的にすべての保証を否認する。前記事項を制限することなく、Mirae Asset Global Indexは、いかなる場合にも、特別損害、懲罰的損害、間接損害または派生的損害(逸失利益を含む)について、当該損害の可能性について通知されていたとしても、一切責任を負わないものとする。
関連リンク