ゴールド月次モニター10月
提供元:ステート・ストリート・インベストメント・マネジメント
- TAGS.
FRB と米ドルの逆風下でも、金は底堅さを維持
• 9月の金のスポット価格は、銀が9.2%、コモディティ全体が0.6%下落する中、6.3%下落しました。当社は、ジャクソンホール会議後に米連邦準備制度理事会(FRB)がタカ派姿勢に転じると予想していました。連邦公開市場委員会(FOMC)は9月に政策金利を25ベーシスポイント(bp)引き上げ、短期金融市場は、8月25日時点で2026年9月~2027年6月までの利上げ(0.25%ポイント)を累計1.5回分しか織り込みませんでしたが、足元では今後9カ月に追加で3.3回分の利上げを見込んでいます¹。
• その後、米国債利回りが全年限で上昇したことから、米ドルは2カ月ぶりの高値となりました。ドル建て取引の影響と利息を生まない資産を保有する機会コストの上昇が金の重しとなりました。しかし当社は、金地金市場は依然として底堅く、金融政策や金利の変動を比較的落ち着いて吸収してきたと考えています。実際、長期ゾーンの米国債の名目利回りと実質利回りが数十年ぶりの高水準にあるにもかかわらず、米国上場の金上場投資信託(ETF)には、第3四半期に117億ドルの資金が流入し、売りが広がった9月にも37億ドルの新規資金が純流入しました。これにより、第2四半期に同セクターから流出した56億ドルを上回る資金が戻ったことになります。当社は、投資家が金を為替変動に対するヘッジ、法定通貨に代わる資産、ポートフォリオの分散手段として活用し、引き続き戦略的な資産配分を行っていると見ています²。
• 金の上昇サイクルを支える構造的な要因、すなわち過去最高水準にある政府債務、中央銀行や中国の個人投資家によるおう盛な現物需要、脱ドル化の流れ、地政学的・経済的な不確実性の高まり、および株式と債券の高い相関性は引き続き健在とみられます。実際、金利の上昇はG10諸国の債務返済コストと財政不均衡を悪化させる可能性があります。中国では、2026年に国内の金価格プレミアムが急上昇し、これは冬場の季節的な需要が力強いものになる前兆とも考えられます。中国の個人向け金輸入量は、今年1~8月に過去最高の1,141トンに達しました。価格が大幅に上昇しているにもかかわらず、2018年、2023年、2024年の同時期の需要水準を上回っています³。
• 当社は、金価格が2027年第1四半期末までに4,750~5,500ドル/オンスに上昇する基本シナリオの予測を維持しますが、FRBと米ドルの足元の逆風を踏まえ、その確率を70%から60%に引き下げます。確率35%の弱気シナリオでは、金価格は今後6~9カ月にわたり、2026年第3四半期に実現した4,000~4,750ドルのレンジで推移すると見ています。
生産性を過大評価するリスク
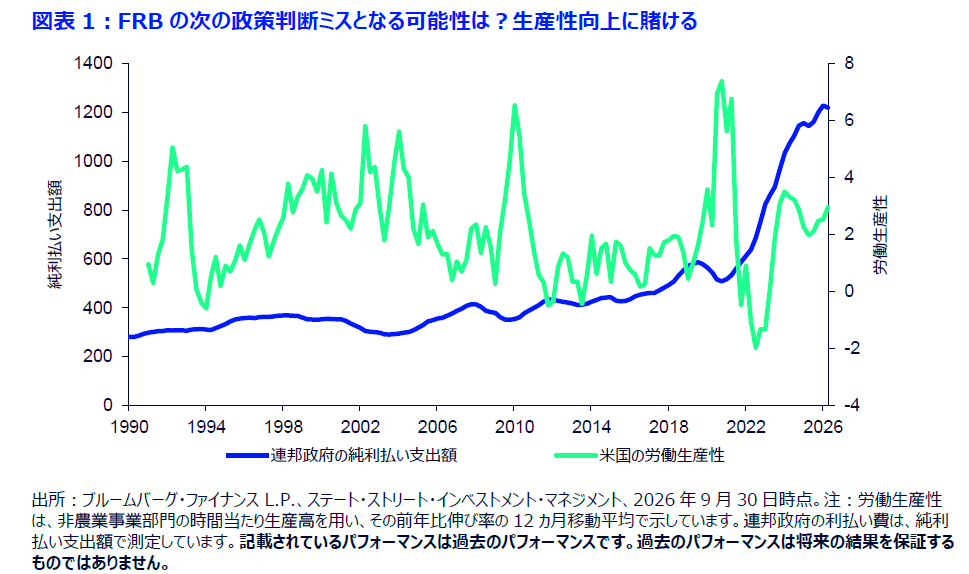
• 資産市場がFRBの政策判断ミスと受け止めた最近の例としては、2013年のテーパー・タントラム、2018年後半の金融引き締めとバランスシート縮小、2021年にインフレを一過性と見なしたことが挙げられます⁴。次の誤りは、AIがもたらす生産性の向上によって、経済が引き締め的な金利水準に耐えられると想定することかもしれません。生産性の向上が想定より遅れた場合、長期にわたる金融引き締めによって景気減速のリスクが一段と高まる可能性があります。債務返済コストの上昇が、家計、企業、連邦政府の重荷となるためです。経済や政策の不確実性が高まれば、ポートフォリオの分散手段としての金の需要が増え、金価格を下支えする可能性もあります。
• インフレ率は2021年以降、FRBが掲げる2%の目標を上回って推移しており、9月の経済見通し(SEP)では、2026年のコアPCEインフレ率の予測が0.1%ポイント上方修正され、3.4%となりました⁵。SEPでは、コアPCEインフレ率が2%に戻るのは2029年と予測されており⁶、2027年にかけてインフレが高止まりするリスクを裏付けています。その場合は、経済成長が失速しかねない一方で債務返済コストが上昇し、FRBの利下げ余地は限られ、スタグフレーション的な状況が生じる可能性があります。政策対応が遅れたり、ばらつきが生じたりすれば、景気見通しに対する信頼感が損なわれ、価値の保蔵手段としての金の魅力が一段と高まる可能性があります。
• 政策判断ミスが再び起こり、それがインフレの過小評価ではなく生産性の過大評価に起因する場合は、金は独自の優位性を持つといえるかもしれません。FF(フェデラルファンド)レートの誘導目標レンジの上限は現在4%ですが、市場は来年夏までに4.75~5%のレンジへの引き上げを織り込んでいます⁷。生産性向上の効果が表れるまでに時間がかかれば、市場が見込む利上げの道筋が経済の基礎的な供給能力と整合しない可能性があります。そうした予測が見直されれば、政策と市場のボラティリティが高まり、金への投資需要を下支えする可能性があります。
金のテクニカル面では主要なサポート水準に焦点が移る
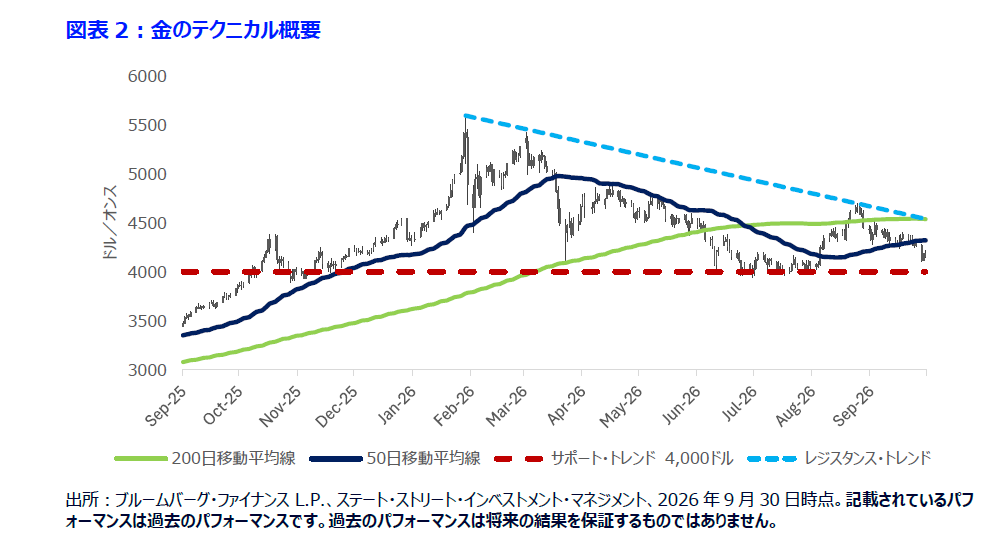
• 金は8月の高値から反落し、10月に向けて重要となるテクニカル上のサポート水準が注目されています。金価格は、1オンス当たり約4,322ドルの50日移動平均線と約4,539ドルの200日移動平均線をいずれも下回っており、反発局面ではこの2本が上値抵抗線となる可能性があります。1月の高値を起点とする、より大きな下降レジスタンス・トレンドラインも依然として価格の上方に位置する一方、約4,000ドルの水準は引き続き重要なテクニカル上の下値支持線となっています⁸。
• 夏場の上昇幅に基づくフィボナッチ・リトレースメントの水準を見ると、金価格は61.8%戻した水準の約4,231ドルを下回ったものの、次のフィボナッチ・サポートである約4,121ドルを上回る水準を第3四半期末まで維持しました。61.8%戻した水準を回復し、その上で推移し続ければ、値動きの安定化を示す最初の兆候となります。一方、4,121ドルを割り込めば、夏場の安値が次の重要な下値の目安となります⁹。
• 金価格は、それでも約4,141ドルのボリンジャーバンド下限をわずかに上回る水準にあり、その直下でフィボナッチ・サポートが追加的に支えています¹⁰。この価格帯で下げ止まれるかが、10月に向けた重要な試金石となります。この価格帯を上回る水準を維持できれば、約4,000ドルを軸とする下値支持の構造が幅広く保たれ、直近の反落はトレンドの本格的な悪化ではなく、より大きなもみ合いの範囲内にとどまっていることを示すものと考えられます。テクニカル面の構造は短中期的な値動きにとって引き続き重要である一方、長期的な金投資を支える根拠は引き続き、ポートフォリオの分散手段、通貨価値の変動に対するヘッジ、および流動性の高い代替準備資産としての金の構造的な役割となります。
金の供給の伸びは限られ需給は引き締まるものの、需要が加速すれば強気材料
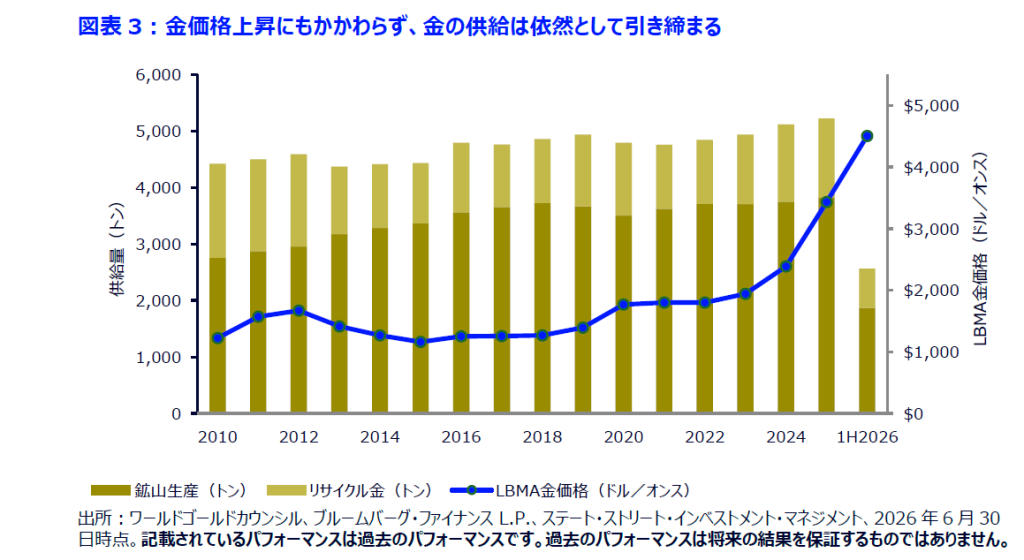
• 金の供給は主に鉱山生産とリサイクル金で構成されます。生産者による小規模な純ヘッジも総供給に含まれますが、図表の棒グラフには含まれていません。鉱山生産は最大の供給源ですが、新たな生産には探鉱、許認可、資金調達、開発に何年もかかるため、調整が最も難しい供給源でもあります。一方、スクラップ金は価格や市場心理の変化に比較的早く反応する傾向があります。とはいえ、金価格が高水準で推移する一方でリサイクル金の供給は弱含んでおり、価格上昇に対する金の全般的な供給の反応が鈍いことを浮き彫りにしています¹¹。
• 金価格は2010年の1オンス当たり約1,225ドルから2026年上半期には4,500ドル超へと上昇したにもかかわらず、鉱山生産はパンデミック後に伸び悩み、2010~2012年の平均2,863トンから2025年には約3,823トンとなりました。これは、アジアにおけるリサイクル供給がなければ、価格の上昇だけで新たな供給を大幅に増やすことには限界があることを示しています¹²。
• 明らかに、供給面の大きな制約となっているのはリサイクルです。鉱山生産量に対するリサイクル金の比率は、2010~2012年の57%から、2025~2026年上半期には37%まで低下しました。インド・ルピー(INR)建てや人民元(CNY)建てで史上最高値を付けるなど、金価格が上昇しているにもかかわらずです¹³。 リサイクルによる供給が十分に増えていない背景は、可能性として、アジアの主要市場で金の退蔵が続いていること、需給が引き締まっていること、および原油やトウモロコシなどと比べて、金の供給が構造的に価格変動に反応しにくいことが挙げられます。その結果、中国の現物需要、中央銀行の需要、投資需要が持続すれば、少なくとも2027年にかけて、金の平均的な需給均衡価格が供給の大幅増を上回って高くなる可能性があります。
脚注
1 Source: Bloomberg Finance L.P., State Street Investment Management, as of September 30, 2026.
2 Source: Bloomberg Finance L.P., State Street Investment Management, as of September 30, 2026.
3 Source: China Customs, LBMA, SGE, as of September 30, 2026.
4 Source: Bloomberg Finance L.P., State Street Investment Management, as of September 30, 2026.
5 Source: Bloomberg Finance L.P., State Street Investment Management, as of September 30, 2026.
6 Source: Bloomberg Finance L.P., State Street Investment Management, as of September 30, 2026.
7 Source: Bloomberg Finance L.P., State Street Investment Management, as of September 30, 2026.
8 Source: Bloomberg Finance L.P., State Street Investment Management, as of September 30, 2026.
9 Source: Bloomberg Finance L.P., State Street Investment Management, as of September 30, 2026.
10 Source: Bloomberg Finance L.P., State Street Investment Management, as of September 30, 2026.
11 Source: World Gold Council, Bloomberg Finance L.P., State Street Investment Management, as of June 30, 2026.
12 Source: World Gold Council, Bloomberg Finance L.P., State Street Investment Management, as of June 30, 2026.
13 Source: World Gold Council, Bloomberg Finance L.P., State Street Investment Management, as of June 30, 2026.
用語集
中央銀行:金融政策の運営、通貨の管理、および金融システムの安定維持を担う国家または地域の機関。中央銀行はまた、公的準備資産の一部として金(ゴールド)を保有しています。
金ETF:投資家に金価格へのエクスポージャーを提供するよう設計された上場投資信託。ファンドへの資金流入・流出は、金の投資需要の変化を示す場合がある。
金のスポット価格:スポット市場における金の価格。国際的通貨コード「XAU」で表記される、1トロイオンス当たりの金価格。米ドル建て。
実質金利:インフレ調整後の金利。物価上昇の影響を取り除くことで、真の借入れコストおよび投資による実際の利回りを反映します。
経済見通し(SEP):FRBが四半期ごとに公表する、経済成長率、失業率、インフレ率、FFレートの見通し。
コアPCEインフレ率:FRBが重視する基調的なインフレ指標で、個人消費支出(PCE)に基づき、食品とエネルギーを除いた価格の上昇率。
脱ドル化:準備資産、貿易、金融取引における米ドルへの依存を減らそうとする国や機関の取り組み。代替準備資産としての金の需要を高める可能性がある。
FRBのタカ派的な政策転換:FRBが金融引き締め方向へとシフトすることで、通常、政策金利の引き上げ、利下げ幅の縮小、あるいはインフレ抑制の強化を示唆します。
移動平均:一定期間における資産価格の平均値。本稿では、50日移動平均線と200日移動平均線を、金のテクニカル上のサポートまたはレジスタンスとなり得る水準として用いている。
フィボナッチ・リトレースメント:直前の価格変動のうち、どの程度が戻されたかを測ることで、サポートまたはレジスタンスとなり得る水準を特定するテクニカル分析の手法。
ボリンジャーバンド:移動平均の上下に描かれる、ボラティリティに基づくバンド。価格が下限のバンド付近にある場合、その資産がテクニカル上のサポート水準に近づいている可能性を示す。
リサイクル金:既存の宝飾品、投資商品、その他の加工品から回収され、市場に戻される金を指す。鉱山生産とは異なり、リサイクル金の供給は価格や市場環境に比較的早く反応することができる。
(提供元:ステート・ストリート・インベストメント・マネジメント)
関連リンク