レバレッジを支える市場の仕組み
欧州で始まる日本株の個別株先物 ~個別株レバレッジETFとの違いは?
提供元:光世証券
2026年、日本株を対象としたレバレッジ商品を巡って対照的なニュースが相次ぎました。金融庁は、海外で組成された日本株対象の個別株レバレッジETFについて、市場への影響などを理由に国内での取扱いに慎重な考え方を示しました。その一方で、欧州のデリバティブ取引所Eurexは、日本株を対象とする個別株先物(SSF)と個別株配当先物の上場を発表しています。
金融庁は何を懸念したのか
2026年8月、金融庁は、海外で組成された日本株対象の個別株レバレッジETFを国内業者が取り扱うことは「公益上適当でない」との考え方を示しました。理由として挙げたのは、相場変動を増幅させ、日本市場の価格形成に著しい影響を及ぼし得ることです。
個別株レバレッジETFは、対象株の日々の値動きの2倍などを目指します。倍率を保つために毎日ポジションを調整する「リバランス」が必要で、上昇時には買い、下落時には売りが出やすくなります。対象が一社だけなら注文も集中し、企業業績とは別の要因で値動きが大きくなるおそれがあります。なお、投資家保護という観点では、複雑なデリバティブのリスクが「ETF」という親しみやすい器に包まれている点も議論になり得ます。
日東電工事件が示した市場の弱点
2013年の日経平均採用に伴う日東電工株の相場操縦事件は、特定銘柄に集中する大口フローの影響を考える上で示唆的です。問題の本質は、大引けにまとまった買いが入ること自体ではなく、そのフローが事前に予想可能であったため、それを利用しようとする取引を誘発した点にありました。
もちろん、指数採用時の売買とレバレッジETFのリバランスは別の仕組みです。ただ、特定銘柄に大きな注文が集まり、その時期や方向が読まれやすいと、それを見越した売買を誘発しやすい点は共通しています。問題は「予測できる注文」があること自体ではなく、それが一銘柄に集中することです。
ETFの裏側で起きていること
投資家が売買するのはETFですが、運用の裏側では先物やスワップなどのデリバティブを使って目標倍率を保ちます。相場が大きく動いた日ほど、必要な調整も大きくなりがちです。その注文が現物株や関連するデリバティブ市場へ流れ、さらに値動きを強める可能性があります。
ここで重要なのは、投資家の損益だけでなく、商品設計が市場への注文を自動的に生み出すことです。レバレッジの倍率だけを見ていては、こうした「売買の経路」を見落としてしまいます。
仕組債とXIVが残した教訓
似た論点は仕組債にもあります。債券という見慣れた形でも、実質的にはオプションなどの複雑なリスクを抱える場合があります。個別株レバレッジETFとは別の商品ですが、「器」の分かりやすさと、中身のリスクの分かりやすさは同じではありません。
2018年には、VIX先物の値動きと逆方向の収益を目指す上場証券「XIV」が、ボラティリティー(価格変動率)の急上昇で価値の大半を失い、繰上償還されました。当時は、商品設計に基づくポジション調整と市場変動との相互作用が大きな注目を集めました。個別株レバレッジETFとは対象も構造も異なりますが、商品設計が市場フローに影響し得ることを示した点で示唆的です。
もっとも、この事例が示したのは市場構造の問題だけではありません。プロ投資家でも個人投資家でも、人は往々にしてリスクを過小評価し、大きな損失が発生して初めてその存在を意識しがちです。商品の仕組みがどれだけ分かりやすく示されているかという論点は、現在の個別株レバレッジETFを巡る議論にも通じる部分があるように思われます。
個別株先物「SSF」とは
SSF(Single Stock Futures)は、特定企業の株価を対象にした先物です。少ない資金で大きな取引ができるため、利益も損失も膨らみ得ます。安全な商品ではありませんが、取引時点からデリバティブであることが明確で、証拠金を差し入れ、日々の値洗いで損益を精算する仕組みです。
とはいえ、デリバティブ市場の発達している米国でもSSFが広く定着しているわけでもありません。専用市場OneChicagoは2020年に終了し、CMEが2026年7月に55銘柄の通常契約と22銘柄のマイクロ契約を対象にSSFを再上場したばかりです。取引開始後2週間の出来高は1日当たり約1万枚で、売買の中心は個人投資家向けのマイクロ契約でした。市場としてはまだ立ち上げ段階にあり、どこまで流動性が育つかが注目されています。
欧州が整えようとしている「市場の配管」
Eurexは2026年11月、日本株のSSFと個別株配当先物の取引を始めます。狙いは「新たな投機商品」を増やすことより、同社の「Equity Financing Product Suite(株式ファイナンス商品群)」を日本株へ広げることにあります。
SSFで株価変動、個別株配当先物で配当変動をそれぞれ取引すれば、両者を組み合わせてTRS(トータル・リターン・スワップ)に近い経済効果を再現できます。TRSは、株価変動と配当を含む総合的な収益を交換する相対契約です。Eurexは、これまで当事者同士で結ぶOTCスワップで受け止めてきた需要に、取引所取引という別の選択肢を示そうとしています。
取引はEurexの規制市場で行われ、Eurex Clearingが中央清算を担います。清算機関が売り手と買い手の間に入ることで、相手方が支払えない「カウンターパーティー・リスク」を共通ルールの下で管理しやすくなります。今回の上場は、個別株へのレバレッジ需要を、透明性と清算機能を備えた株式ファイナンス市場インフラへ移す試みと言えます。
なお、海外の研究では、個別株先物(SSF)の導入後に現物株のボラティリティが低下したことや、市場効率性の改善を示唆する結果も報告されています。ただし、市場構造や規制環境は国によって大きく異なるため、そのまま日本市場に当てはまるとは言いきれません。
レバレッジ需要をどこで受け止めるか
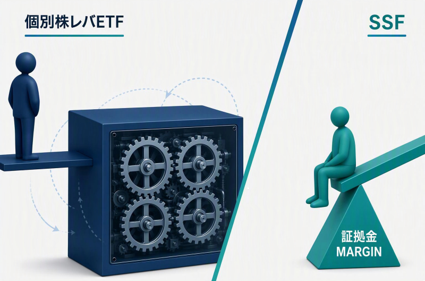
個別株レバレッジETFとSSFは、どちらも大きな損益を生み得る商品です。前者ではETFの裏側の機械的な売買が現物株へ伝わり、後者では投資家が証拠金と日々の値洗いを通じてリスクを直接負います。違いは「どちらが優れているか」ではなく、リスクが誰に、どの経路で現れ、誰が管理するのかにあります。
金融庁の判断とEurexのSSF上場は、一見すると逆方向の動きにも見えます。しかし、どちらもレバレッジ需要そのものの是非を論じているわけではありません。問われているのは、その需要をどのような市場インフラや商品設計で受け止めるかです。
商品名や器だけでなく、その背後でどのようなリスクが生まれ、どのような市場インフラで処理されているのか。個人投資家にとっても、その「市場の配管」を理解することが、これからますます重要になってきます。
執筆者 小水流 一生
(光世証券)
関連リンク